1996выпуск C121-6
Требуйте и трендовый фильтр, и циклический осциллятор перед входом
Правила следования за трендом и осцилляторы, ориентированные на диапазон, отказывают в противоположных состояниях рынка. Комбинированная система открывает новую позицию только когда простое скользящее среднее и осциллятор наклона по методу наименьших квадратов согласны, затем применяет те же фиксированные длины к более позднему неиспользованному окну.
- Средние, следующие за трендом, и осцилляторы, ориентированные на диапазон, отказывают в противоположных состояниях рынка, поэтому комбинированная система ждёт, пока и трендовый фильтр на скользящем среднем, и осциллятор наклона регрессии согласятся, прежде чем входить.
- Лонг открывается только когда цена закрытия выше простого скользящего среднего, а наклон регрессии выше своего триггера. Шорт требует противоположной пары условий. Когда два индикатора не согласны по направлению, новая сделка не открывается.
- Выходы менее избирательны, чем входы. Лонг закрывается, если цена закрытия пересекает среднее сверху вниз или наклон пересекает свой триггер сверху вниз.
- Подберите длины на одном периоде, проверьте те же правила на более позднем неиспользованном окне и предпочитайте понимание того, почему две модели взаимно компенсируют режимы отказа друг друга, доверию к исторически оптимизированному чёрному ящику.
Противоположные режимы отказа требуют согласия
Следование за трендом и осцилляторы, ориентированные на диапазон, отказывают в противоположных состояниях рынка, поэтому комбинированная система требует, чтобы и трендовый фильтр на скользящем среднем, и осциллятор наклона регрессии согласились перед входом.
Скользящее среднее — это простая средняя цен закрытия. Оно используется как трендовый фильтр, который должен согласиться с осциллятором, прежде чем будет разрешена новая позиция.
Как определяются осциллятор и его триггер
Осциллятор — это наклон по методу наименьших квадратов недавних цен закрытия, используемый как оценка цикла и моментума. Вторая, более медленная линейная регрессия этого наклона даёт линию триггера, используемую для подтверждения.
Когда разрешена новая позиция
Лонг открывается только когда цена закрытия выше простого скользящего среднего, а наклон регрессии выше своего триггера. Шорт требует противоположной пары условий.
Выходы менее избирательны, чем входы. Лонг закрывается, если цена закрытия пересекает среднее сверху вниз или наклон пересекает свой триггер сверху вниз.
Когда два индикатора не согласны по направлению, новая сделка не открывается.
Недельное закрытие фьючерсов на иену, 1991–1996
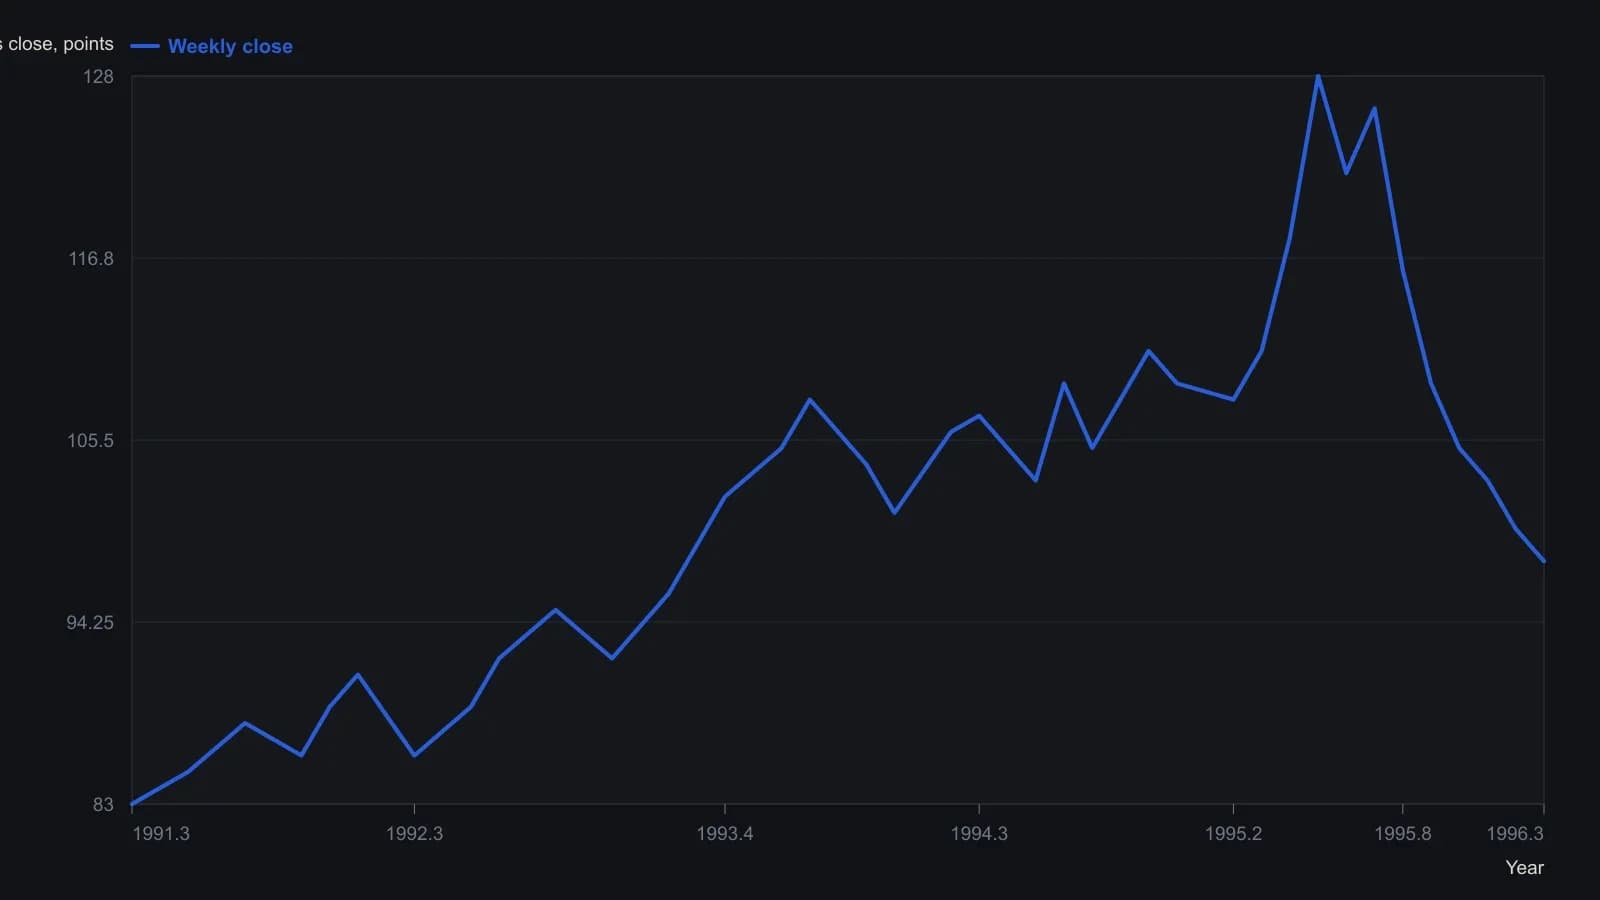
Уровни приблизительны с точностью примерно до одного пункта на грубом журнальном растре. Пятинедельный наклон по методу наименьших квадратов и его 50-недельный триггер находятся на нижней панели в шкале от −3 до +3 и не могут делить эту ось. Ряд — ближайший непрерывный контракт с обратной корректировкой, поэтому более ранние значения — не сырые сессионные котировки.
Удерживайте обучающие длины фиксированными на более позднем окне
Walk-forward анализ здесь означает: оптимизировать длины правил на одном историческом окне, затем применить эти фиксированные длины к более позднему неиспользованному окну, чтобы проверить, ведёт ли себя комбинированная процедура по-прежнему так, как задумано.
Поиск параметров и последующие проверки на неиспользованном окне проводились на недельных yen и Treasury-bond фьючерсах с фиксированной стоимостью полного оборота $50.
Обучающее окно Treasury-bond использовало длины 20 для среднего, 10 для наклона и 30 для триггера. Те же длины затем применялись к более позднему неиспользованному окну.
Неиспользованные окна оказались слабее и более неравномерными
Walk-forward проверки показали более слабые или более неравномерные результаты, чем оптимизированные обучающие окна, включая большую просадку и худшее соотношение между лонг- и шорт-сделками.
Продолжительный восходящий тренд Treasury-bond на более позднем окне оставил результаты коротких продаж слабыми. Этот исход показывает, что форма режима по-прежнему доминирует над комбинированными правилами.
Задуманный урок процедурный
Задуманный урок процедурный: подберите длины на одном периоде, проверьте те же правила на другом и предпочитайте понимание того, почему две модели взаимно компенсируют режимы отказа друг друга, доверию к исторически оптимизированному чёрному ящику.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward