2000выпуск C121-3
Walk-forward оптимизация правил на угле наклона регрессии
Линейная аппроксимация может свести выбранный ценовой сегмент к углу наклона регрессии. Затем генетический поиск совместно задаёт длину сегмента, стартовый лаг, пороги угла и кворум правил как одну процедуру разворота, а зафиксированные правила оцениваются на более позднем неиспользованном окне относительно базовой стратегии buy-and-hold.
- Линейная аппроксимация может свести выбранный ценовой сегмент к углу наклона регрессии, который затем читают правила на лонг и на шорт.
- Генетический поиск может совместно задать число сегментов, длину сегмента, стартовый лаг, пороги угла и кворум правил по одной целевой оценке.
- Перекрывающиеся сегменты — это намеренный выбор конструкции, чтобы соседние геометрии могли голосовать вместе внутри одной процедуры разворота.
- Правила, выбранные на окне in-sample, остаются зафиксированными на неиспользованном окне; это и есть назначенная проверка того, обобщается ли процедура.
Углы наклона по выбранным ценовым сегментам
Через выбранные участки ценового ряда можно провести линейную аппроксимацию так, чтобы каждый сегмент сводился к углу наклона регрессии, который затем читают правила.
Каждая аппроксимация задаётся длиной сегмента — сколько баров покрывает линия — и стартовым лагом — за сколько баров до текущего бара начинается аппроксимируемый сегмент.
Совместный поиск длины, лага, порогов и кворума
Генетический поиск может совместно выбрать, сколько таких сегментов разместить, каждую длину сегмента, каждый стартовый лаг и пороги угла, используемые как условия. Поиск максимизирует целевую оценку, например прибыль или другую заявленную функцию, пока собирает процедуру.
Условие лонга может требовать, чтобы аппроксимированный сегмент выбранной длины сегмента, начинающийся с выбранного стартового лага, имел угол наклона регрессии круче выбранного угла. Тот же поиск также выбирает кворум правил — сколько из этих условий наклон-против-угла должны выполняться, прежде чем будет разрешён ордер на лонг.
Поиск может размещать перекрывающиеся сегменты, которые делят бары. Это перекрытие рассматривается как намеренный выбор конструкции, чтобы соседние геометрии могли голосовать вместе.
Лонг и шорт как одна процедура разворота
Условия шорта используют комплементарный тест: угол наклона регрессии падает ниже угла. Условия лонга и шорта можно подогнать вместе как одну процедуру разворота для одного инструмента и периода, так что книга всегда рассматривает переворот, а не две независимые односторонние системы.
Неиспользованное окно как назначенная проверка
Поиск параметров ограничен окном in-sample — более ранним отрезком, который используется только чтобы выбрать число сегментов, значения длины сегмента, значения стартового лага, углы и кворум правил. Зафиксированные правила затем оцениваются на более позднем неиспользованном окне.
Эта более поздняя walk-forward проверка и есть назначенный тест того, обобщается ли процедура. И окно in-sample, и неиспользованное окно оценивались относительно базовой стратегии buy-and-hold.
Демонстрация только на наклоне и более поздние варианты
Разобранный пример использовал только правила наклон-против-порога и не вставлял нейронную сеть. Те же оптимизированные наклоны позже могут стать входами для прогнозной сети. Демонстрация применила процедуру правил наклона к 30-минутной ценовой серии.
Варианты конструкции включают добавление пороговых тестов с противоположной стороны, требование, чтобы угол наклона регрессии лежал между двумя углами, и разрешение поиску ослаблять другие переменные, когда некоторые диапазоны поиска заданы слишком узко.
Доходности Dell на неиспользованном окне по сторонам сделок
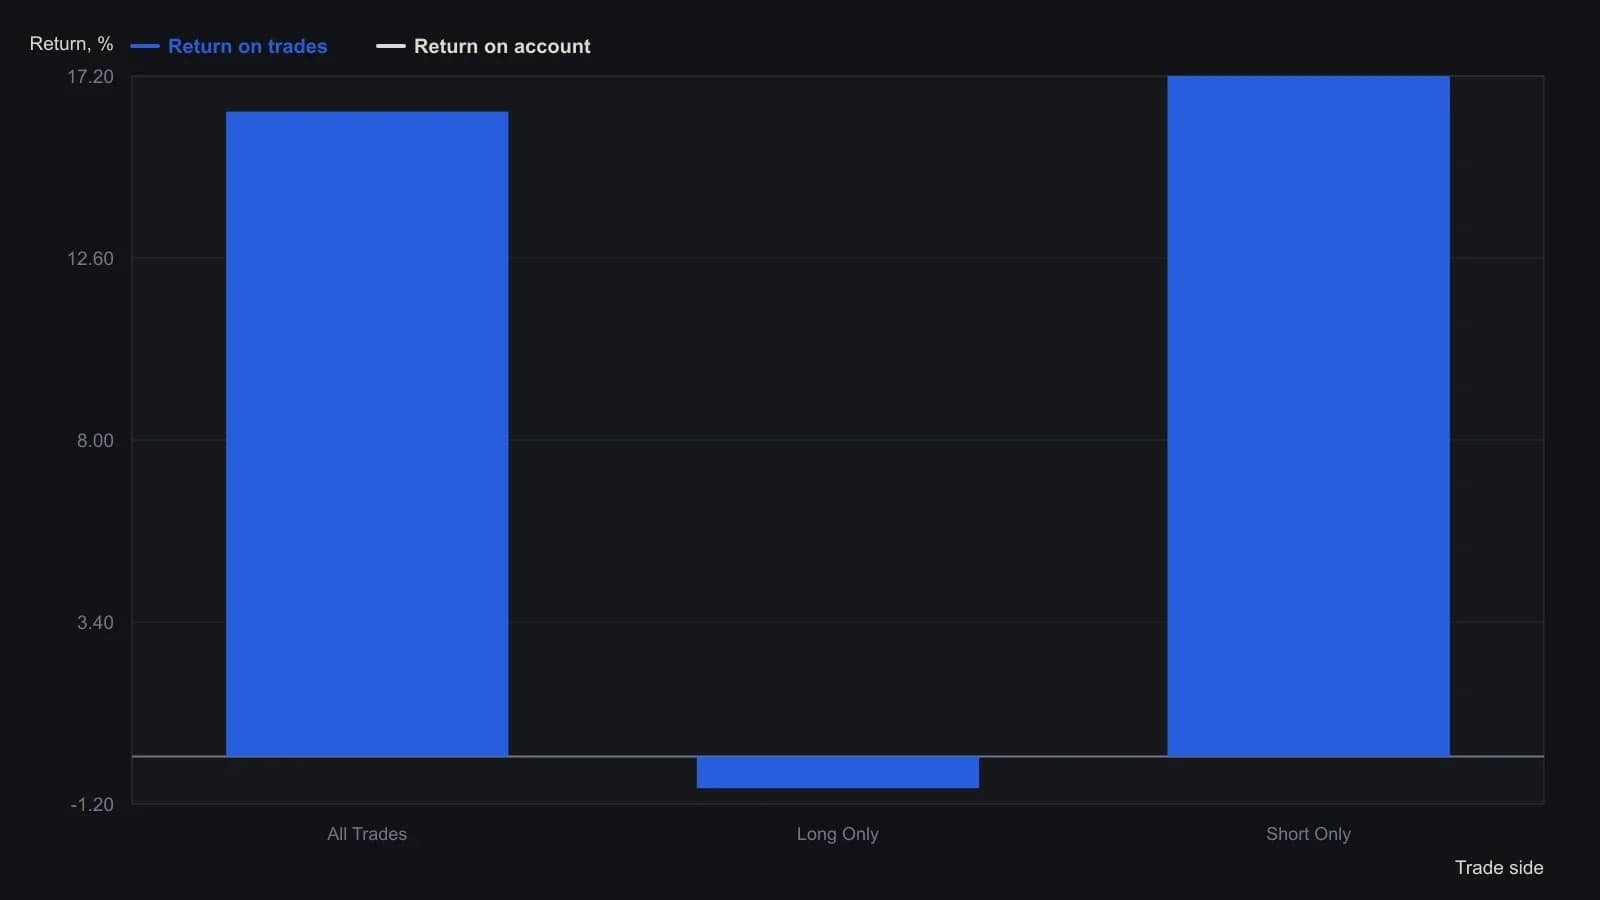
Тот же диалог аннуализирует эти двухнедельные результаты до 747.1 процента по сделкам и 658.7 процента по счёту; эти строки опущены, потому что короткое неиспользованное окно их раздувает. В демонстрации использовались только лаговые пороговые значения наклона линейной регрессии, а не нейронная сеть.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward