2011выпуск C0779-81
Walk-forward реоптимизация как шлюз проектирования системы
Сгенерированный набор механических правил остаётся незавершённой лабораторной работой, пока walk-forward анализ, а не одиночный тест со статическими параметрами, не решит, сохраняет ли периодическая реоптимизация ту же процедуру входа, выхода и воздержания как единое целое.
- Механическая торговая система — это полностью специфицированный набор правил входа, выхода и воздержания, который можно исполнять как одну процедуру исходя из состояния рынка и ограничений исполнения.
- Оптимизация системы перебирает эти входы правил и полезна только тогда, когда выбранные значения затем проверяются после выхода из окна подгонки.
- Walk-forward анализ заново оценивает те же входы на более позднем цикле реоптимизации и оценивает неизменённую процедуру на невидимых сегментах, включая эффективность walk-forward.
- В материале непрерывная реоптимизация, стресс-тестирование и out-of-sample форвард-тесты, а не одно подогнанное окно, рассматривались как процесс, который решает, может ли кандидат покинуть этап моделирования.
Лабораторный набор правил
Проиллюстрированная механическая торговая система имела три настраиваемых входа: длину lookback для длинного входа, долю недавнего ценового диапазона для длинного входа и время по часам, используемое для закрытия шортов. Эти входы находились внутри полностью специфицированной процедуры, а не в свободном наборе идей с графика.
Длинные входы были лимитными ордерами на следующем баре, выставляемыми на долю недавнего диапазона от максимума до минимума ниже максимума сессии. Короткие входы были рыночными ордерами на следующем баре. Шорты закрывались по рынку после заданного времени по часам, кроме закрытия сессии, а к открытому риску прикреплялся фиксированный начальный стоп в 600 денежных единиц.
Процедура допускала не более одного входа за сессию, кроме закрытия сессии. Поэтому большинство баров было явным воздержанием, а не принудительной сделкой.
Первое статическое окно
Первое окно оценки было шестимесячным тестом со статическими параметрами. Оно было представлено лишь как основа для последующей работы по робастности, а не как окончательный вердикт по набору правил.
Оптимизация системы по трём входам могла дать подогнанное окно. Этот поиск оставался незавершённой лабораторной работой, пока выбранные значения не проверялись после выхода из окна подгонки.
Переоценка на более позднем цикле
Walk-forward анализ периодически заново оценивал те же входы, чтобы проверить, остаётся ли набор правил пригодным или является лишь численным мусором одного прогона подгонки. Сама процедура не менялась: правила входа, выхода и воздержания оставались одной механической торговой системой.
Входы реоптимизировались на цикле примерно 700 ценовых баров на внутридневном ряде рынка золота, а не оставлялись замороженными после исходного окна разработки. Это число баров и есть цикл реоптимизации: после его истечения процедура выбирает новый набор входов перед следующим невидимым тестом.
Карта из пяти категорий
Карта walk-forward оценивала кандидата по пяти категориям: общая прибыльность, эффективность walk-forward, устойчивость прибылей, распределение прибылей и максимальная просадка. Эффективность walk-forward сравнивает результаты невидимых сегментов с окнами подгонки, использованными для выбора входов.
Out-of-sample стресс-тест оценивает данные, которые не использовались для выбора текущих входов. В этом рабочем процессе он служит проходным или непроходным фильтром проектирования, а не повторным взглядом на исходный прогон подгонки.
Чистая прибыль в статическом окне по стороне сделок
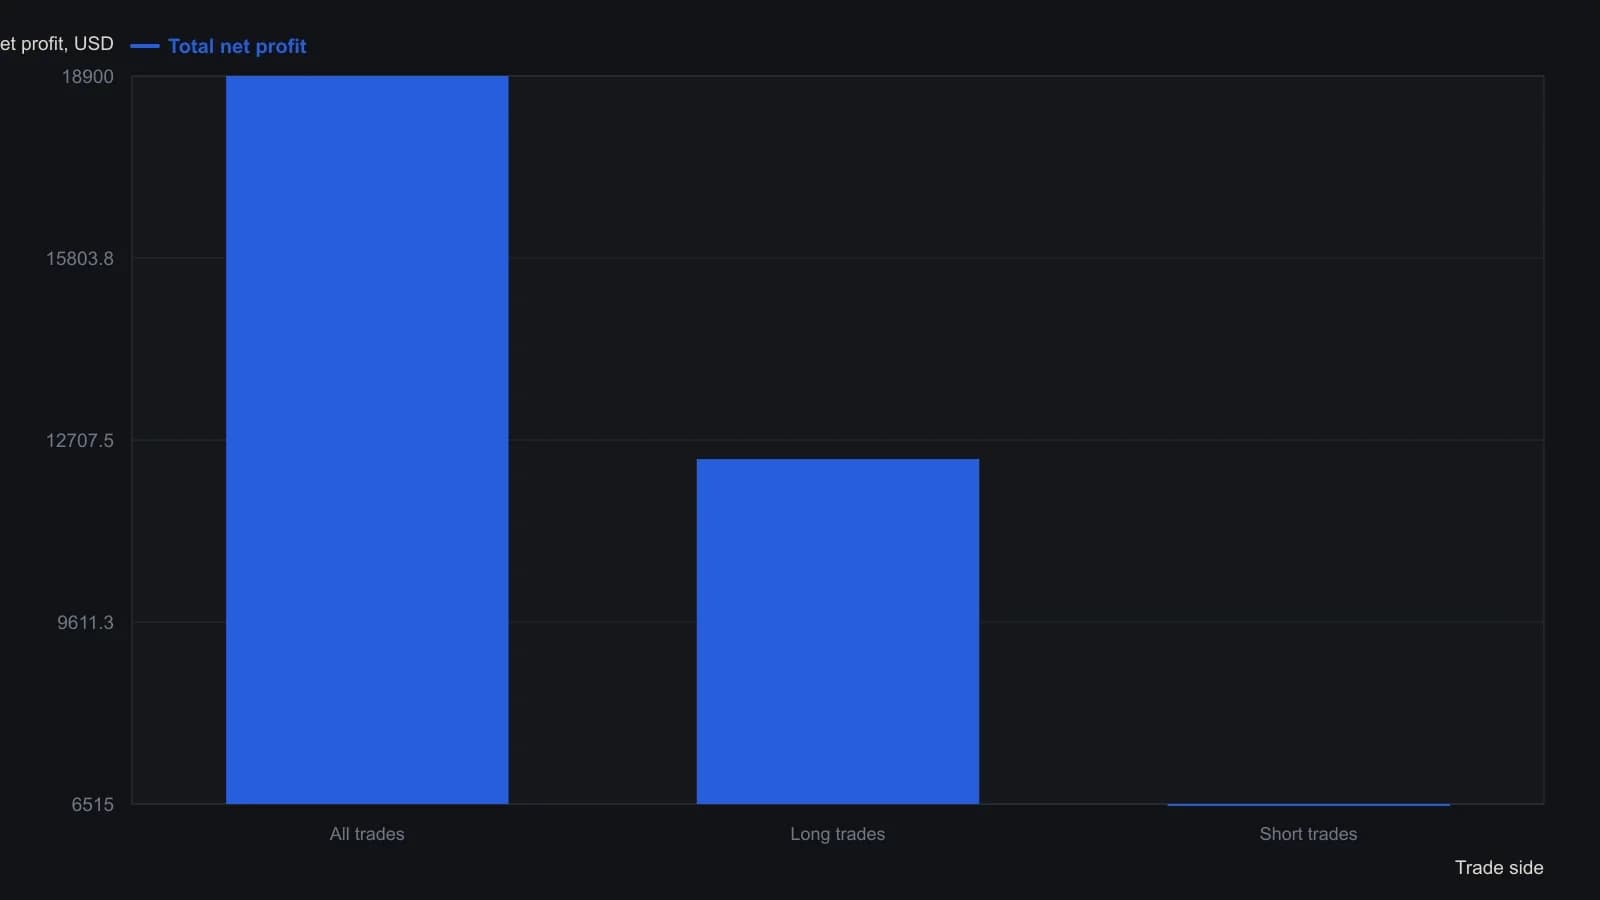
Один статический набор параметров на интервале 5 November 2010 to 5 May 2011; начальный стоп $600 выдерживался на каждой сделке. Это подогнанное лабораторное окно, а не последующий прогон walk-forward.
Выход с этапа моделирования
В материале непрерывная реоптимизация, стресс-тестирование и out-of-sample форвард-тесты рассматривались как процесс, который решает, может ли механическая торговая система покинуть этап моделирования. Одиночный статический бэктест этим процессом не был.
Факты архива описывают этот исторический рабочий процесс. Они не превращают лабораторный набор правил в готовую торговую рекомендацию.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward