2007выпуск C131-4
Оценка механических систем тайминга относительно базовых линий удержания
Механическая книга тайминга оценивается по слоям: базовая линия пассивного удержания с учётом налогов, референсный сглаживатель с нулевым лагом, который может быть только историческим потолком, и правило с отложенным подтверждением, которое затем проверяется walk-forward. Сигналы свечных паттернов допускаются только когда regime match говорит, что тренд и волатильность инструмента благоприятствуют торговле входом и выходом, а не удержанию.
- Оценивайте базовую линию пассивного удержания с тем же инструментом, комиссиями, исключёнными дивидендами и годовым налоговым переключением, что и для активной книги, чтобы неучтённые издержки не приукрашивали тайминг.
- Рассматривайте референсный сглаживатель с нулевым лагом как неторгуемый потолок, потому что lookahead использует более поздние закрытия, которые нельзя было знать на исполнении по следующему открытию.
- Подтверждайте разворот более поздними сессиями, затем воспроизводите эту фиксированную механическую книгу тайминга в проверке walk-forward на более поздних датах и других символах.
- Используйте regime match, чтобы сигнал свечного паттерна тестировался только на именах, чей тренд и волатильность подходят для торговли, а не для многолетнего удержания.
Почему контроль идёт первым
Оценка механической книги тайминга начинается с издержек и контроля удержания, а не с готового графика. Архивный процесс рассматривал широкий индекс акций как один торгуемый инструмент, исключал дивиденды, применял фиксированные налоговые ставки, которые переключались при периоде удержания в один год, и вычитал комиссии, чтобы активная книга не получала преимущества лишь за счёт неучтённых издержек.
Оцените базовую линию пассивного удержания
Базовая линия пассивного удержания — это многолетний long-only контроль, оцениваемый с тем же инструментом, комиссиями и налоговыми правилами периода удержания, что и для активных книг. Архивное сканирование использовало периоды удержания длиннее двух лет с 1972 по 2004 год и оценивало каждый гипотетический полный круг от среднего максимума и минимума того дня в году входа до того же среднего в году выхода после комиссии $30 за полный круг и долгосрочного налога 15%.
Разные пары годов входа и выхода внутри этой многолетней сетки удержания давали разные посленалоговые сложные ставки. Календарный тайминг поэтому рассматривался как существенный даже когда внутригодовая торговля не допускалась.
Отделите потолок от живой книги
Механическое референсное правило покупало, когда наклон шестидневного сглаженного закрытия разворачивался вверх, и продавало, когда он разворачивался вниз, с исполнениями по следующему открытию. Поскольку сглаживателю были нужны более поздние закрытия, этот путь был нереализуемым историческим потолком, а не живой процедурой. Более поздние цены внутри сглаживателя — это lookahead: исторический тест отмечает развороты, которые нельзя было знать на исполнении.
Вариант с отложенным подтверждением исполнялся по открытию на третьей сессии после референсного разворота, чтобы два более поздних наблюдения могли подтвердить изменение наклона до того, как механическая книга тайминга действовала. Активные допущения снимали оценочный краткосрочный налог 28% со счёта каждый квартал, повторно использовали поступления на следующем сигнале покупки, платили $30 за полный круг, держали кэш под нулевой процент между сигналами и по-прежнему исключали дивиденды.
S&P 500: чистая среднегодовая доходность при оптимальном выборе моментов, 1972–2004
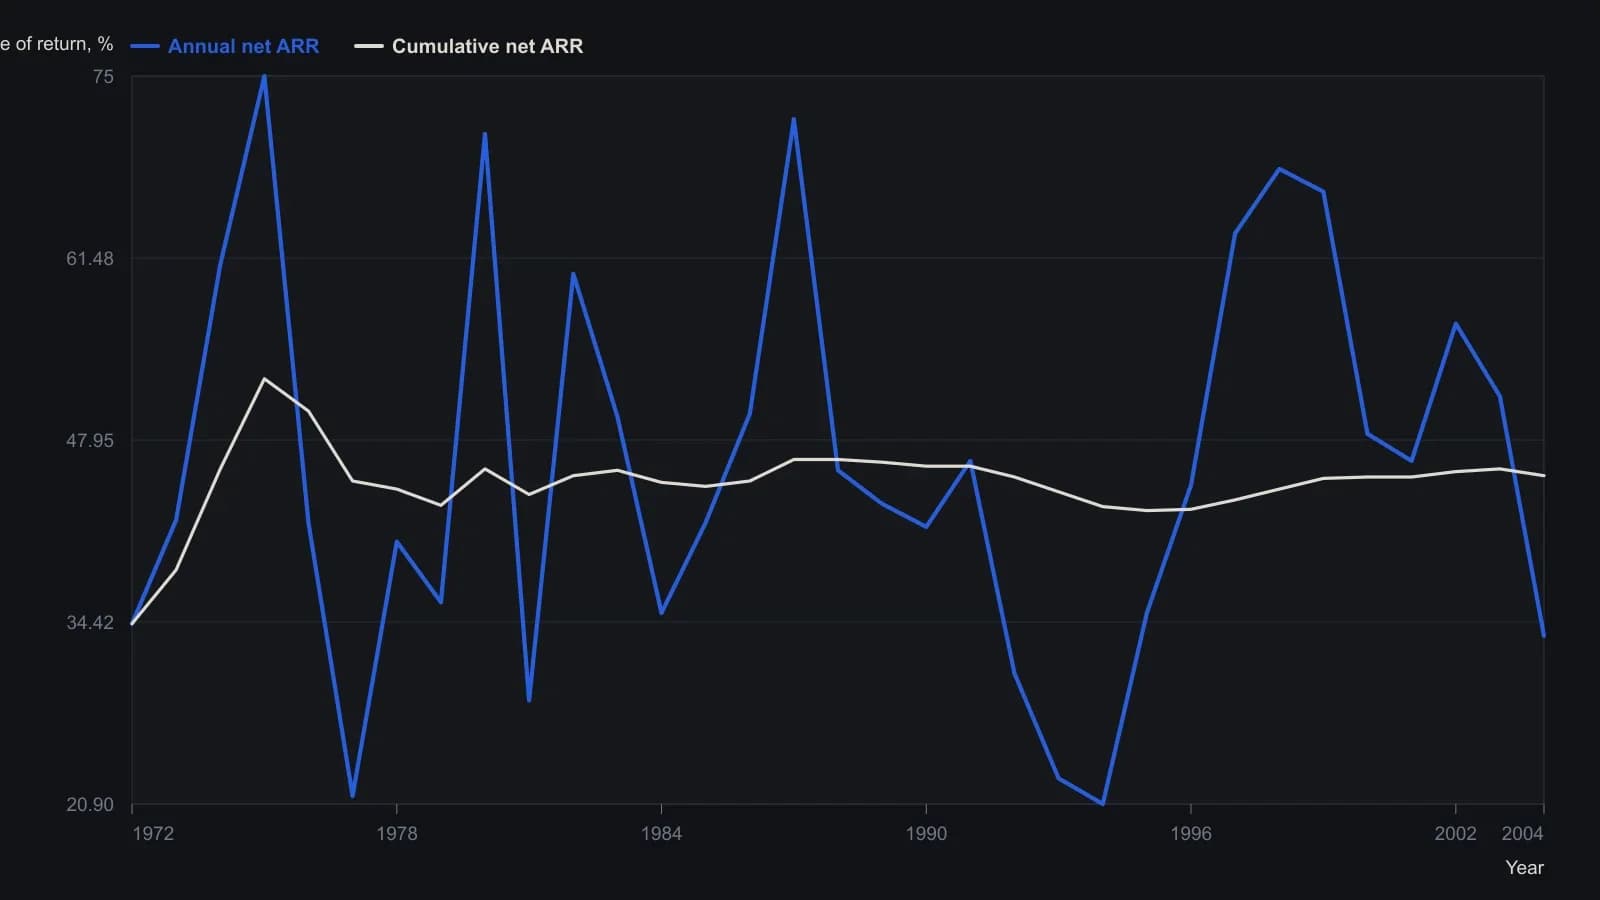
Шестидневная кривая подогнана по всей исторической серии закрытий, поэтому каждая точка разворота использует будущие цены и не может быть исполнена в реальном времени. Исполнения — на следующем открытии по 0.10 индекса; между выходами денежные средства не приносят дохода. Источник насчитывает 518 сделок, 497 прибыльных и конечную стоимость после налогов за 1972–2004 в размере $1,986,092,018.
Воспроизведите зафиксированную процедуру
После того как референсный дизайн был зафиксирован, те же три процедуры были проведены на более позднее окно с июля 2003 по март 2005 года и на два ряда отдельных акций. Эта проверка walk-forward держит механическую книгу тайминга фиксированной. Низковолатильный рост благоприятствовал пассивному удержанию, тогда как более волатильное имя создавало больше колебаний входа и выхода даже когда тренд его периода был слабее.
Показания тренда и волатильности были фильтром, какую механическую процедуру применять. Это regime match: выбирайте правила удержания против входа и выхода исходя из преобладающего тренда и волатильности инструмента, а не применяя одну книгу к каждому имени.
Живые паттерны как заменители, а не потолки
Оценка рассматривала осцилляторы, свечные паттерны и другие структуры графика как кандидатные живые сигналы, призванные приближать референсные точки разворота. Сигнал свечного паттерна — это повторяемая структура open-high-low-close, используемая как живой, фальсифицируемый заменитель гипотезы точки разворота.
На данных end-of-day укорочение сглаживателя существенно ниже шести дней увеличивало сделки whipsaw, тогда как удлинение сокращало число разворотов и оставляло часть колебаний неиспользованными. Редакторское прочтение: живой паттерн должен отмечать развороты, которые отложенное подтверждение могло бы взять, на рынке, который regime match уже признал подходящим для механической книги тайминга, а не для пассивного удержания.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward