1993выпуск C041-10
Walk-forward-оценка прогнозов месячной доходности и реальных ставок
Историческое исследование доходности облигаций заранее задало две прогнозные задачи. Статья трактует их как отдельные схемы оценки: одномесячную карту, оцениваемую как правило always-in в режиме walk-forward, и десятимесячную карту реальной доходности, рассматриваемую только как проверка тренда.
- Заранее были заданы две прогнозные задачи: доходность облигаций на конец следующего месяца и реальная доходность через десять месяцев.
- Одномесячная карта использовала упорядоченные недавние доходности, отношение дефицита к выпуску и инфляцию потребительских цен, затем стала правилом always-in в режиме walk-forward по ценам на конец месяца.
- Holdout-оценка резервировала заданный пользователем тестовый набор, включая финальный невидимый блок длиной 17 месяцев, чтобы подгонка не запоминала особенности выборки.
- Десятимесячная карта использовала инфляцию и отношение бюджетного баланса к выпуску как оценку общего тренда и не оформлялась как торговый сигнал.
Две прогнозные задачи, два табло оценки
Исторический процесс заранее задал две прогнозные задачи. Одна цель — доходность облигаций на конец следующего месяца. Другая — реальная доходность через десять месяцев. Реальная доходность — это процентная ставка за указанный период минус темп инфляции за тот же период.
Редакторское прочтение: рассматривайте это как две схемы оценки, а не как одну подогнанную историю. Первая схема — одномесячная карта линейного типа от упорядоченных доходностей и макрорядов к уровню на конец следующего месяца, затем преобразованная в правило always-in в режиме walk-forward. Вторая схема — десятимесячная карта реальной доходности, оцениваемая только как проверка тренда.
Одномесячная карта
Одномесячная карта использовала в качестве входов упорядоченные недавние доходности, отношение дефицита к выпуску и инфляцию потребительских цен. Отношение дефицита к выпуску — это совокупный бюджетный баланс государства, дефицит или профицит, масштабированный на совокупный выпуск и используемый как лаговый макро-вход в карты доходности. Целью была доходность на конец следующего месяца.
В определении этой статьи линейная регрессия — это явная количественная базовая модель, которая отображает упорядоченные наблюдения доходности, инфляции или широты рынка за заданный lookback и интервал выборки в прогноз на следующий период, а затем сравнивается с результатом, рассчитанным вне выборки подгонки. Интервал выборки — месячный. Предсказание — прогноз на конец месяца: одношаговый прогноз доходности на конец следующего месяца или знакового изменения, подразумеваемого этим прогнозом, оцениваемый только по отметкам конца месяца.
Подгонка, локальные минимумы и holdout-оценка
Подгонка искала веса связей, которые снижали ошибку прогноза. Поверхность ошибки прогноза облигаций описывалась как имеющая много локальных минимумов, в которые прогон может сойтись в зависимости от стартовых весов. Если подгонка не может снизить ошибку через повторяемые связи вход-выход, она склонна запоминать особенности выборки, которые не работают на новых наблюдениях.
Holdout-оценка использовалась, чтобы ограничить это запоминание. Holdout-оценка означает подсчёт ошибки прогноза на заданном пользователем тестовом окне, входы которого исключены из проходов обучения. Финальные 17 месяцев были исключены и из подгонки, и из внутреннего тестирования, а затем отдельно оценены как невидимые случаи.
Единообразная 30-летняя серия доходности была доступна только с 1978 года, что сократило месячную выборку относительно предпочтительного окна в две-три сотни месяцев для одномесячного прогноза.
От прогноза на конец месяца к правилу always-in
Одномесячный прогноз был превращён в сигнал always-in в режиме walk-forward по ценам на конец месяца. Правило always-in на каждой точке решения конца месяца находится в лонге или шорте и никогда не стоит в стороне. Более высокая прогнозируемая доходность подразумевала шорт. Более низкая прогнозируемая доходность подразумевала лонг.
В определении этой статьи walk-forward-анализ превращает входы правила, состояние рынка и ограничения исполнения в единую проверяемую последовательность решений о входе, выходе и пребывании в рынке на периоде удержания системы, оцениваемую на окнах, которые шаг подгонки не использовал. Транзакционные издержки были исключены из оценки. Процентный доход был исключён из оценки. Лонговая и шортовая ноги сообщались раздельно на фоне преимущественно растущей ценовой траектории в волатильном окне обучения.
Цена на конец месяца 30-летней казначейской облигации 7-5/8%, Feb 1978–Feb 1990
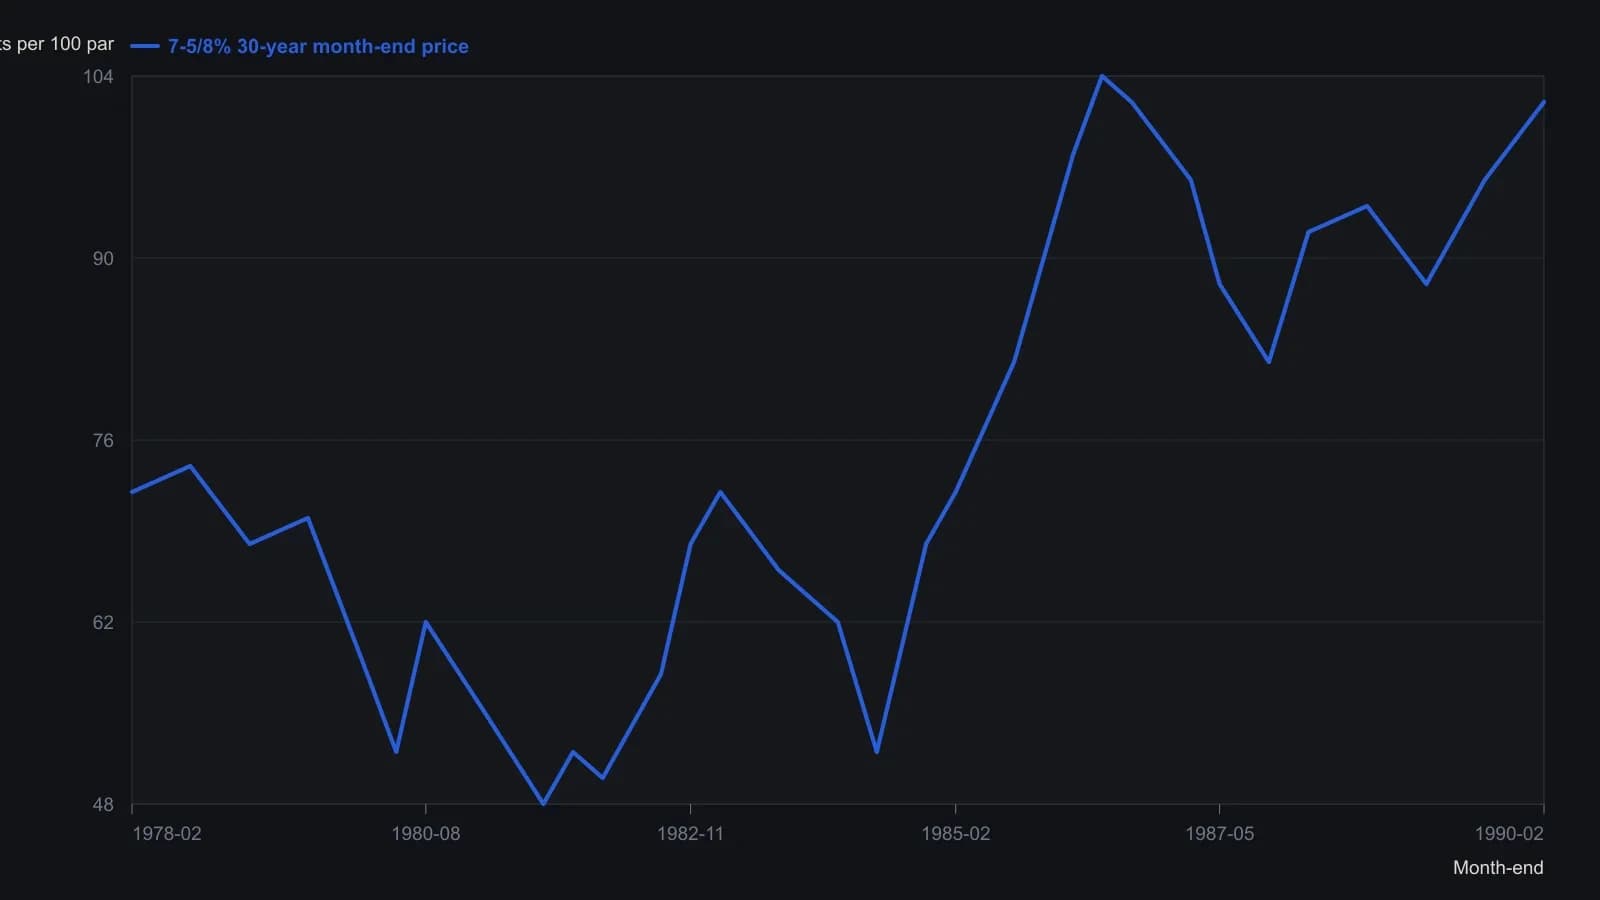
Купон выбран только потому, что это была тогда самая длинная казначейская облигация. В дальнейшем торговля засчитывала только изменение цены; купонный доход исключался.
Десятимесячная проверка реальной доходности
Отношение бюджетного баланса к выпуску рассматривалось как опережающее реальные доходности облигаций примерно на десять месяцев. Карта более длинного горизонта использовала инфляцию вместе с этим отношением в качестве входов. Десятимесячный взгляд на реальную доходность был представлен как оценка общего тренда на длинном горизонте и явно не оформлялся как торговый сигнал.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward