1995выпуск C011-8
Построение межрыночной нейросетевой торговой системы
Исторический рабочий процесс построения обучал сеть на дневных историях фьючерсов, искал межрыночные входы и переводил прогнозы диапазона в механическую таблицу выплат. Редакция: относитесь к сети как к заводскому цеху, а не к оракулу, и зафиксируйте преобразование данных, поиск входов, отображение вероятности в заявку и отложенный порог значимости до того, как какой-либо сигнал получит право сработать.
- Дневные истории фьючерсов обучали сеть, а интерполированные тики оставляли для последующих гипотетических тестов покупок и продаж.
- Каждый другой ряд в многогрупповой базе предлагался как кандидат во входы, и после того как преобразования логарифма изменения и положения относительно среднего масштабировали в фиксированный интервал, оставляли только ряды, признанные полезными.
- Прогнозы максимумов и минимумов на нескольких горизонтах питали таблицу выплат механической торговой системы, которая ранжировала входы, цели и стопы по ожидаемому экономическому следствию, а не по пересечениям индикаторов.
- После System optimization этих правил Walk-forward analysis моделировал собранную процедуру на ценах, скрытых от обучения, и оставлял её только если t-тест отвергал нулевую гипотезу чистой удачи на уровне доверия 95 процентов.
Исторический рабочий процесс строил механическую торговую систему, в которой сеть была лишь одним этапом. Для обучения использовали дневные истории фьючерсов — дата, open, high, low и close, — а интерполяция кратчайшего пути от open к close через high и low этого дня создавала имитированные тики, которые применяли только в последующих гипотетических тестах покупок и продаж.
Поиск межрыночных входов
Когда сеть обучали для одного фьючерсного рынка, каждый другой ряд в многогрупповой базе предлагался как кандидат во входы — и внутри группы этого рынка, и вне её, — и обучение оставляло только ряды, признанные полезными.
Зафиксированные преобразования данных
Сырые цены не подавали без изменения. Изменение выражали как логарифм хода между двумя моментами времени, положение относительно недавнего среднего — в единицах стандартного отклонения, и оба преобразования затем масштабировали в непрерывный интервал от -1 до +1.
Прогнозы диапазона, а не бинарный сигнал
Сети обучали выдавать точечные оценки максимумов и минимумов на нескольких горизонтах, чтобы диапазон размеров хода вверх и вниз, а не только бинарное направление, можно было перевести в вероятности, цели и стопы.
Качество прогноза оценивали не менее чем по 30 недавним парам «прогноз — исход», при этом средняя ошибка ожидалась вблизи нуля. Стандартное отклонение этих ошибок, а не их абсолютный размер, использовали, чтобы поместить точечную оценку на нормальную кривую: около 68 процентов исходов ожидались внутри одного стандартного отклонения и около 95 процентов — внутри двух.
Механическая таблица выплат
Выбор входа, цели и стопа оформляли как механическую таблицу выплат. Действия ранжировали по долгосрочному ожидаемому экономическому следствию при заданных вероятностях событий, а не по пересечениям индикаторов, а очень близкий стоп считали вероятным к срабатыванию и поэтому почти гарантированным убытком.
После того как ожидаемую доходность считали из цели, стопа, комиссии и проскальзывания по стопу, кандидатов с отрицательным ожиданием или неприемлемым риском разорения отбрасывали. Оставшиеся сделки оценивали как ожидаемую доходность, умноженную на вероятность того, что вход напечатается, затем лучший балл по горизонтам упреждения выбирали перебором большого дерева решений.
Редакция: это ранжирование и поиск по горизонтам и есть шаг System optimization. Сеть поставляет вероятности; механическая торговая система решает, допускается ли заявка.
Отложенный порог значимости
После обучения и определения правил собранную процедуру моделировали на исторических ценах, не показанных во время обучения, в рамках пессимистической нулевой гипотезы, что любое положительное выборочное среднее — удача, пока t-тест против распределения случайного выбора с нулевым средним не отвергнет эту нулевую гипотезу на уровне доверия 95 процентов, с критическим t около 1.645, когда в моделировании было 30 или больше сделок.
Редакция: эта проверка и есть порог Walk-forward analysis. Ни одному сигналу не позволено сработать, пока собранная процедура, а не одна лишь сеть, его не пройдёт.
Чего построение не обещало
Построение программного обеспечения и торговой процедуры описывалось как требующее существенных исследований, проектирования, программирования и тестирования. Ни от какого метода, включая этот, не ожидали почти гарантированно прибыльных сделок, а соотношения, использованные в прошлых правилах, могут перестать работать, когда меняется динамика рынка.
Произведение выплаты на каждом прогнозном уровне цены
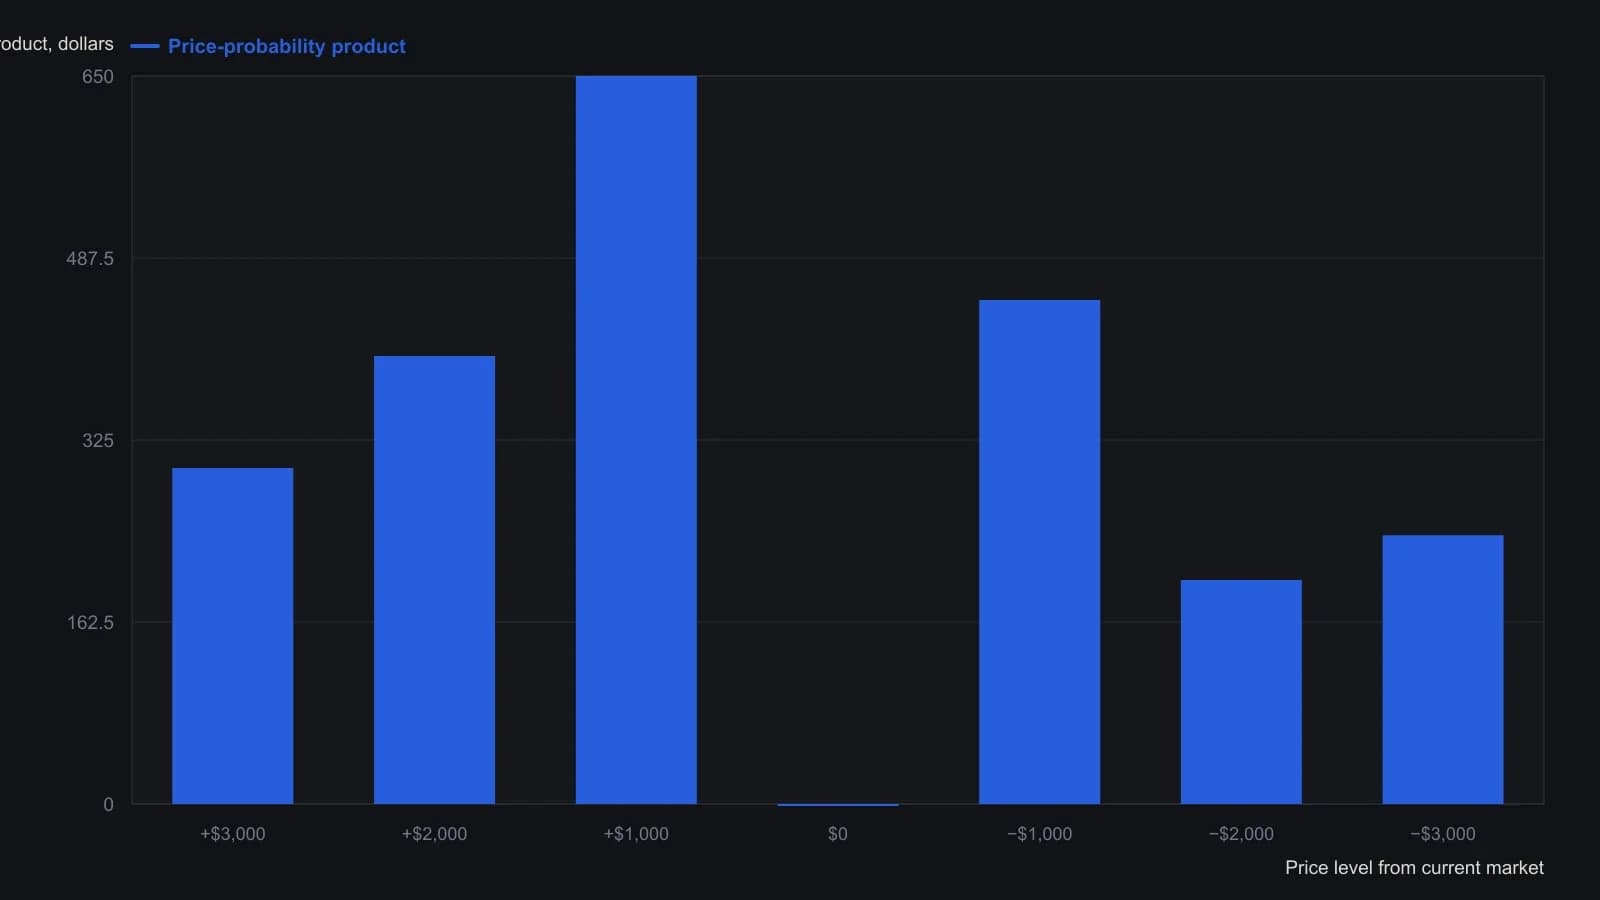
В том же примере учтены проскальзывание стоп-лосса $100 с вероятностью 10% и комиссия $30 за полный оборот, что даёт долгосрочный ожидаемый результат $410 при цели +$1,000 и стопе −$2,000.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward