1998выпуск C121-12
Walk-forward оценка рекурсивных трендовых сигналов по иене
Архив отделил сглаживатель постоянного уровня от прогноза по прямой, пропустил их разрыв через долларовые пороги и принял правила длинных и коротких позиций только после того, как walk-forward окна сохранили эти пороги стабильными на следующем невидимом году.
- Для исследования собирается back-adjusted непрерывный ряд иены из квартальных контрактов, но он не может совпасть с живой торговлей, как только в запись входят издержки ролловера и проскальзывание исполнения.
- Рекурсивная оценка обновляет цену следующего дня по нескольким лаговым оценкам плюс текущему закрытию, становясь экспоненциальной скользящей средней при модели постоянного уровня и одношаговой рекурсивной линией тренда при модели прямой.
- Трендовый осциллятор — это разрыв между этим прогнозом и экспоненциальной средней, и входы в длинную и короткую сторону берутся по закрытию только после того, как разрыв преодолевает долларовый порог.
- Walk-forward окна подбирали lookback и оба долларовых порога на последовательных пятилетних выборках, применяли каждый набор к следующему невидимому году и оставляли кандидата только когда соседние значения были стабильны, а последовательные убытки оставались ограниченными.
Одна проверяемая процедура
Архив задал рекурсивную трендовую систему по иене как одну процедуру. Сглаживатель постоянного уровня, прогноз по прямой и пороги dollar-up и dollar-down подбирались вместе, а не оценивались как отдельные части.
Walk-forward оценка была шагом принятия. Параметры из каждого in-sample окна применялись к следующему невидимому году, прежде чем правила длинных и коротких позиций рассматривались как нечто большее, чем in-sample подгонка кривой.
Непрерывные контракты — это не живые роллы
Непрерывный фьючерсный ряд иены был собран из квартальных контрактов переключением на ролловере и back-adjusting разрыва цен, чтобы история выглядела гладкой. Этот непрерывный контракт по-прежнему отличается от живых роллов.
Результаты на этом ряде не могут совпасть с живой торговлей из-за издержек ролловера и проскальзывания исполнения. Правила percentage-of-price, применённые к back-adjusted непрерывному ряду, также могут быть искажены, потому что каждая разница ролловера записывается назад в более ранние цены.
Рекурсивные оценки вместо ежедневных повторных подгонок
Рекурсивная полиномиальная подгонка обновляет оценку цены следующего дня по нескольким лаговым оценкам плюс текущему закрытию. Она не заново решает прямую методом наименьших квадратов по большому блоку прошлых закрытий каждый день. Это обновление — рекурсивная оценка.
При модели постоянного уровня рекурсия сводится к экспоненциальной скользящей средней — медленно обновляющемуся среднему, которое трактует цену как возвращающуюся к измеренному уровню. При линейной модели степени один та же рекурсия даёт рекурсивную линию тренда, трактуемую как одношаговый прогноз цены, если недавняя траектория — прямая с меняющимся наклоном.
Трендовый осциллятор, пропускаемый долларовыми порогами
Системный осциллятор — это разрыв между этим одношаговым прогнозом линии тренда и экспоненциальной скользящей средней. Разрыв — это трендовый осциллятор, по которому решают, превышает ли направленное движение обычный дневной шум.
Система открывает длинную позицию, когда разрыв превышает порог dollar-up, и короткую, когда разрыв падает ниже отрицательного порога dollar-down. Оба входа берутся по закрытию. Каждый долларовый порог — это минимальное смещение осциллятора вверх или вниз, необходимое, прежде чем выдаётся сигнал.
Рекурсивная линия тренда иены против экспоненциальной средней, 1988–89
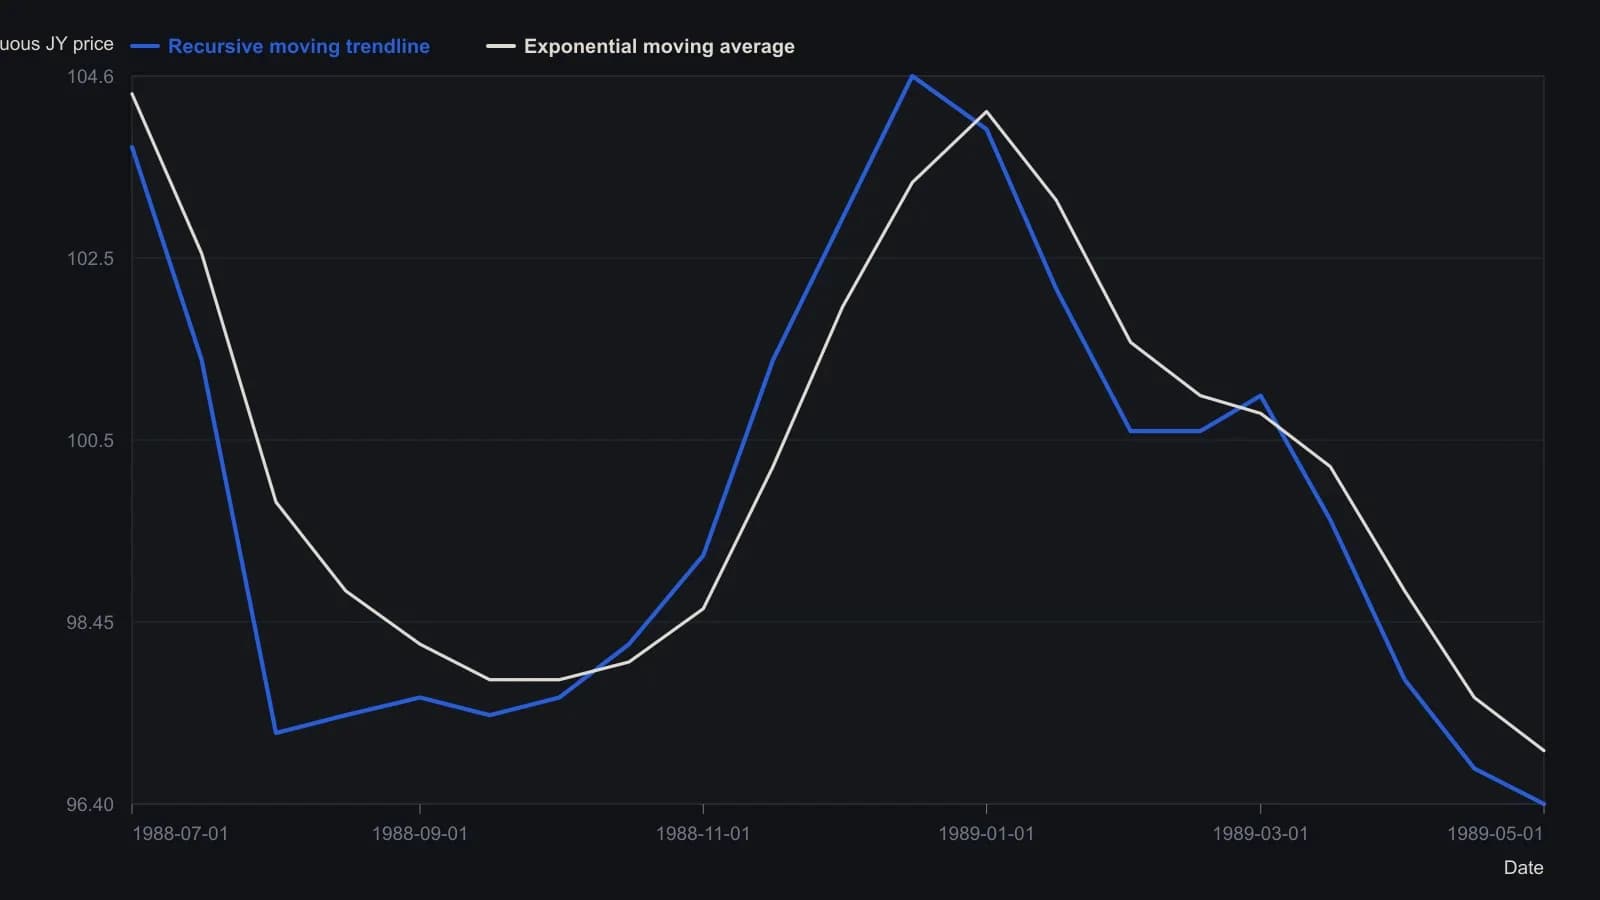
В источнике использован скорректированный назад непрерывный контракт JY, поэтому эти цены не являются живыми биржевыми котировками и не совпадут с роллированными исполнениями. Показания наложений оцифрованы с растра примерно до 0.2 пункта.
Walk-forward окна и стабильные параметры
Walk-forward оценка подбирала три параметра: длину lookback, преобразованную в константу сглаживания, плюс пороги dollar-up и dollar-down. Каждое walk-forward окно было in-sample сегментом фиксированной длины. Подгонка из этого сегмента затем применялась к следующему невидимому году, и эти годы объединялись в одну out-of-sample запись.
Сами окна были последовательными пятилетними выборками. Кандидатские наборы параметров оставлялись только когда соседние значения оставляли результаты почти неизменными, а последовательные убытки оставались на уровне четырёх или меньше. In-sample оптимум рассматривался как подгонка кривой, пока не был проверен следующий год.
На протяжении шести последовательных пятилетних окон выбранные значения lookback и порогов менялись мало. Эта стабильность принималась как проверка того, что пяти лет данных достаточно, чтобы стабилизировать следующий out-of-sample год.
Как вели себя walk-forward сигналы
Нанесённые на график walk-forward сигналы удерживали сложившиеся тренды иены, когда эти тренды уже сформировались. Внезапные развороты, гэпы и рваные участки давали большую часть убытков.
Сообщённые проценты просадки и run-up считались от полного номинала контракта. То же движение капитала выглядело бы больше, если бы его пересчитали относительно фьючерсной маржи, а не относительно полного контракта.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward