1991выпуск C041-8
Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
Предиктор такого типа пригоден к использованию только если конструктор сначала задаёт архитектуру входов и желаемый выход. Зафиксируйте взаимодополняющие окна lookback, определение гистограммы MACD и пятисессионную цель в виде процентного изменения до того, как фаза обучения начнёт корректировать силы связей.
- Зафиксируйте архитектуру входов и пятисессионную цель до того, как фаза обучения повысит или понизит какие-либо силы связей.
- Используйте пару медленного стохастика на девять сессий, 18-сессионный average directional index и определённую гистограмму MACD, а не наслаивайте близкие варианты одного и того же ряда.
- Замените трёхслойный вариант по умолчанию на четыре слоя и задайте размер добавленного скрытого слоя примерно в 12 процентов от числа единиц входного слоя.
- После того как большинство обучающих примеров даёт задуманный выход, зафиксируйте веса и используйте ту же сеть как предиктор или как источник последующих комбинаций правил.
Задайте выход до того, как сдвинется любой вес
Рыночный предиктор такого типа хранится как слои единиц, чьи числовые силы связей корректируются в ходе обучения, пока архитектура не сопоставит примеры с заданной целью.
Пригодность обученной системы зависит от того, как конструктор задаёт архитектуру входов и желаемый выход, потому что готовая матрица весов не раскрывает проверяемую причину каждого решения.
Редакторское прочтение: рассматривайте эту зависимость как задачу спецификации. Зафиксируйте взаимодополняющие окна lookback, определение гистограммы MACD и пятисессионную цель до того, как любой сети будет позволено подгонять веса.
Зафиксируйте взаимодополняющие окна lookback и пятисессионную цель
Показанный блок входов включает пару медленного стохастика %K и %D на девять сессий и 18-сессионный average directional index. Стохастический осциллятор — это пара медленных %K и %D, рассчитанная по девятисессионному lookback и подаваемая как упорядоченные осцилляторные входы в прогнозную сеть. Average directional index — это 18-сессионное показание направленного движения, используемое как вход силы тренда, а не как самостоятельное правило по графику.
Вход гистограммы MACD формируется как разность между экспоненциальной линией MACD 12 против 26 сессий и девятисессионным сигналом этой линии. Эта гистограмма используется как вход, полученный с графика.
Ещё два входа — текущее закрытие индекса и закрытие пятью сессиями ранее. Назначенная цель — процентное изменение этого индекса через пять сессий вперёд. Этот горизонт прогноза — фиксированное опережение на пять сессий, которое задаёт выход сети как процентное изменение, а не как одновременную классификацию.
Рассматривайте почти дублирующие ряды как риск конструкции
Финансовые входы, которые являются близкими вариантами друг друга, могут затруднять обучение. Наслаивание дополнительных рядов того же типа рассматривается как риск конструкции.
Избыточность входов — это перекрытие индикаторов, которые перекодируют почти один и тот же ценовой путь и могут ухудшать обучение, если их наслаивать без конструктивной причины.
Пятисессионное изменение S&P 500, которое сеть обучают выдавать
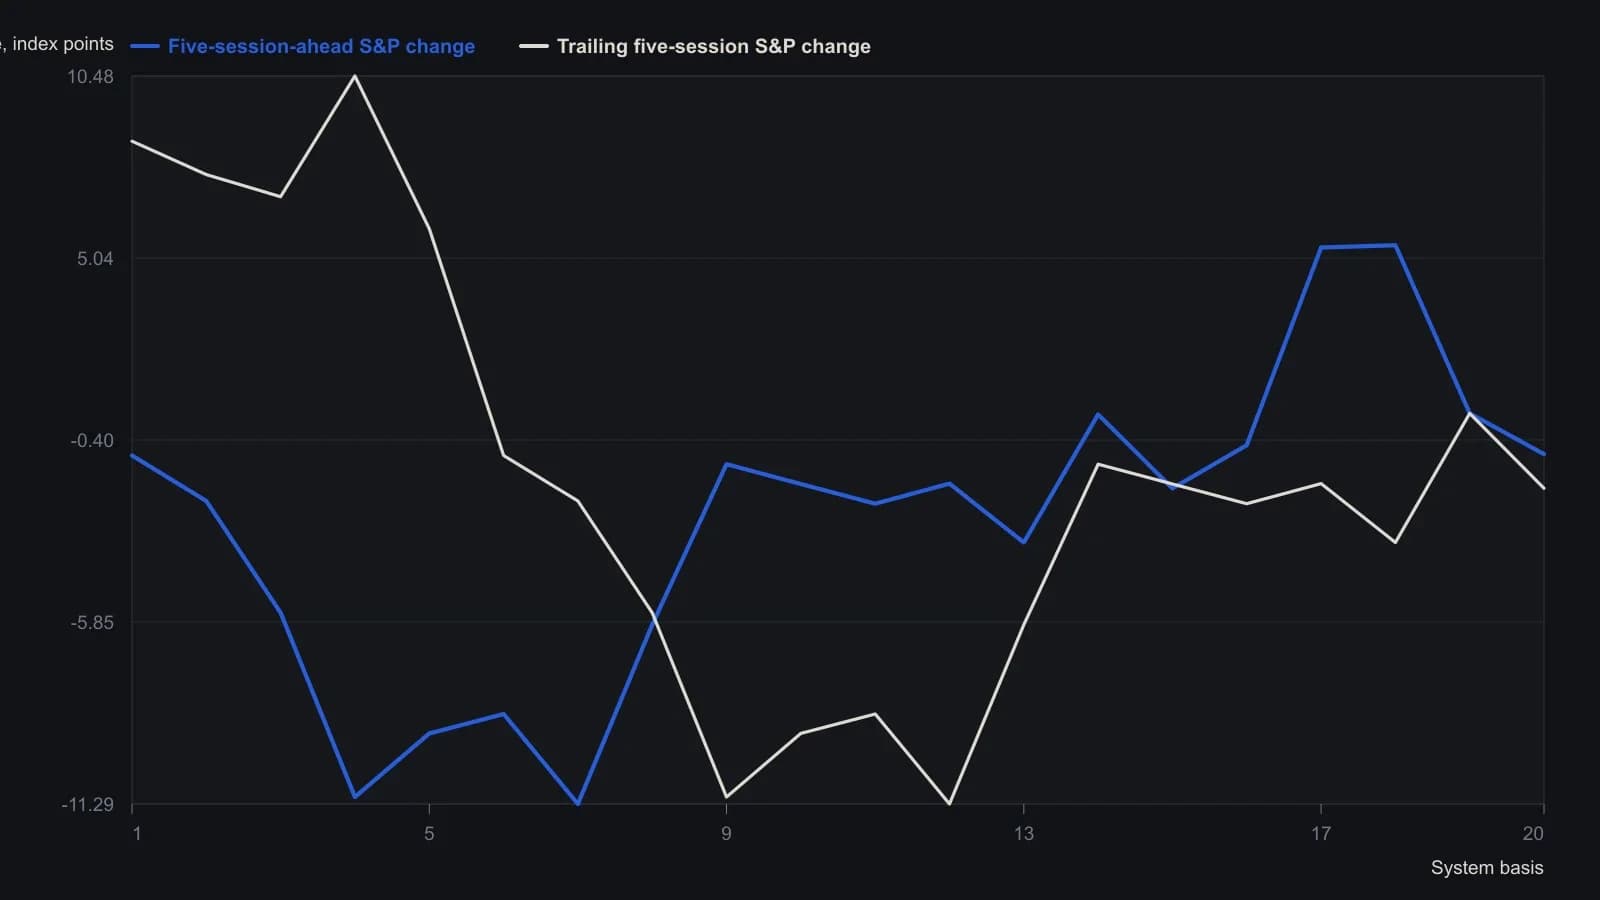
В статье цель названа пятисессионной процентной разницей, но в напечатанном столбце Result стоит закрытие S&P 500 пятью строками позже минус текущее закрытие, поэтому ряд ведётся в индексных пунктах. Сопутствующие входы в той же таблице — 9-дневные медленные %D и %K, ADX, гистограмма MACD, закрытие S&P 500 и запаздывающее пятисессионное изменение.
Добавьте скрытый слой заданного размера, затем запустите фазу обучения
Один конструктивный выбор заменяет трёхслойный вариант по умолчанию на четыре слоя и задаёт размер добавленного скрытого слоя примерно в 12 процентов от числа единиц входного слоя. Скрытый слой — это промежуточный слой взвешенных единиц, который преобразует блок индикаторов до того, как он достигнет прогнозного выхода.
Фаза обучения — это интервал, когда силы связей повышаются или понижаются в зависимости от того, совпадает ли догадка с назначенной целью.
После того как большинство обучающих примеров даёт задуманный выход, зафиксированные веса используются как предиктор. Та же сеть может также выявлять комбинации индикаторов, которые позднее система правил могла бы закодировать.
Все разборы дорожки · 56 разборов
- 1986Циклически согласованный Directional Trend Indicator
- 1987Что на самом деле сравнивают правила входа по кроссоверу и по направленному движению
- 1988Пересечению направленных линий нужны фильтр тренда, правило крайней точки и долларовый стоп
- 1988Построение истинного диапазона адресацией со смещением
- 1988Построение направленного движения по диапазону бара
- 1988Построение индекса среднего направленного движения: рекурсивное сглаживание и смещение окна ретроспекции
- 1988Поэтапное построение Average Directional Index с подтверждением Relative Strength Index и оповещениями о стопе
- 1988Построение Average Directional Index с зафиксированными правилами истинного диапазона и направленности
- 1991Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 1991Построение пятисессионных прогнозов по входам стохастика, ADX и MACD
- 1993Построение среднего направленного индекса из направленного движения и истинного диапазона
- 1993Подтверждение n-барных пробоев фильтрами ADX и DX
- 1994Построение трендового фильтра по ширине полос Боллинджера
- 1994Предторговый чеклист, который может отказать лонгу тремя способами
- 1997Порог ADX и скользящая средняя как трендовый фильтр
- 1998Режимные фильтры для мутировавших индикаторов
- 1999Построение среднего направленного индекса из расширения диапазона и истинного диапазона
- 2000Оценка ADX, RSI и скользящих средних в хранилище по множеству акций
- 2000Stochastic pop как фильтрованный сетап продолжения
- 2000Начало и выход по одному индексу среднего направленного движения
- 2002Совместное чтение ADX и MACD для силы и направления тренда
- 2003Адаптивный пробой Дончиана с подразумеваемой волатильностью и объёмом
- 2004Индекс среднего направленного движения как режимный фильтр для индекса относительной силы и стохастического осциллятора
- 2004Построение объёма, нормированного на истинный диапазон, как направленного фильтра
- 2005Построение многофильтровой процедуры пробоя пенни-стоков
- 2005Соберите один плейбук, который переключается вместе с режимом сессии
- 2005Сочетание полос Боллинджера, индекса среднего направленного движения и коррекции Фибоначчи на валютных парах
- 2006Сборка адаптивной ценовой зоны из дважды сглаженных средних
- 2006Шлюз силы ADX для MACD и стохастического осциллятора
- 2007Направленное движение как фильтр плюс триггер
- 2007Построение стека разрешения тренда с приоритетом вето
- 2007Гейты ADX для конца тренда, диапазона и разворота
- 2008Построение девятиячеистой сетки directional-ratio
- 2008Lookback-периоды ADX и directional trend indicator как параметры фильтра тренда
- 2008Согласованная с удержанием рыночная линза на основе средних и пересечений directional-line
- 2008Девятиячеечное направленное табло для входов на нескольких горизонтах
- 2010Построение Vortex Indicator из расстояний максимум–минимум
- 2010Построение ценовых фильтров ADX, RSI и MACD
- 2011Построение Volume Zone Oscillator с фильтром режима на основе скользящей средней и Average Directional Index
- 2011Volume Zone Oscillator, обусловленный фильтром Average Directional Index
- 2011Названия свечей требуют проверок volume-price, ADX и скользящей средней
- 2012Кластерные линии average-directional-index как фильтр начала тренда
- 2012Кластерные фильтры Average Directional Index для сигналов начала тренда
- 2012Подтверждение начала или разворота тренда тройным кластером ADX
- 2013Построение стека позднего входа из знакового осциллятора DMI
- 2013Направленный осциллятор и его Stochastic как составной фильтр тайминга
- 2013Lookback-периоды кластера ADX — закреплённая спецификация, а не подпись на графике
- 2013Совмещение скользящих средних, стохастиков и ADX в дневном скане
- 2015Сборка Average Directional Index из направленного движения
- 2016Как фильтр Average Directional Index и вход на пробое образуют одну процедуру
- 2016Оценивайте пересечения RSI и стохастика только когда ADX подтверждает тренд
- 2018Построение фильтра ADX для внутридневных пробоев
- 2018Гейт волатильности ADX для пробоев максимума предыдущего дня
- 2019Полосы экспоненциального отклонения со скользящей средней, RSI и ADX
- 2020Трендовый фильтр нормализованного наклона на основе линейной регрессии
- 2020Гейтирование дивергенций волатильности и моментума фильтром Trend