1988выпуск C071-6
Когда волатильность, а не направление, выбирает опционный спред
Направленный длинный опцион, который игнорирует волатильность, может принести убыток, если рынок пойдёт против, останется без движения или даже двинется как ожидалось, потому что временной распад съедает премию. Рабочий процесс архива сначала помещает подразумеваемую волатильность в исторический диапазон этого контракта, затем подбирает опционный спред под режим волатильности или воздерживается.
- Текущее значение волатильности является высоким или низким только тогда, когда его сравнивают с собственным историческим диапазоном этого контракта.
- Очень низкая волатильность связывалась с высокой вероятностью последующего крупного движения. Очень высокая волатильность связывалась с большей вероятностью торгового диапазона.
- Направленный длинный опцион, который игнорирует волатильность, может принести убыток, если рынок пойдёт против, останется без движения или даже двинется как ожидалось, потому что временной распад съедает премию.
- Режим волатильности классифицирует контракт как low-and-rising, high-and-falling или high-and-vertical и используется, чтобы выбрать опционный спред или воздержаться от него.
Длинный опцион, который игнорирует волатильность
Волатильность рассчитывается по опциону и рынку базового фьючерса. Она растёт, когда этот рынок движется быстро, и падает, когда он спокоен.
Направленный длинный опцион, который игнорирует это значение, может принести убыток, если рынок пойдёт против, останется без движения или даже двинется как ожидалось, потому что временной распад съедает премию. Одного направления недостаточно, чтобы решить, своевременна ли покупка опционов.
Высокая или низкая только относительно диапазона этого контракта
Подразумеваемая волатильность — это текущая подразумеваемая опционом величина ожидаемого движения, оцениваемая относительно собственного исторического диапазона этого контракта. Историческая волатильность — это прошлое реализованное движение, по которому отмечают, является ли сегодняшнее подразумеваемое значение относительно высоким или низким.
Сравнение текущего значения волатильности с историческим диапазоном этого контракта и показывает, является ли волатильность относительно высокой или низкой. Значение, взятое изолированно, этого не делает.
Сначала поставьте режим, потом страйки
Архив связывал очень низкую волатильность с высокой вероятностью последующего крупного движения. Он связывал очень высокую волатильность с большей вероятностью торгового диапазона.
Профессиональный рабочий процесс сначала помещает волатильность в её исторический диапазон, затем проверяет, как разные страйки и месяцы ведут себя на нескольких рыночных траекториях, прежде чем решать, своевременна ли покупка опционов.
Режим волатильности — это классификация контракта как low-and-rising, high-and-falling или high-and-vertical, используемая, чтобы выбрать спред или воздержаться от него. Опционный спред — это заданная комбинация страйков и месяцев, подобранная под этот режим, включая синтетические фьючерсы, нейтральные премиальные структуры и ratio-спреды.
Как волатильность сжалась в начале 1987
В начале 1987 зерновые и металлы сочетали крайне низкую историческую волатильность с графическими паттернами, которые читались как повышающие вероятность пробоя вверх.
В тот же период мартовские вне денег путы и коллы S&P 500, купленные в феврале, теряли стоимость при высокой премии и коротком оставшемся сроке жизни. Продавцы этих опционов были в выгодном положении независимо от направления.
Волатильность может сжиматься медленно или внезапно. Волатильность Treasury bond упала почти на 50% в начале 1987. Волатильность опционов на швейцарский франк упала на 30% за один день после того, как ожидаемое событие политики не принесло изменений, а путы и коллы потеряли более одной четверти своей стоимости.
Швейцарский франк, март 1987: 8-барная историческая волатильность
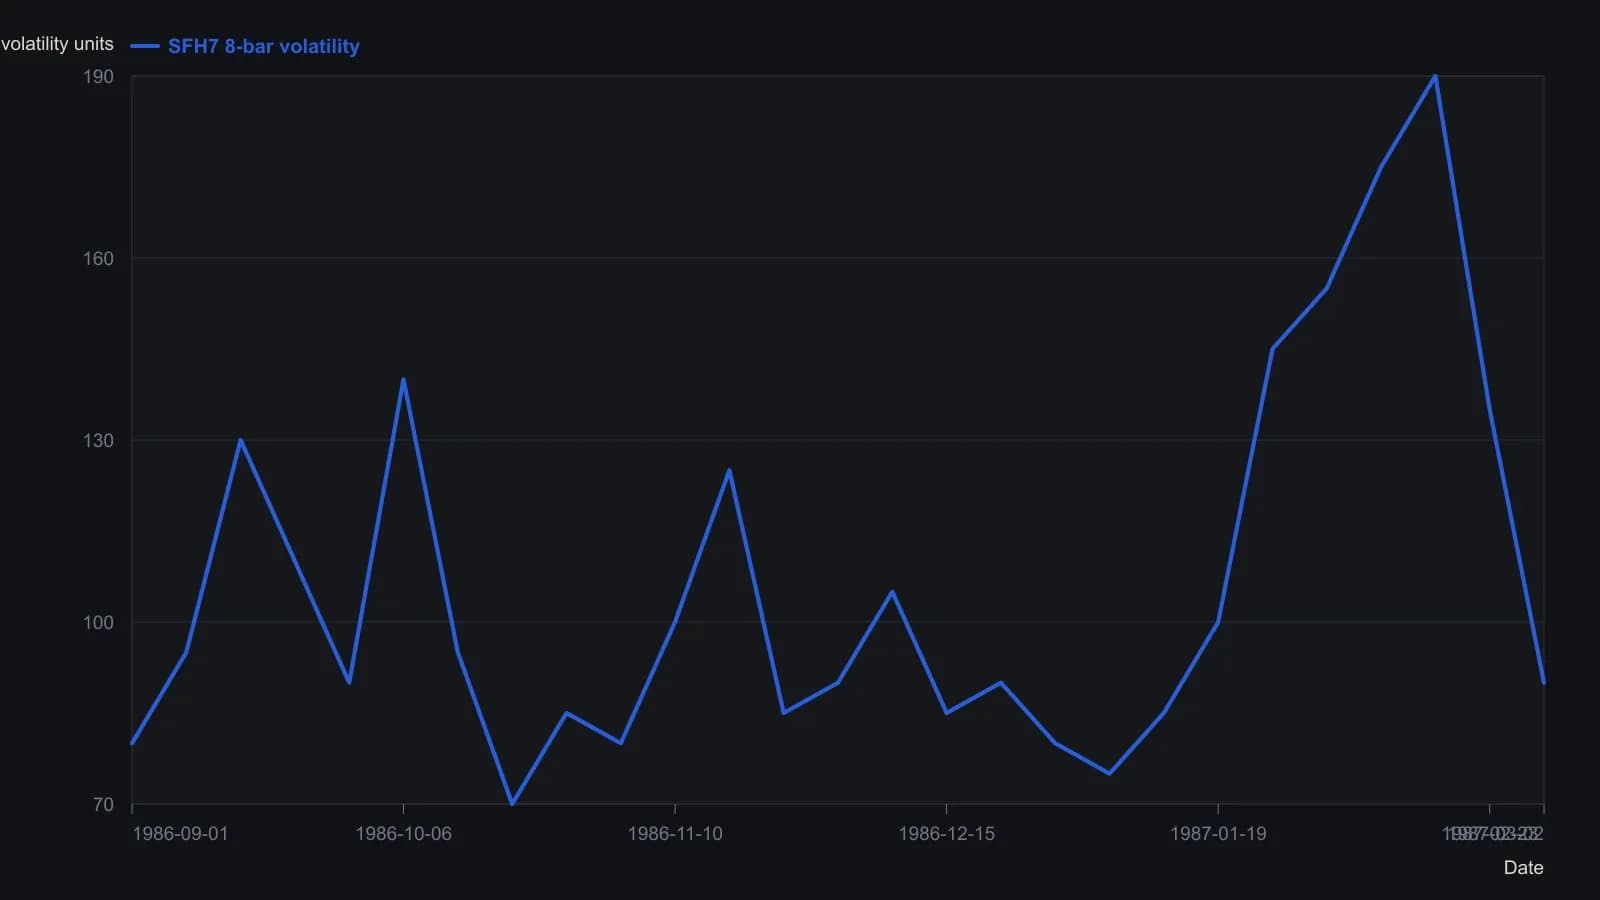
Точки — приблизительные недельные отсчёты с нижней панели Commodity Quote-Graphics с подписью SFH7 DAILY 8 BAR VOLATILITY; растр не позволяет снять значения точнее примерно пяти единиц волатильности. Печатная сессия 5 March 1987: открытие 6441, максимум 6498, минимум 6431, закрытие 6482.
Три режимных правила для спреда
Три режимных правила сопоставляют волатильность со спредами.
Низкая и начинающая расти благоприятствует пробою шестимесячной линии тренда, затем позиции в синтетических фьючерсах. Синтетические фьючерсы — это опционная комбинация, построенная так, чтобы вести себя как направленная фьючерсная позиция после пробоя при низкой волатильности.
Высокая и начинающая снижаться благоприятствует диапазону и нейтральным премиальным позициям.
Высокая при почти вертикальном тренде благоприятствует ratio-спредам, потому что опционы далеко вне денег обычно дороги относительно более близких страйков. Ratio-спред продаёт больше опционов далеко вне денег, чем покупает опционов около денег, когда рыночный тренд почти вертикален, а внешние страйки выглядят дорогими.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019