1992выпуск C051-11
Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
Короткая линейная регрессия по упорядоченным ценам сессий возвращает значения наклона и свободного члена, которые проецируют следующий максимум, минимум и закрытие. r-squared и forecast-oscillator затем фиксируют, описывает ли эта линия ещё фактическую цену.
- Окно в пять сессий — стандарт по умолчанию для короткого горизонта при оценке наклона и свободного члена. Когда индекс следующей сессии равен 6, следующее закрытие записывается как 6m + c.
- Отдельные подгонки линейной регрессии по максимуму, минимуму и закрытию образуют полосу прогноза, которая может служить шкалой диапазона и уровнями действия на несколько тиков за проецируемым максимумом или минимумом.
- Оставляйте проекции в работе только пока r-squared превышает 0.1. Пересечение нуля forecast-oscillator, подтверждённое падением r-squared и сменой наклона, читается как раннее предупреждение о смене тренда.
- Выбор между точечным и интервальным прогнозом может заменить одно значение следующей сессии интервалом, который расширяется вместе с остаточной вариацией и выбранным уровнем доверия.
Линия, записанная по упорядоченным сессиям
Линейная подгонка вида Y = mX + c оценивается по известным парным наблюдениям. Подгонка возвращает значения наклона и свободного члена m и c, а r-squared от 0 до 1 — это доля вариации Y, объяснённая этой линией.
Независимый индекс X — это упорядоченный счёт сессий, а Y — зависимый ценовой ряд, который проецируется.
Стандарт окна в пять сессий
Скользящее окно в пять сессий — это стандарт по умолчанию для короткого горизонта. Предпочтительна история не менее 10 дней, и допускается любое окно.
Когда независимый индекс следующей сессии равен 6, следующее закрытие записывается как 6m + c.
Максимум, минимум и закрытие как полоса прогноза
Отдельные регрессии по максимуму, минимуму и закрытию дают полосу прогноза следующей сессии. Эта тройка может служить шкалой диапазона и уровнями действия на несколько тиков за проецируемым максимумом или минимумом.
Пороги r-squared на прогнозе
Интерпретационные пороги оставляют прогнозы в работе только когда r-squared превышает 0.1. r-squared ниже 0.1 трактуется как предупреждение, что смена тренда близка. r-squared выше 0.6 трактуется как действующий тренд.
forecast-oscillator
forecast-oscillator %F равен 100, умноженному на (реализованное значение минус одношаговый прогноз), делённому на реализованное значение. Его знак фиксирует, напечатал ли рынок выше или ниже проекции.
Пересечение нуля %F читается как раннее предупреждение о смене тренда и подтверждается падением r-squared и сменой наклона регрессии. Последующее направление описывается как обычно следующее за знаком %F.
Проиллюстрированные ряды фондового индекса и наличной пшеницы
На проиллюстрированном ряде фондового индекса прогноз отставал от цены во время трендов. Пересечения закрытия и прогноза появлялись за несколько сессий до смены направления. Близкий к нулю r-squared отмечал безтрендовые отрезки, а сильные тренды совпадали с высоким r-squared и наклоном.
Та же конструкция high-low-close применяется к ряду наличной пшеницы, где пересечения нуля %F и значения r-squared ниже 0.1 используются как те же диагностики смены тренда.
Шаги в таблице и интервальная форма
Реализация в электронной таблице оценивает c, m и r-squared по пяти закрытиям против фиксированных последовательных значений X. Она записывает следующее закрытие как c + 6m и вычисляет %F как (фактическое закрытие минус прогноз), делённое на фактическое закрытие, умноженное на 100.
Точечный прогноз можно заменить интервалом, который расширяется вместе с остаточной вариацией и выбранным уровнем доверия. Конструкция описывается как более применимая в трендовых или диапазонных рынках, чем в волатильном, рваном движении.
Закрытие OEX против пятисессионного регрессионного прогноза
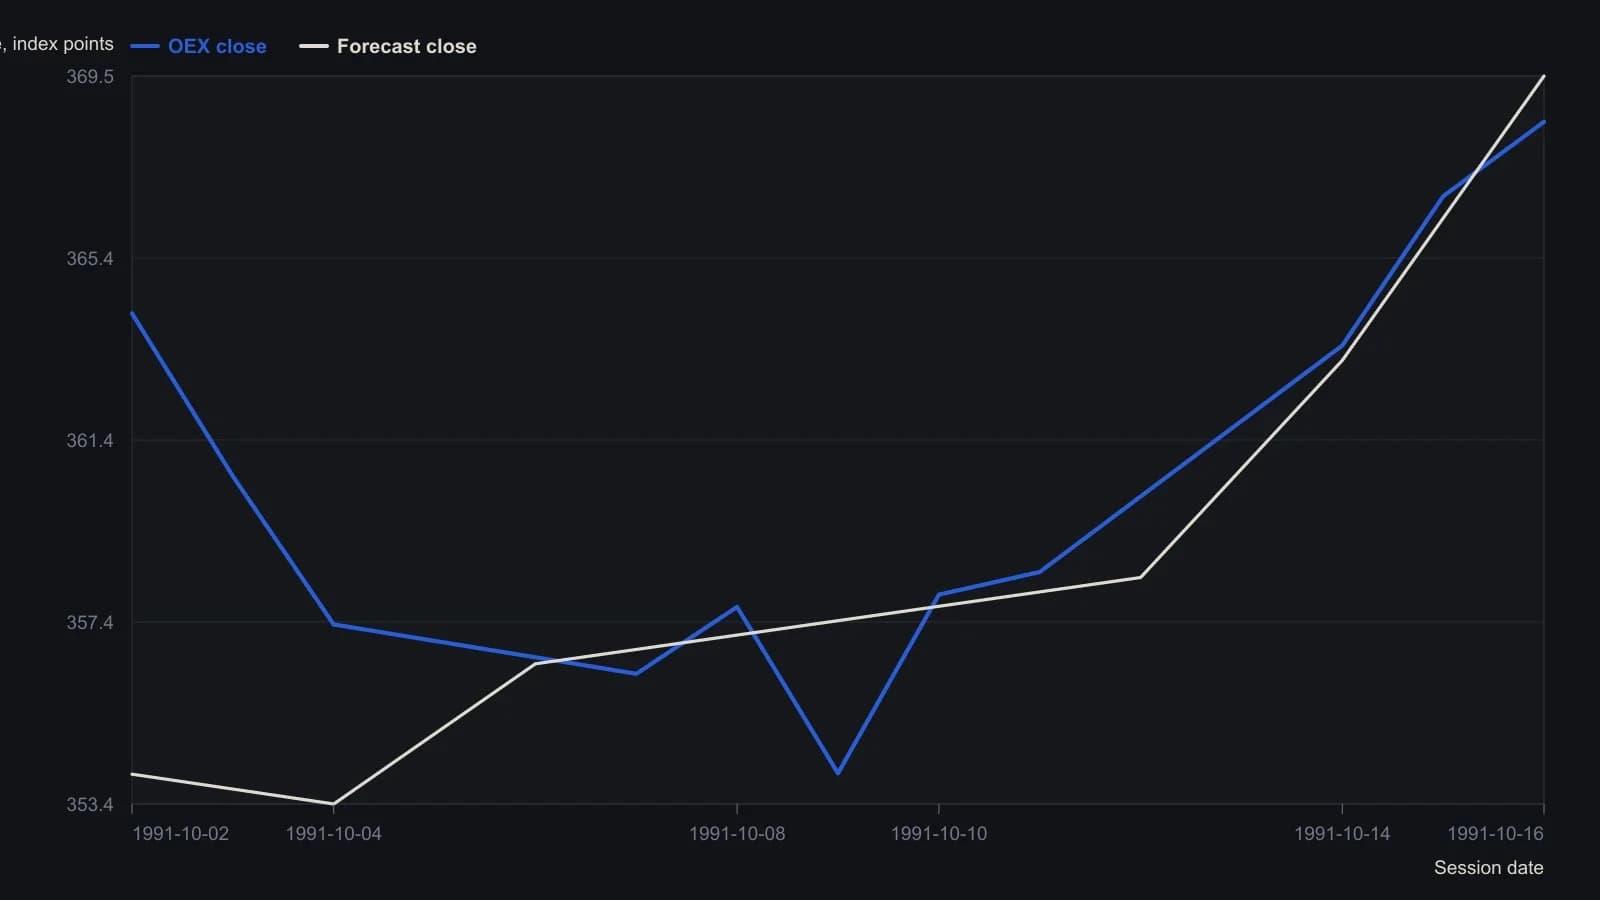
Каждое окно — пять сессий, X пронумерован от 1 до 5; следующее закрытие всегда записывается как 6m + c в следующей строке. Поэтому первый прогноз приходится на 9 October.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии