1989выпуск C071-6
Цена драгоценного металла как меняющееся межрыночное уравнение
Пошаговая множественная линейная регрессия оценивала золото, платину и серебро по индикаторам инфляции и валютным курсам на указанных выборках 1975-1989. Коэффициент детерминации, необъяснённый остаток и соотношение золото-платина затем показывали, насколько плотно каждый металл всё ещё следовал за этими межрыночными входами.
- Пошаговая множественная линейная регрессия оценивала среднюю цену металла по связанным рядам, таким как индикаторы инфляции и, когда они всё ещё помогали, валютные курсы.
- Для 1975-1989 индексы потребительских цен и цен производителей связывались примерно с 77% вариации цены золота; добавление валютных курсов повысило эту долю до 85% и оставило 15% необъяснённого остатка.
- На выборке платины June 1982-January 1989 пошаговый отбор отбросил оба индекса инфляции и отнёс 76% дисперсии цены к изменениям валютных курсов.
- С January 1975 соотношение золото-платина в среднем держалось около 0.92 и позднее, по-видимому, закрепилось ниже 0.8, тогда как серебро показало самую слабую связь с инфляцией и валютой среди трёх металлов.
Сначала оцените металл по инфляции и валюте
Межрыночный анализ здесь означает чтение одного металла относительно индикаторов инфляции и валютных курсов, а не только относительно его собственной ценовой истории. Рабочий инструмент — линейная регрессия: подогнанное линейное уравнение, которое отображает упорядоченные наблюдения инфляции, валюты или связанные наблюдения в оценку цены металла на указанной выборке.
Корреляционный анализ затем измеряет, насколько плотно траектория металла следует за этими инфляционными и валютными входами на заданном lookback. Архивный рабочий процесс использовал пошаговую множественную линейную регрессию, чтобы оценить среднюю цену металла по связанным рядам, таким как индикаторы инфляции. Пошаговый отбор оставляет только те межрыночные переменные, которые помогают объяснить зависимую цену металла, и может отбросить остальные.
Что выборки по золоту связывали с этими входами
Для 1975-1989 индексы потребительских цен и цен производителей вместе дали коэффициент детерминации 0.7664, или около 77% вариации цены золота. Коэффициент детерминации — это доля вариации цены, связанная с подогнанным межрыночным уравнением на указанной выборке.
Добавление валютных курсов связало 85% вариации цены золота с тремя межрыночными входами и оставило 15% другим влияниям. Эта оставшаяся доля — необъяснённый остаток: часть вариации цены, которая остаётся после учёта отобранных инфляционных и валютных переменных. За June 1982-January 1989 та же спецификация по золоту объяснила 72% изменения цены, оставив остаток 28%.
Среднемесячная цена золота и регрессия по инфляции и валютным курсам, 1975–1988
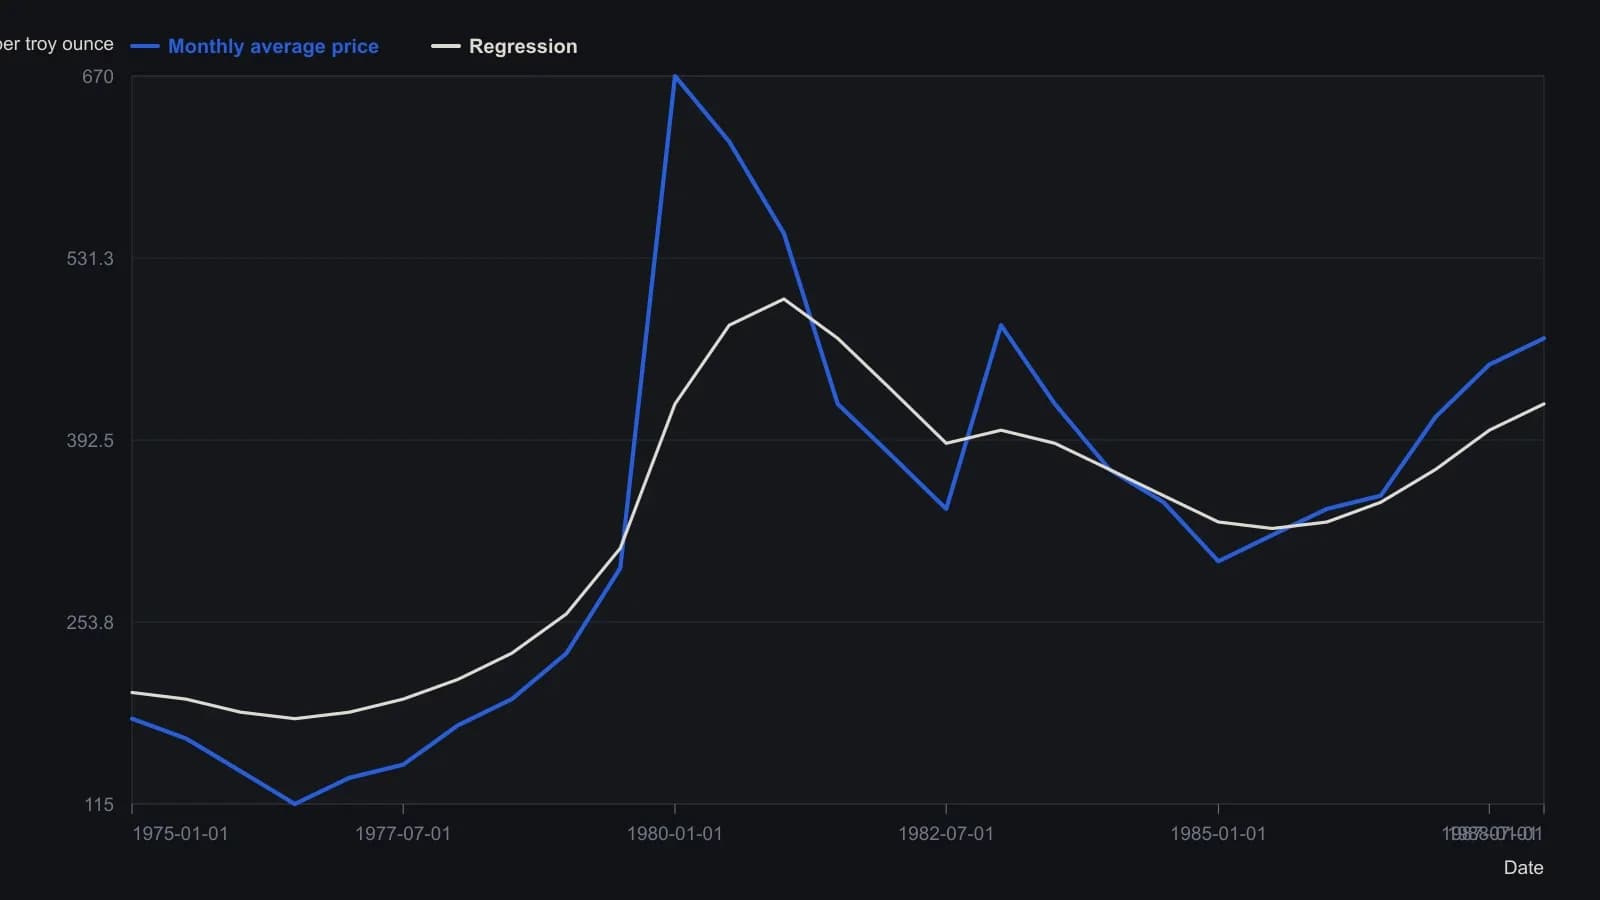
Значения Y — приблизительные отсчёты с растра в логарифмическом масштабе; источник приводит R² = 0.85 после того, как к ИПЦ и ИЦП присоединяются валютные курсы, и 0.7664 для двух инфляционных индикаторов самих по себе. Выборка в статье идёт по январь 1989; деления печатной оси X заканчиваются на 88-1-1.
Когда платина отбросила индикаторы инфляции
У платины с January 1975 по January 1989 около 80% дисперсии цены связывалось с внутренней инфляцией и валютными курсами. На выборке платины June 1982-January 1989 пошаговый отбор отбросил оба индекса инфляции и отнёс 76% дисперсии цены к изменениям валютных курсов, при зависимости от импорта выше 99%.
Серебро и соотношение золото-платина
Регрессии серебра по инфляции и FX объяснили около 57% дисперсии с January 1975 по January 1989 и около 66% с June 1982 по January 1989 — самую слабую связь среди трёх металлов.
С January 1975 ценовое соотношение золото/платина в среднем держалось около 0.92 и позднее, по-видимому, закрепилось ниже 0.8. Соотношение золото-платина — это относительная цена золота к платине, используемая как маркер в стиле спреда, показывающий, остаётся ли пара в своём обычном диапазоне.
Как исторический анализ использовал уравнения
Исторический анализ рассматривал подогнанные уравнения как способ отмечать необычно высокие или низкие значения металла, отмечая при этом, что тип и вес объясняющих факторов меняются со временем.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом