1991выпуск C051-5
Вневыборочные проверки линейных аппроксимаций роста
Линия наименьших квадратов служит оценённой базой роста только когда lookback зафиксирован, а следующий интервал выборки назван. Архив сравнивал последующие доли попаданий с собственными долями роста и падения ряда и спрашивал, какое значение сохранило бы внутривыборочный наклон.
- Оценка по каждому месячному закрытию широкого индекса акций с 1947 до середины 1991, без фильтра индикатора, всё равно дала больше последующих приростов, чем модель случайности, при заявленной достоверности 0.999.
- Если рынок рос в 53 процентах интервалов и падал в 47 процентах, эти доли и есть ожидаемая частота для теста batting average, а не значение по умолчанию около 0.5.
- Вневыборочное продление продолжает подогнанную линию на один интервал выборки за последнюю наблюдаемую точку и спрашивает, какое значение сохранило бы внутривыборочный наклон.
- Выбор окна может поменять, какой ряд выглядит сильнее; шесть лет считались комфортной базой для двухлетнего продления только если используется вся запись.
Оценённая линия роста
Линия наименьших квадратов — это аппроксимация первого порядка по упорядоченным наблюдениям, которая минимизирует квадраты остатков и даёт наклон, трактуемый как постоянный темп роста. Затем архив оценивал последующие интервалы после заданного условия, используя batting average, а не оставляя наклон описанием подогнанного окна.
Доли попаданий и ожидаемая частота
Оценка, построенная по каждому месячному закрытию широкого индекса акций с 1947 до середины 1991, без фильтра индикатора, всё равно дала больше последующих приростов, чем модель случайности, при заявленной достоверности 0.999. В этой схеме доли попаданий случайный результат описывался как batting average около 0.5 и достоверность ниже 0.9.
Если рынок рос в 53 процентах интервалов и падал в 47 процентах, эти доли становятся ожидаемой частотой, с которой сравнивают batting average индикатора. Счётчики случайности — это нефильтрованные доли роста и падения того же ряда.
Натуральный логарифм каждого закрытия периода предлагался как поправка на смещение. В ответе утверждалось, что логарифмы не уберут лишнее время, проведённое в росте.
Какое значение должен показать следующий интервал
Сравнительные ряды задавались с прибылью 1.00 в 1980 и 2.00 в 1985. Линии наименьших квадратов затем давали внутривыборочные подогнанные значения и расчётную величину 1986, первый год после наблюдаемого окна. Это расчётное значение и есть вневыборочное продление: продолжить подогнанную линию на один заданный интервал выборки за последнюю наблюдаемую точку, чтобы увидеть, какое значение сохранило бы внутривыборочный наклон.
Идеализированная траектория росла пятью равными шагами 0.20. Сохранение наклона 20 процентов в 1986 подразумевало значение 2.20. Использовались наклоны регрессии, а не статистика среднего наклона.
При расширении окна наименьших квадратов на 1980-86 только один сравнительный ряд мог сохранить общий наклон 20 процентов после снижения в 1986. Остальным требовалось значение 1986 выше каждой величины предыдущих шести лет.
Выбор окна и короткие отрезки
Выбор окна определяет, какие последовательные наблюдения входят в аппроксимацию. Короткий благоприятный срез может поменять, какой ряд выглядит сильнее.
Для отрезка в пять или шесть лет уравнения первого порядка считалось достаточно. Неопределённость, как говорилось, быстро растёт за последним фактическим годом. Шесть лет считались комфортной базой для двухлетнего продления только если используется вся запись.
Прибыль компании A: зафиксированный наклон 1980–85 и значения 1986–87
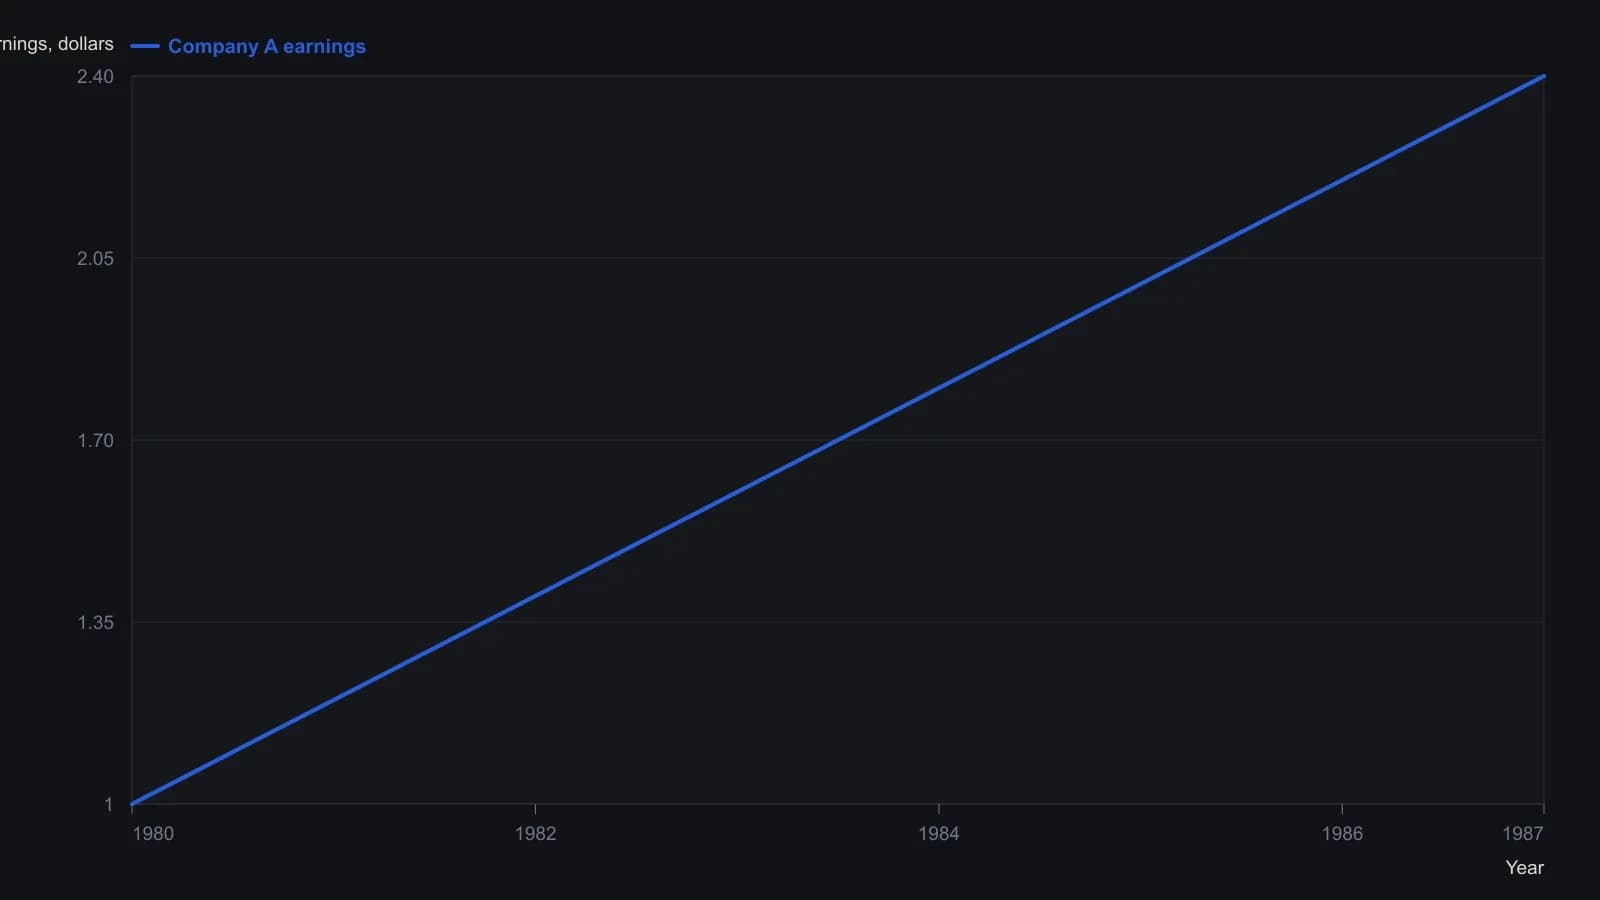
Значения Lomartire 2.20 / 2.40 продолжают наклон наименьших квадратов $0.20 в год, а не темп сложного роста 20% (поправка Mokrasch). Дополнение привязывает ±0.50 (1986) и ±0.54 (1987) только к этим двум значениям.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии