1992выпуск C031-10
Построение скринингов лог-линейного роста и надёжности
Двухгейтная модель ранжирования берёт и прогноз роста, и фильтр устойчивости из одной лог-линейной аппроксимации методом наименьших квадратов. Только имена, прошедшие эти регрессионные гейты, затем упорядочиваются по рыночной стоимости в годовую книгу из пяти имён.
- И прибыль, и дивиденды должны показывать лог-линейный темп роста 10%, оценённый по шести наблюдениям, охватывающим пять лет.
- Та же аппроксимация даёт надёжность роста, и только ряды с r-squared не ниже 90% проходят второй гейт.
- Ранг по рыночной стоимости применяется после обоих гейтов, и каждая концентрированная годовая книга держит пять имён на окне 31 марта.
- Точка прибыли за неполный год получает дробный индекс времени, например 4.25 или 4.50, чтобы наклон по методу наименьших квадратов соответствовал доступному кварталу.
Три ряда и два гейта
Скрининговая конструкция анализирует три годовых ряда: дивиденды, отчётную прибыль и рыночную стоимость акций в обращении.
Первый гейт требует, чтобы и прибыль, и дивиденды показывали сложный темп роста 10%, оценённый по шести наблюдениям, охватывающим пять лет.
Второй гейт оставляет только ряды, у которых регрессия темпа роста имеет надёжность не ниже 90%, измеренную как r-squared этой аппроксимации. Имена, прошедшие оба регрессионных гейта, затем упорядочиваются по совокупной рыночной стоимости.
Лог-линейный темп роста
Процентный рост строится как наклон линии наименьших квадратов, подогнанной к логарифму ряда. Эта величина и есть лог-линейный темп роста.
Наклон по методу наименьших квадратов — это оценённая скорость изменения подогнанной прямой Y equals a plus bX, где X — время, а Y — логарифмированное наблюдение.
После логарифмирования ряда подогнанный наклон переводят обратно антилогарифмом, затем вычитают единицу и масштабируют результат на 100, чтобы восстановить темп роста. И прибыль, и дивиденды должны пройти тест 10% по этому восстановленному темпу.
Надёжность роста как фильтр «прошёл / не прошёл»
Надёжность роста — это коэффициент детерминации той же лог-линейной аппроксимации. Он используется как тест «прошёл / не прошёл» того, насколько устойчиво ряд следует траектории постоянного процента.
Устойчивость читается из той же статистики: насколько тесно ряд следует экспоненциальной траектории постоянного процента. Сохраняются только аппроксимации с надёжностью не ниже 90%.
Ранг по рыночной стоимости и годовая книга
Имена, прошедшие оба регрессионных гейта, затем упорядочиваются по совокупной рыночной стоимости, определяемой как цена, умноженная на число акций в обращении. Это упорядочивание и есть ранг по рыночной стоимости. Он применяется только после гейтов роста и надёжности.
Каждая построенная книга держит пять имён, годовое окно датируется 31 марта, а первый год, который можно построить в исследовании, — 1967. Этот набор позиций и есть концентрированная годовая книга.
Слияние переходит в имя преемника, а выкуп за наличные при уходе с публичного рынка размещается в имени с наивысшим рангом, которого ещё нет в книге.
Сложная доходность модели из пяти акций против индексного фонда
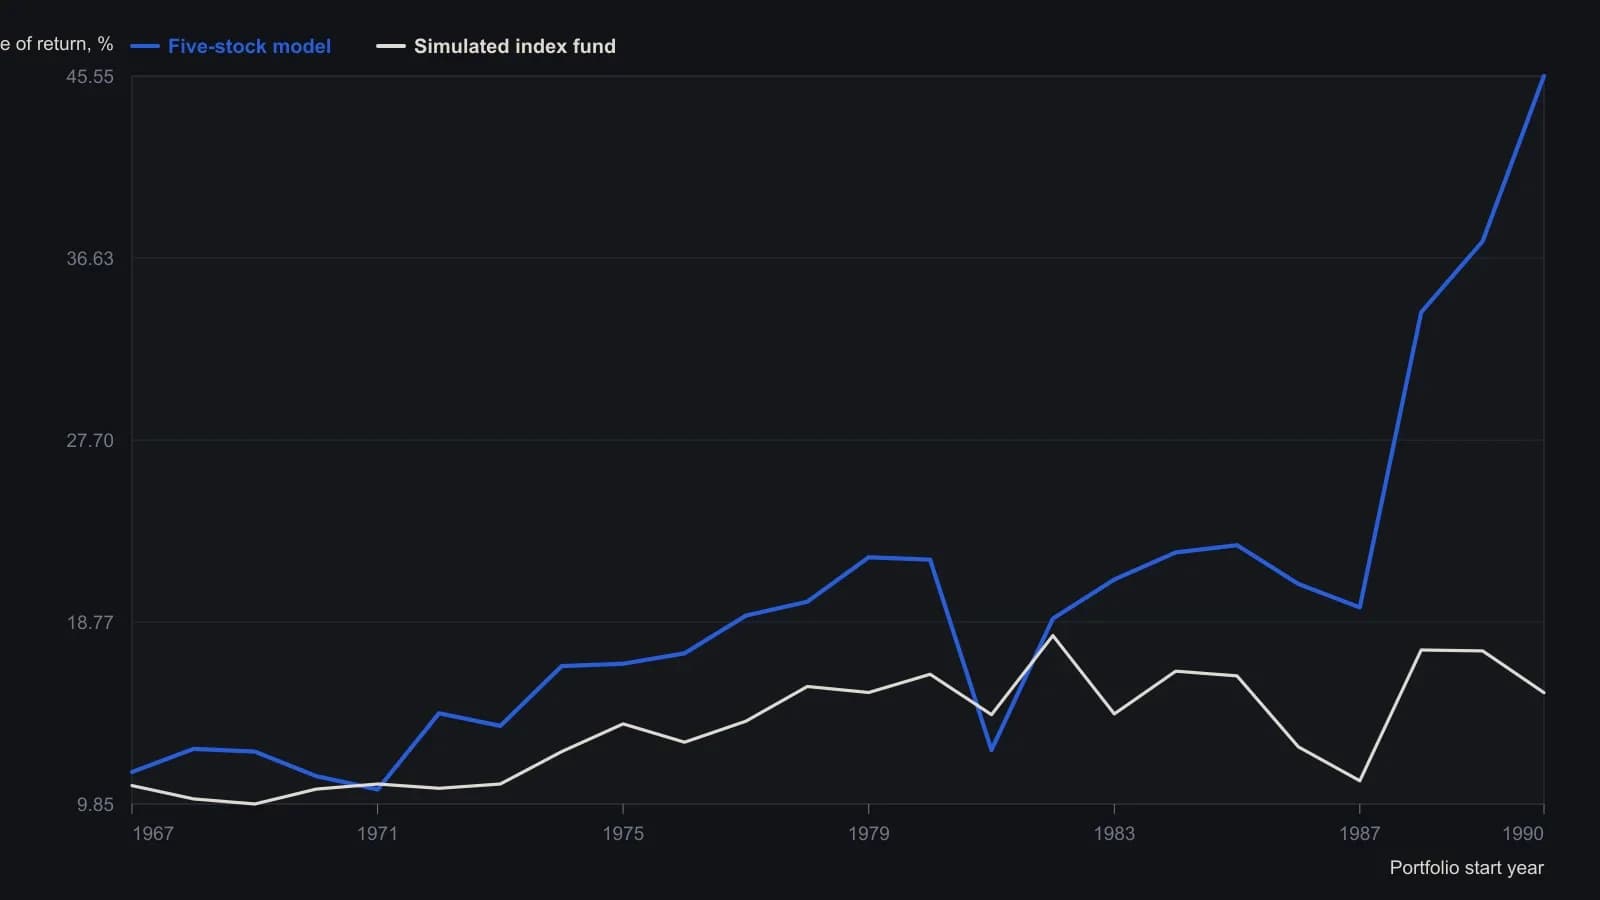
Каждая строка — гипотетическая сложная ставка с того стартового года по March 1991, а не последовательность однолетних доходностей. Слияния переносились в компанию-преемника; частные выкупы реинвестировались в следующую по рейтингу бумагу.
Дробный индекс времени для неполных лет
Если последняя точка прибыли относится к неполному году, назначьте дробный индекс времени. Задайте её временную координату как нецелое значение года, например 4.25 или 4.50, чтобы наклон по методу наименьших квадратов оставался согласованным с доступным кварталом.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии