2010выпуск C0971-83
Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
Swing-state остаётся вверх или вниз из четырёх скользящих экстремумов и переключается только на завершённом range-clear. Механическая процедура затем использует next-bar-market-entry, чтобы always-in-reversal можно было проверить как один rule-based-entry. Редакторская заметка: linear-regression-baseline на том же ряде — это прогнозное сравнение, а не часть правила переключения.
- Swing-state остаётся вверх, пока завершённый максимум не упадёт ниже скользящего наивысшего минимума, и остаётся вниз, пока завершённый минимум не поднимется выше скользящего наинизшего максимума.
- Пока swing-state вверх, механическая процедура покупает следующий бар по рынку; пока он вниз, процедура продаёт в шорт следующий бар по рынку.
- Реконструкция close-only не раскрывает пользовательских параметров и обновляет четыре скользящих экстремума, когда начинается новый бар; повышение pivot-strength выше 2 удлиняет свинги за пределы однобарового пивота.
- Те же правила переключения были показаны как раскраска баров, список статусов UP против DN, сканирование статуса по цене и объёму и вложенный переключатель после пробоя 10-барового наивысшего минимума или 10-барового наинизшего максимума.
Swing-state из четырёх скользящих экстремумов
Swing-state — бинарная метка. Он остаётся вверх, пока завершённый максимум не упадёт ниже скользящего наивысшего минимума. Он остаётся вниз, пока завершённый минимум не поднимется выше скользящего наинизшего максимума.
Живой опорный уровень — это swing-line: наивысший минимум во время восходящего свинга или наинизший максимум во время нисходящего свинга. Range-clear — это завершённый бар, чей максимум падает ниже наивысшего минимума или чей минимум поднимается выше наинизшего максимума и тем самым переключает swing-state.
Дневная свинг-линия GE, октябрь 2008 — январь 2009
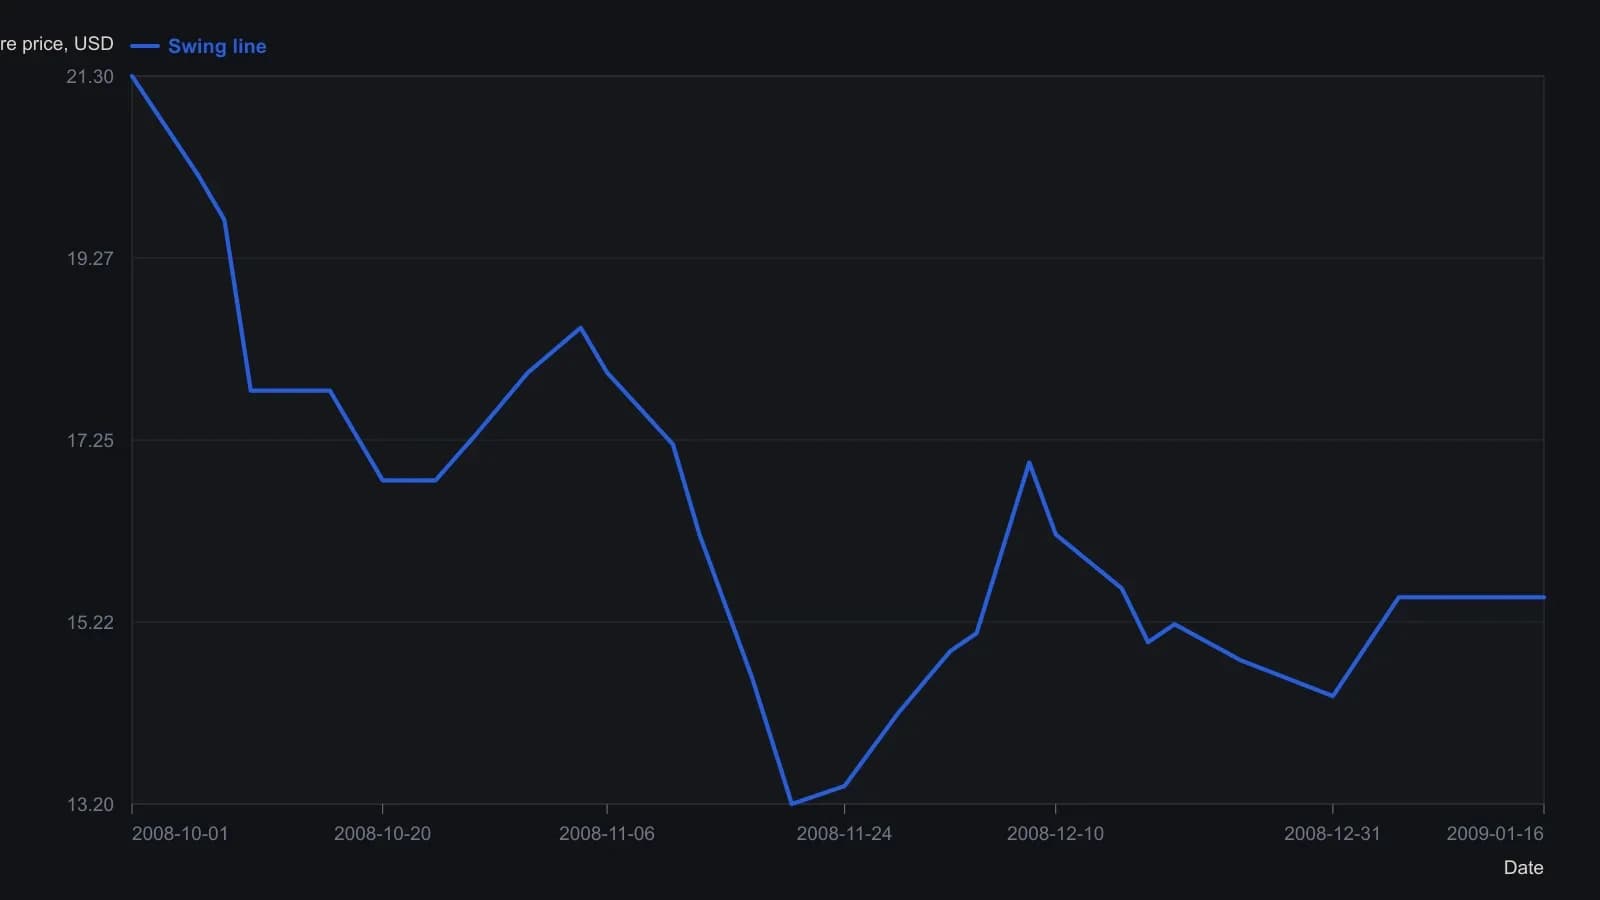
На скриншоте строится только действующий экстремум, поэтому на каждом переключении состояния линия идёт с разрывом. Сопутствующий код входит по рынку на следующем баре, так как максимум и минимум сессии неизвестны, пока этот бар не закроется.
Always-in-reversal и next-bar-market-entry
Пока swing-state вверх, механическая процедура покупает следующий бар по рынку. Пока swing-state вниз, процедура продаёт в шорт следующий бар по рынку. Эта связка и есть always-in-reversal.
Ордер — это next-bar-market-entry, потому что сработавший экстремум известен только после того, как бар, создавший range-clear, закрылся. Rule-based-entry срабатывает только когда выполнено опубликованное условие clear, поэтому вход, выход и воздержание остаются внутри одной процедуры.
Одна дневная иллюстрация откладывает вход до второго бара после того, как swing-line пробита, потому что экстремум этой сессии известен только после закрытия.
Реконструкция close-only и pivot-strength
Одна реконструкция close-only не раскрывает пользовательских параметров. Она обновляет четыре скользящих экстремума, когда начинается новый бар.
Исходная конструкция использует однобаровый пивот. Повышение добавленного параметра pivot-strength выше 2 удлиняет свинги за пределы этого однобарового определения.
Те же правила переключения без нарисованной линии
Сканирование статуса оставляло имена выше цены 10 долларов и среднедневного объёма в один миллион акций, затем помечало каждого выжившего как восходящий свинг или нисходящий свинг.
Те же правила переключения были также показаны как раскраска баров и как список статусов UP против DN, который не рисует линию. Одна вложенная формула сохраняет предыдущий уровень свинга и переключается только после пробоя 10-барового наивысшего минимума или 10-барового наинизшего максимума.
Clear младшего интервала и направление старшего интервала
Заметка о конструкции предлагает брать входы по clear младшего интервала только когда они совпадают с направлением свинга старшего интервала.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии