1991выпуск C071-5
Тренд как устойчивость, а не прямая линия
Обычная графическая практика рисует тренд как восходящую или нисходящую линию и пропускает горизонтальное удержание. Эта архивная статья рассматривает тренд как устойчивость, позволяет линии тренда оставаться горизонтальной, подвергает эту линию стресс-тесту с помощью подгонки линейной регрессии обратным проходом и сравнивает результат со скользящей средней, которая следует за ценой без перерисовки.
- Тренд — это устойчивость цены во времени, включая стабильный горизонтальный уровень, а не только восходящий или нисходящий наклон.
- Линия тренда формулирует направление или боковое удержание как визуальную гипотезу; локальная зависимость не требует, чтобы устойчивость была прямой линией.
- Пошаговая подгонка линейной регрессии назад от последних 20 дней трактует снижение коэффициента детерминации как признак того, что добавленная цена не согласуется с текущим трендом.
- Процентный фильтр задаёт, какие размеры свингов считаются трендами, а скользящая средняя следует за ценой и не требует от аналитика перерисовывать линию.
Устойчивость включает горизонтальное удержание
Обычная графическая практика сводит тренд к восходящей или нисходящей линии и часто опускает горизонтальную линию как описание устойчивости. Тренд здесь означает устойчивость цены во времени, включая стабильный горизонтальный уровень, а не только восходящий или нисходящий наклон.
Дневная непрерывность цены представлена как более типичная для крупных или администрируемых рынков, чем для рынков, которые регулярно перескакивают с одного уровня на другой. Локальная зависимость — каждая новая цена приходит рядом с предыдущей — сама по себе не требует моделировать устойчивость как прямую линию.
Линия тренда — это прямая линия на графике, которой задают направление или боковое удержание. Это визуальная гипотеза о траектории, а не полное описание того, как цены реально движутся.
Обратная подгонка может не подтвердиться
Процедура линейной регрессии может подогнать линию по последним 20 дням, затем каждый раз отступать на одно наблюдение назад и трактовать снижение коэффициента детерминации как признак того, что добавленная цена не согласуется с текущим трендом.
Такой регрессионный взгляд считает устойчивый горизонтальный уровень трендом точно так же, как считает трендом растущие или падающие цены. Движение можно определить как отклонение от подогнанной линии или как резкое изменение наклона или длины линии.
Масштаб фильтра и линия, которую не перерисовывают
Процентный фильтр 6% на S&P 500 используется, чтобы стереть меньшие свинги и тем самым определить как рабочие тренды только движения такого размера или крупнее. Размер свинга, который оставляет фильтр, также задаёт эффективный горизонт: поиск волны 6% означает игнорирование свингов от 1% до 2% и работу в ином масштабе, чем определения свингов от 10% до 25%.
Скользящие средние описаны как недискреционное продолжение мышления о тренде прямыми линиями, потому что они следуют за ценой и не требуют от аналитика перерисовывать линию.
S&P 500 с фильтром колебаний 6%
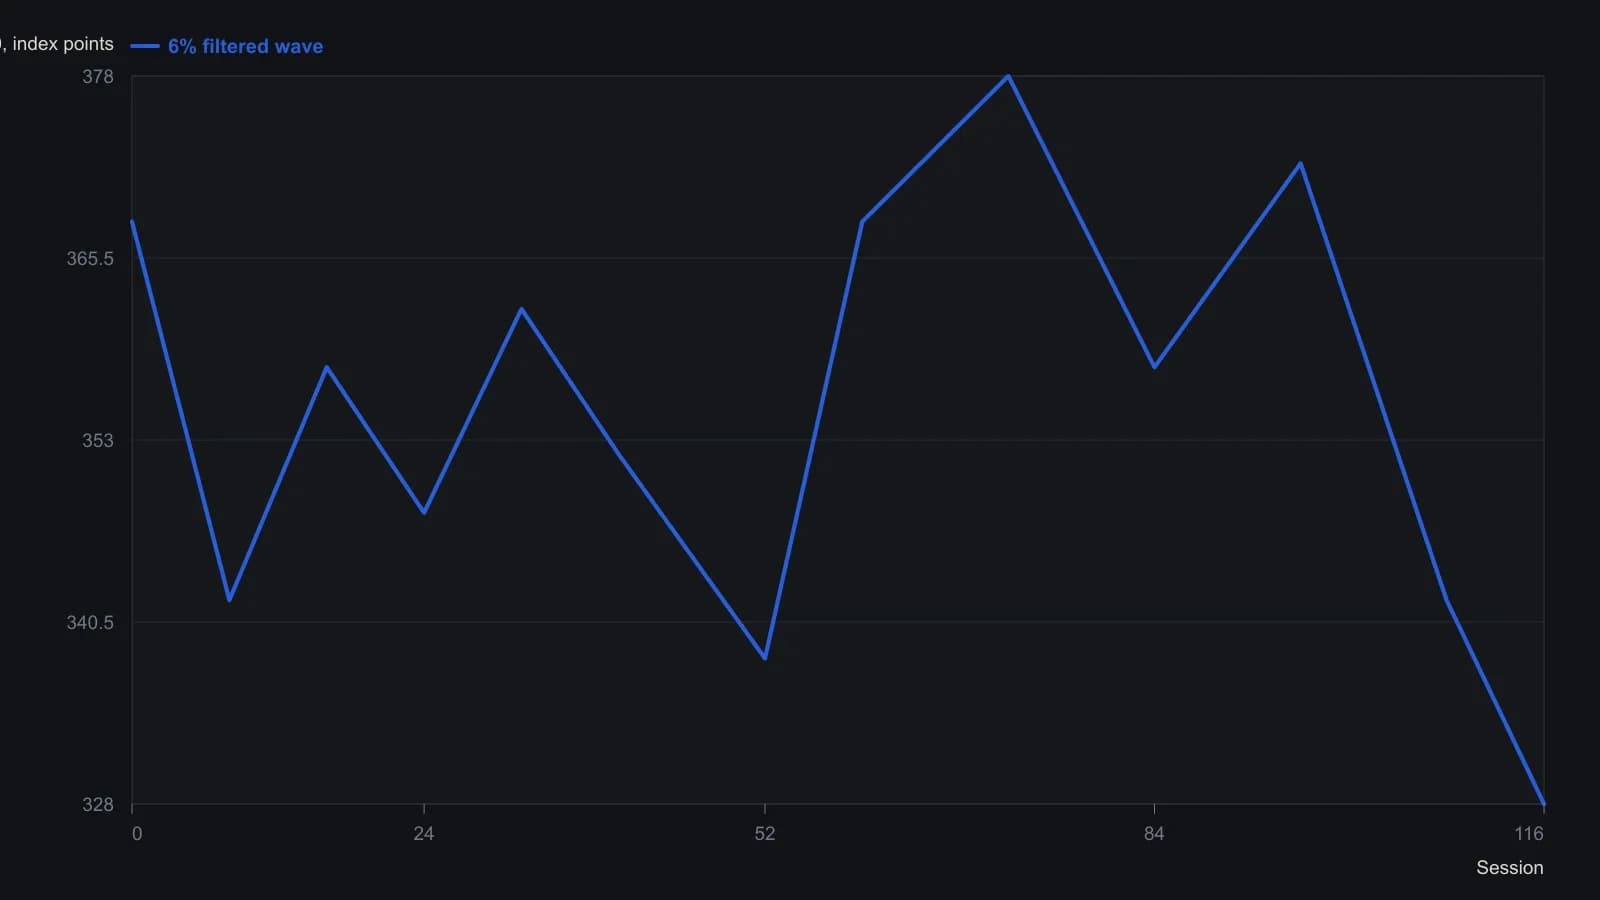
Собственная шкала S&P у Суини — фильтрованная волна 6%; меньшие колебания 1–2% отбрасываются. Оцифровано с печатного графика, поэтому точки разворота приблизительны.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии