1995выпуск C021-8
Построение трендовых каналов методом наименьших квадратов
Трендовый канал можно построить из трёх частей: центральной линии методом наименьших квадратов на окне цен закрытия, параллельных границ, заданных остаточным разбросом, и общей ценовой шкалы, чтобы подогнанную геометрию можно было проверить на тех же барах, на которых она построена.
- Подгонка линейной регрессии через окно цен закрытия возвращает одно подогнанное значение для каждого наблюдения и даёт центральную линию тренда.
- Остаточный разброс — это стандартное отклонение генеральной совокупности разности «закрытие минус подогнанное значение» на том же окне; он ставит параллельные границы в двух остаточных стандартных отклонениях выше и ниже центральной линии.
- Структура максимум-минимум-закрытие занимает первую группу оси цены, а подогнанная линия и полосы занимают более позднюю группу оверлея, которая должна использовать тот же вертикальный диапазон.
- Датировка окна построения на оси категорий удерживает подогнанную линию и полосы выровненными с порядком наблюдений, использованным в регрессии.
Три части на тех же барах
Построение трактует линию тренда как три части, которые остаются на тех же барах: центральную линию из линейной регрессии, параллельные границы из остаточного разброса и общую ценовую шкалу, которая позволяет читать подогнанную геометрию относительно цены.
Прямую центральную линию через окно цен закрытия можно получить подгонкой методом наименьших квадратов, которая возвращает одно подогнанное значение для каждого наблюдения в этом окне.
Подогнать центральную линию линейной регрессией
Линейная регрессия — это подгонка методом наименьших квадратов к упорядоченному окну цен закрытия. Она задаёт явную базовую центральную линию канала, возвращая одно подогнанное значение для каждого наблюдения в этом окне.
Расставить границы по остаточному разбросу
Остаточный разброс — это рассеяние разности «закрытие минус подогнанное значение» на том же окне, которое использовалось для подгонки. Остаточная ширина — это стандартное отклонение генеральной совокупности этой разности, рассчитанное по тем же наблюдениям, что и подгонка.
Параллельные границы канала можно поставить в двух остаточных стандартных отклонениях выше и ниже этой центральной линии.
S&P 500: канал тренда методом наименьших квадратов, Jan–May 1994
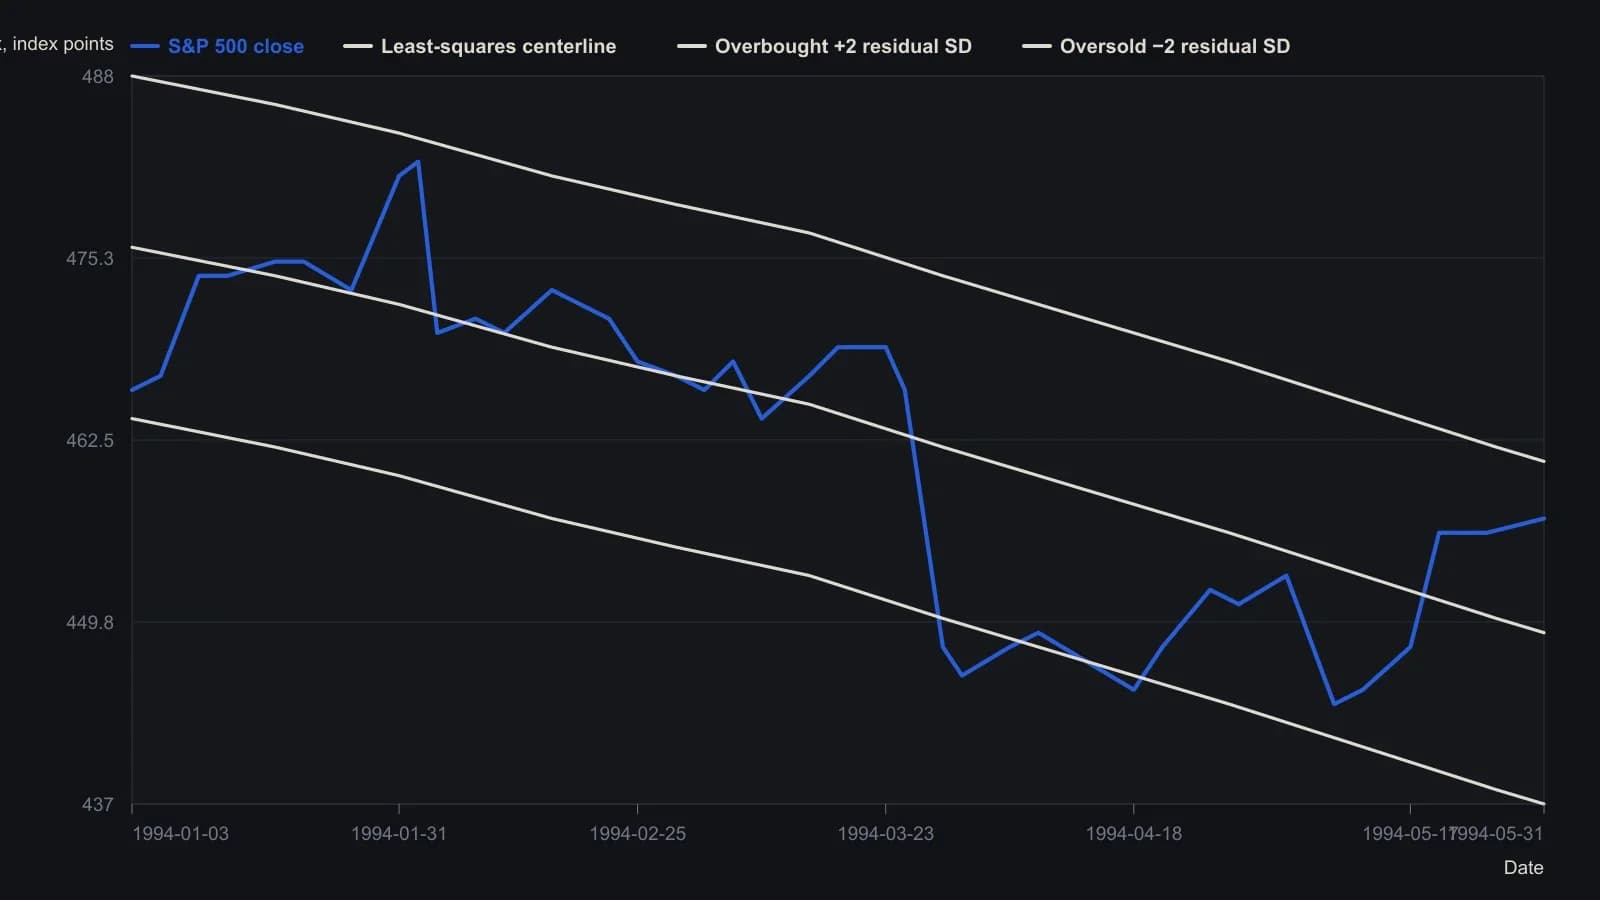
Excel TREND по закрытиям D2:D104 за 3 Jan–31 May 1994; полосы — E±2·STDEVP(закрытие−тренд). Оцифровано с растра, поэтому цены приблизительны с погрешностью около одного пункта индекса, а ряд прорежен, чтобы уложиться в 60 точек.
Нанести структуру максимум-минимум-закрытие на общую ценовую шкалу
Структура максимум-минимум-закрытие — это первая наносимая группа рядов: максимумы, минимумы и закрытия, отображённые как бары, чтобы подогнанную геометрию читать относительно фактического ценового диапазона, а не относительно линейного наброска одних лишь закрытий.
Максимум, минимум и закрытие могут занимать эту первую группу на оси цены, а подогнанная линия и её смещённые полосы — более позднюю группу оверлея. Соединительные штрихи рядов максимума и минимума можно скрыть, чтобы первая группа читалась как бары максимум-минимум с отдельной отметкой закрытия на каждом баре.
Общая ценовая шкала — это правило: ось оверлея, на которой лежат подогнанная линия и полосы, должна использовать тот же диапазон, что и ось максимум-минимум-закрытие, чтобы канал не искажался оптически. Вынос последующих рядов на ось оверлея обязателен всякий раз, когда эти ряды живут в другом числовом диапазоне, чем цена, включая ограниченный осциллятор.
Держать окно в порядке наблюдений
Окно построения можно датировать на оси категорий, чтобы подогнанная линия и полосы оставались выровненными с тем же порядком наблюдений, который использовался в регрессии.
Редакторское прочтение
Редакторское: готовый канал читается здесь как линия тренда — построенная центральная линия и смещённые границы, которые последующие бары могут подтвердить или пробить. Это предложение — интерпретация TradersWeek исторического рабочего процесса, а не утверждение архива.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии