2002выпуск C101-5
Линия регрессии цены против беты при отслеживании индекса
Две акции могут иметь бету 1.00 и при этом показывать пятилетние изменения цены противоположного знака. Исторический рабочий процесс сопоставляет этот наклон по приростам за период с линией регрессии цены по уровням цены и индекса, затем считывает коэффициент детерминации, прежде чем трактовать наклон как прогноз совместного движения.
- Две акции могут иметь бету 1.00 и при этом показывать пятилетние изменения цены противоположного знака, поэтому бета сама по себе не устанавливает, что ряд следует за рынком.
- Бета — это наклон, подогнанный к парным приростам за период, тогда как линия регрессии цены переводит изменение индекса в ожидаемое изменение уровня цены.
- Та же подгонка «цена к индексу» даёт коэффициент детерминации, который показывает, насколько наклон пригоден как прогноз совместного движения.
- Выборка по бете около 1.0 или около 0.0 в обоих случаях может оставлять ценовые траектории линейно предсказуемыми относительно индекса, поэтому две конструкции отвечают на разные вопросы.
Бета не устанавливает следование за рынком
Две акции могут иметь бету 1.00 и при этом показывать пятилетние изменения цены противоположного знака. Бета сама по себе не устанавливает, что ряд следует за рынком.
Бета строится по парным приростам за период. Прирост за период — это процентное изменение от начального значения периода к конечному. Процентное изменение инструмента за каждый месяц откладывается против процентного изменения индекса за тот же месяц, и бета — это наклон подогнанной линии. Этот наклон описывает величину и направление отклонений вокруг средних приростов, а не то, отслеживают ли сами цены индекс.
Наклон «прирост к приросту» — это не траектория уровней
На двенадцати месячных приростах с февраля 2001 по начало января 2002 этот наклон «прирост к приросту» для одного золотого фонда относительно S&P 500 составил +0.227. Конструкция трактует эту величину как более низкую волатильность приростов, чем у индекса.
Линия регрессии цены по уровням
Линия регрессии цены — это другой наклон. Это прямая наилучшего соответствия, которая связывает уровень цены инструмента с одновременным уровнем индекса. Изменение индекса масштабируется этим наклоном, чтобы получить ожидаемое изменение цены. Наклон может быть положительным, в том же направлении, что и индекс, или отрицательным, в противоположном направлении.
При только двух датированных наблюдениях идея линии регрессии цены сводится к отношению изменения цены к изменению индекса. Для того золотого фонда двухточечное отношение было отрицательным, что подразумевает движения уровней в противоположном направлении.
При более чем двух наблюдениях наклон — это конструкция обычных наименьших квадратов. Если X — ряд индекса, а Y — ряд цены инструмента, линия регрессии цены — это отношение ковариации к дисперсии этих рядов: ковариация X и Y, делённая на дисперсию X.
Коэффициент детерминации ценовой подгонки
Та же подгонка даёт коэффициент детерминации, R-квадрат регрессии «цена к индексу». Он измеряет, какая доля вариации цены охватывается прямолинейной подгонкой, и тем самым — насколько наклон пригоден как прогноз совместного движения. В примере золотого фонда относительно S&P 500 это значение составило 0.30, что источник трактует как достаточно пригодный линейный индикатор реакции цены на изменения индекса.
Высокий коэффициент детерминации при положительном наклоне линии регрессии цены представлен как тесное следование в том же направлении. Высокий коэффициент детерминации при отрицательном наклоне представлен как следование в противоположном направлении. Низкий коэффициент детерминации представлен как движение, в значительной степени независимое от индекса.
Регрессия цены RYURX на S&P 500
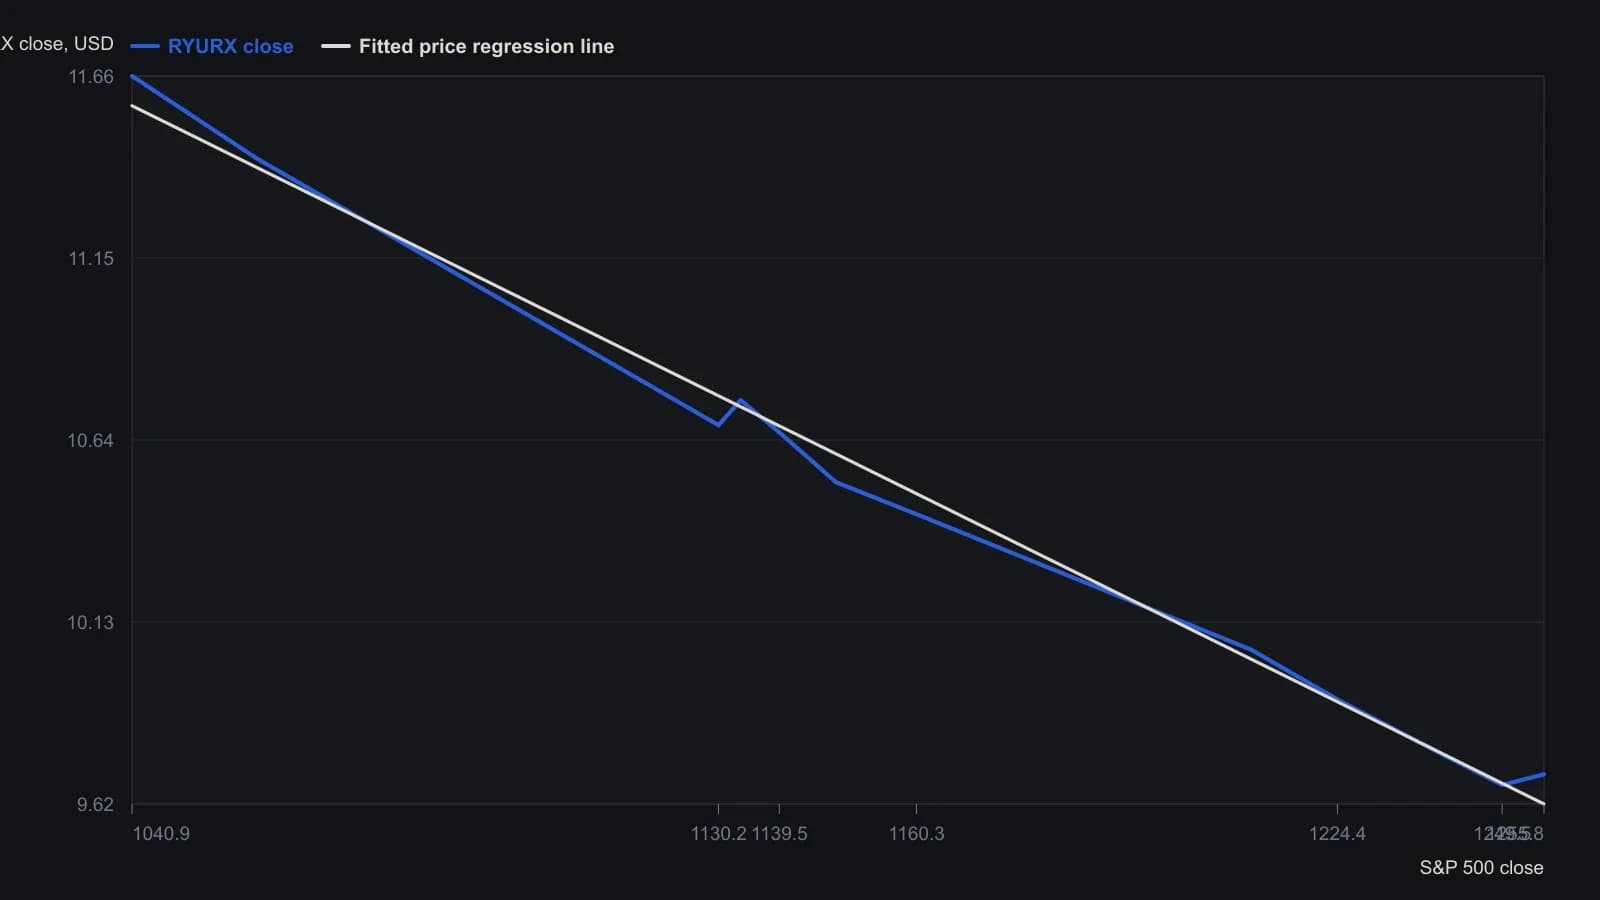
Подгонка в рабочей книге по 12 месячным закрытиям, February 2001–January 2002: PRL = COVAR(X,Y)/VARP(X) = −0.00912, свободный член B = 21.07013, R² = 0.993125. Точки упорядочены по возрастанию закрытия S&P 500, а не по календарной дате.
Две конструкции отвечают на разные вопросы
Выборка фондов по бете около 1.0 всё ещё может давать ряды, чьи ценовые траектории линейно предсказуемы относительно индекса. Фонды с бетой около 0.0 также могут показывать высокую предсказуемость ценовой траектории. Две конструкции отвечают на разные вопросы.
Табличная реализация линии «цена к индексу» сообщает для одного фонда обратной направленности наклон около -0.00912 и коэффициент детерминации около 0.993. Эта пара иллюстрирует тесное отрицательное линейное отображение уровня индекса в цену.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии