1995выпуск C051-8
Holdout-проверки линейного базового прогноза годовых ставок по векселям
Кандидаты в предикторы доходности трёхмесячных векселей отбирались по наличию опережения, затем лаговое линейное отображение по упорядоченной истории индикаторов прогнозировало среднюю ставку по векселям на следующий год. Точность считывалась после хронологического holdout-разбиения; консенсус опросов и подразумеваемая фьючерсами оценка выравнивались на том же одногодичном горизонте.
- Многие ряды финансовых цен и ставок двигались вместе с доходностью трёхмесячных векселей, поэтому вели себя как совпадающие ряды и почти не давали опережения.
- Три композитных ряда опережающих индикаторов плюс ряд денежной массы были оставлены, потому что они часто разворачивались раньше доходности векселей, однако lead-lag корреляция показала лишь слабую или умеренную опережающую связь.
- Линейное отображение использовало упорядоченную историю индикаторов из ограниченного lookback, чтобы получить среднюю ставку по векселям на следующий год, а подгонка останавливалась при заранее заданном допуске по остаткам, а не по торговой цели.
- Точность считывалась на хронологическом out-of-sample окне, а тот же одногодичный горизонт выравнивал количественный прогноз с консенсусом опросов и подразумеваемой фьючерсами оценкой.
Отбор по наличию пригодного опережения
Когда кандидаты в предикторы доходности трёхмесячных векселей отбирались, многие ряды финансовых цен и ставок двигались вместе с целью и поэтому почти не давали опережения. Такие наблюдения — совпадающие ряды: они отслеживают цель в то же время и не могут дать пригодного опережения.
Опережающий индикатор обычно меняет направление раньше целевой доходности, а не движется вместе с ней или после неё. Три композитных ряда опережающих индикаторов плюс ряд денежной массы были оставлены, потому что они часто разворачивались раньше доходности векселей.
Графики lead-lag корреляции показали лишь слабую или умеренную опережающую связь между этими оставленными индикаторами и текущими ставками по векселям.
Взаимная корреляция LEI со ставками 91-дневных казначейских векселей
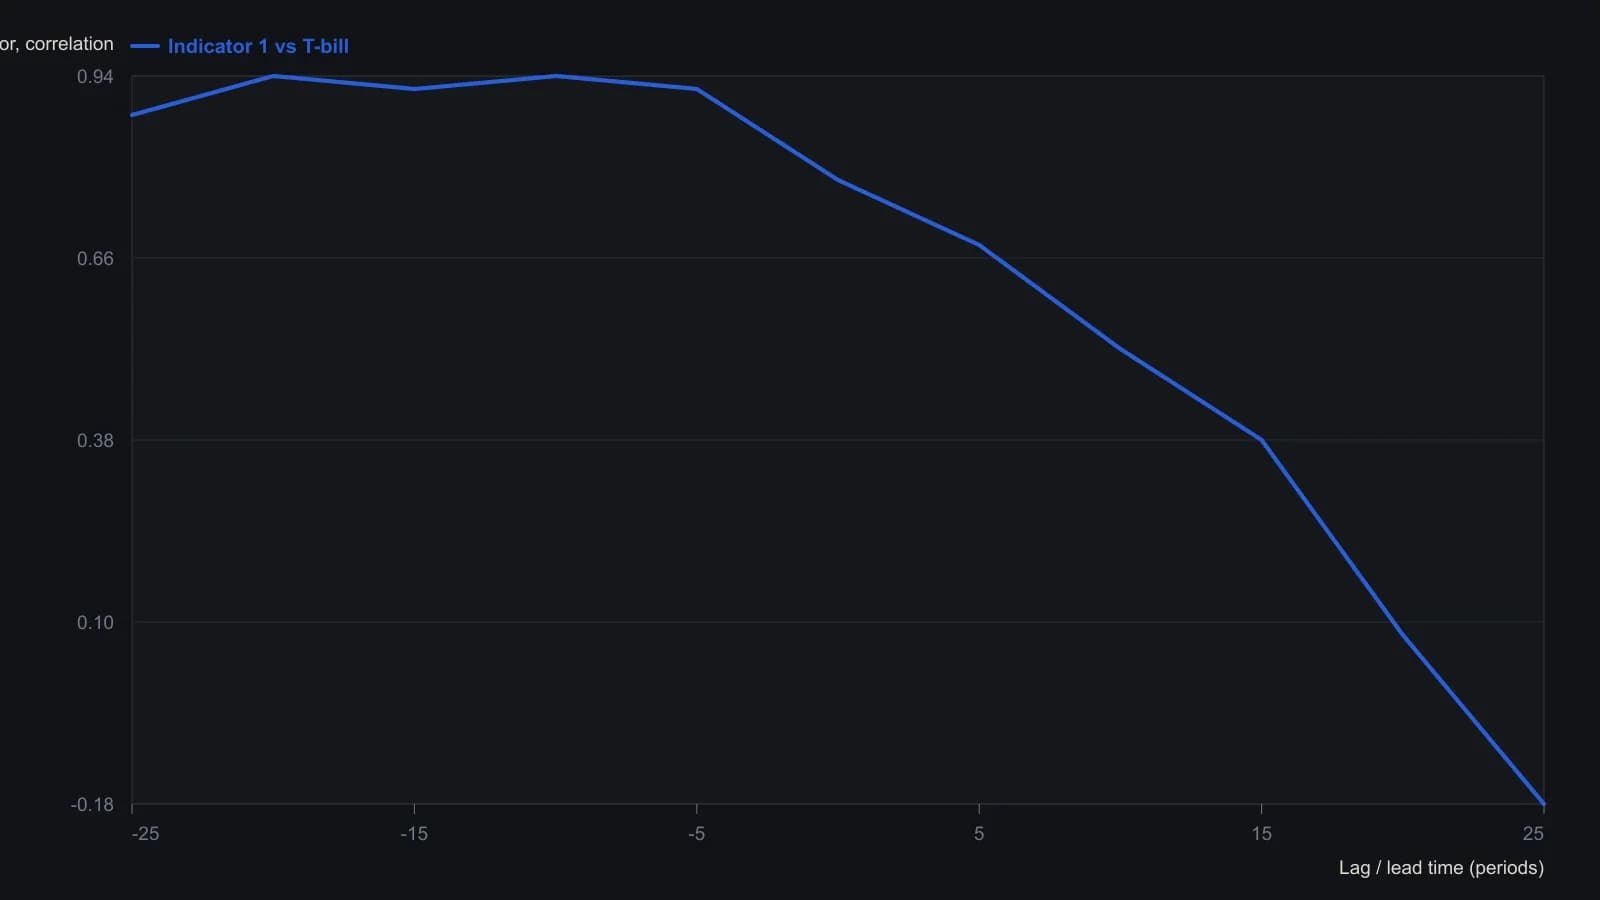
Высоты — приблизительные отсчёты по печатной сетке 0.2; NeuroForecaster не печатал числовые значения корреляции.
Лаговое линейное отображение с ограниченным lookback
Подобранное отображение использовало упорядоченную историю индикаторов за предыдущие четыре года, чтобы получить среднюю ставку по векселям на следующий год. Линейная регрессия здесь — это подобранное линейное отображение от этих лаговых упорядоченных наблюдений к прогнозу на один горизонт.
Lookback — это фиксированный отрезок прошлых значений индикаторов, подаваемых как входы для одного прогноза. Горизонт годового среднего — это одногодичный интервал выборки, в котором цель — средняя краткосрочная ставка по векселям наступающего года.
Окна обучения сдвигались вперёд год за годом, а более старые наблюдения затем отбрасывались, чтобы lookback оставался ограниченным. Подгонка останавливалась, когда остаточная ошибка обучения достигала заранее заданного допуска; это in-sample правило остановки, а не торговая цель.
Holdout-точность на общем одногодичном горизонте
Точность считывалась по наблюдениям после хронологического holdout-разбиения, а не только по выборке, на которой подгонялось отображение. Этот зарезервированный отрезок — out-of-sample окно, поэтому ошибка прогноза оценивается на данных, на которых отображение не обучалось.
Абсолютная ошибка прогноза, беззнаковый разрыв между оценкой на год вперёд и реализованной средней ставкой, используется только как метрика оценки.
Тот же одногодичный горизонт использовался, чтобы выровнять консенсус опросов, подразумеваемую фьючерсами оценку и количественный прогноз.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии