2007выпуск C061-7
Цели пробоя прямоугольника выше высоты
Прямоугольник — это боковое движение цены между двумя горизонтальными или почти горизонтальными параллельными линиями. В выборке из 100 формаций 2004-05 величина пробоя теснее следовала высоте прямоугольника, чем классической цели в одну высоту, а линейная регрессия через начало координат задала величину пробоя равной 1.75 высоты.
- Прямоугольник — это боковое движение цены, ограниченное двумя горизонтальными или почти горизонтальными параллельными линиями; обычно каждую линию задают минимум две точки, а чаще — три.
- В выборке из 100 формаций 2004-05 прямоугольники чаще оказывались продолжениями, чем разворотами: около 61% против 39%, то есть примерно 1.5 к 1.
- Величина пробоя сильно коррелировала с высотой прямоугольника и исторической волатильностью, но лишь слабо — с длительностью формации.
- Линейная регрессия величины пробоя на высоту в пунктах дала r-squared 0.71; принудительное проведение линии через начало координат дало величину пробоя, равную 1.75 высоты, при r-squared 0.60 — против классической цели в одну высоту.
Подтвердите боковую структуру
Прямоугольник — это боковое движение цены, ограниченное двумя горизонтальными или почти горизонтальными параллельными линиями; обычно каждую линию задают минимум две точки, а чаще — три.
Продолжение, разворот и время завершения
В выборке из 100 формаций 2004-05 прямоугольники чаще оказывались продолжениями, чем разворотами: около 61% против 39%, то есть примерно 1.5 к 1.
Разворотные прямоугольники в среднем завершались быстрее, чем прямоугольники продолжения: 152 дня против 218 дней.
Объём внутри прямоугольника и на пробое
Объём в период формирования составлял в среднем 90% обычной активности, а объём при пробое вверх обычно возрастал примерно до двух-трёх раз относительно объёма периода прямоугольника.
Прогнозы на основе высоты после подтверждения пробоя
Величина пробоя сильно коррелировала с высотой прямоугольника (Spearman rho 0.66) и с исторической волатильностью (0.62), но лишь слабо — с длительностью формации (0.09).
Линейная регрессия величины пробоя на высоту в пунктах дала r-squared 0.71; принудительное проведение линии через начало координат дало Breakout = 1.75 times height при r-squared 0.60 — против классической цели в одну высоту.
Прогнозы по высоте и фактические максимумы пробоев прямоугольников
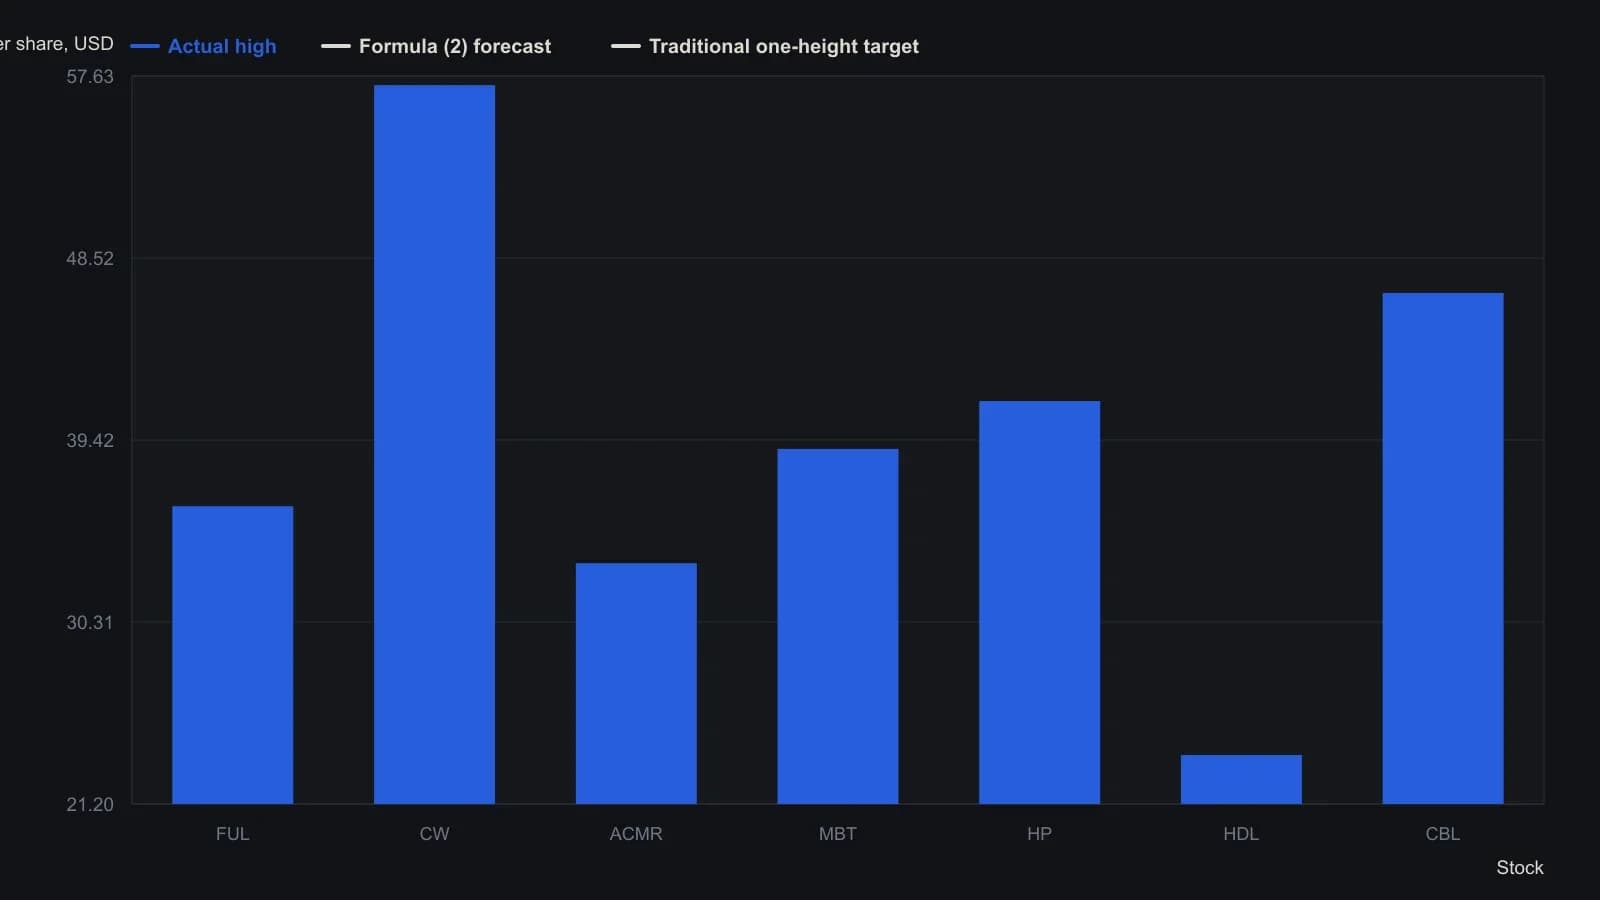
Прогнозная цена считается по формуле (2): пробой = 2.3 высоты в степени 0.8, прибавленных к верхней границе. В традиционном столбце прибавляется одна высота прямоугольника. Источник отмечает, что FUL, CW и HP позднее прошли сплит 2-for-1, и эти нескорректированные строки оставлены как в публикации.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии