2016выпуск C028-9
Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
Нефтяной валютный комплекс ранжируют в корреляционной матрице до выбора метода. Тесная связка указывает на дивергенцию по полосам, доминирующий драйвер — на однофакторную регрессию, а второй регрессор удерживают, если только он не связан с первым слабо.
- Ранжируйте канадский доллар, крупного внутреннего производителя, корзину нефтесервисных компаний и сырую нефть в корреляционной матрице до назначения дивергенции или регрессии.
- В выборке с 2005 по 2015 валюта следовала за сырой нефтью теснее, чем за производителем или сервисной корзиной, тогда как производитель и корзина показали тесную связку и мало отдельных сетапов дивергенции.
- Высокоценовая расстыковка может сломать обычное соответствие валюты и нефти после того, как сырая нефть уже напечатала экстремум, а поздний разрыв производителя и корзины может быть именной расстыковкой, а не временной рыночной неэффективностью.
- Оставляйте однофакторную регрессию для доминирующего драйвера, удерживайте множественную регрессию, когда дополнительный драйвер уже согласован с первым, и применяйте дивергенцию по полосам на тесно коррелированных ногах.
Начните с нефтяного валютного комплекса
Нефтяной валютный комплекс — это набор из четырех рынков, который используют, чтобы поместить одну валютную сделку в контекст: канадский доллар, крупный внутренний производитель, корзина нефтесервисных компаний и сырая нефть.
Корреляционная матрица — это таблица попарных выборочных корреляций, которая ранжирует, какие ноги комплекса действительно движутся вместе, до выбора модели.
Что выборная матрица ранжировала первым
В выборке с 2005 по 2015 корреляция канадского доллара с сырой нефтью составила 0.81, выше, чем его корреляция с крупным канадским производителем (0.54) или корзиной нефтесервисных компаний (0.53).
В той же матрице производитель коррелировал сильнее с сырой нефтью (0.62), чем с канадским долларом (0.54).
Тесная связка оставляет мало сетапов дивергенции
Производитель и корзина нефтесервисных компаний напечатали попарную корреляцию 0.93 и на недельном наложении с сырой нефтью обычно шли вместе, оставляя меньше отдельных сетапов дивергенции.
Тесная связка — это очень высокая попарная корреляция, которая оставляет мало устойчивых расхождений для правила дивергенции.
Недельный график Suncor, нефтесервисного ETF и нефти
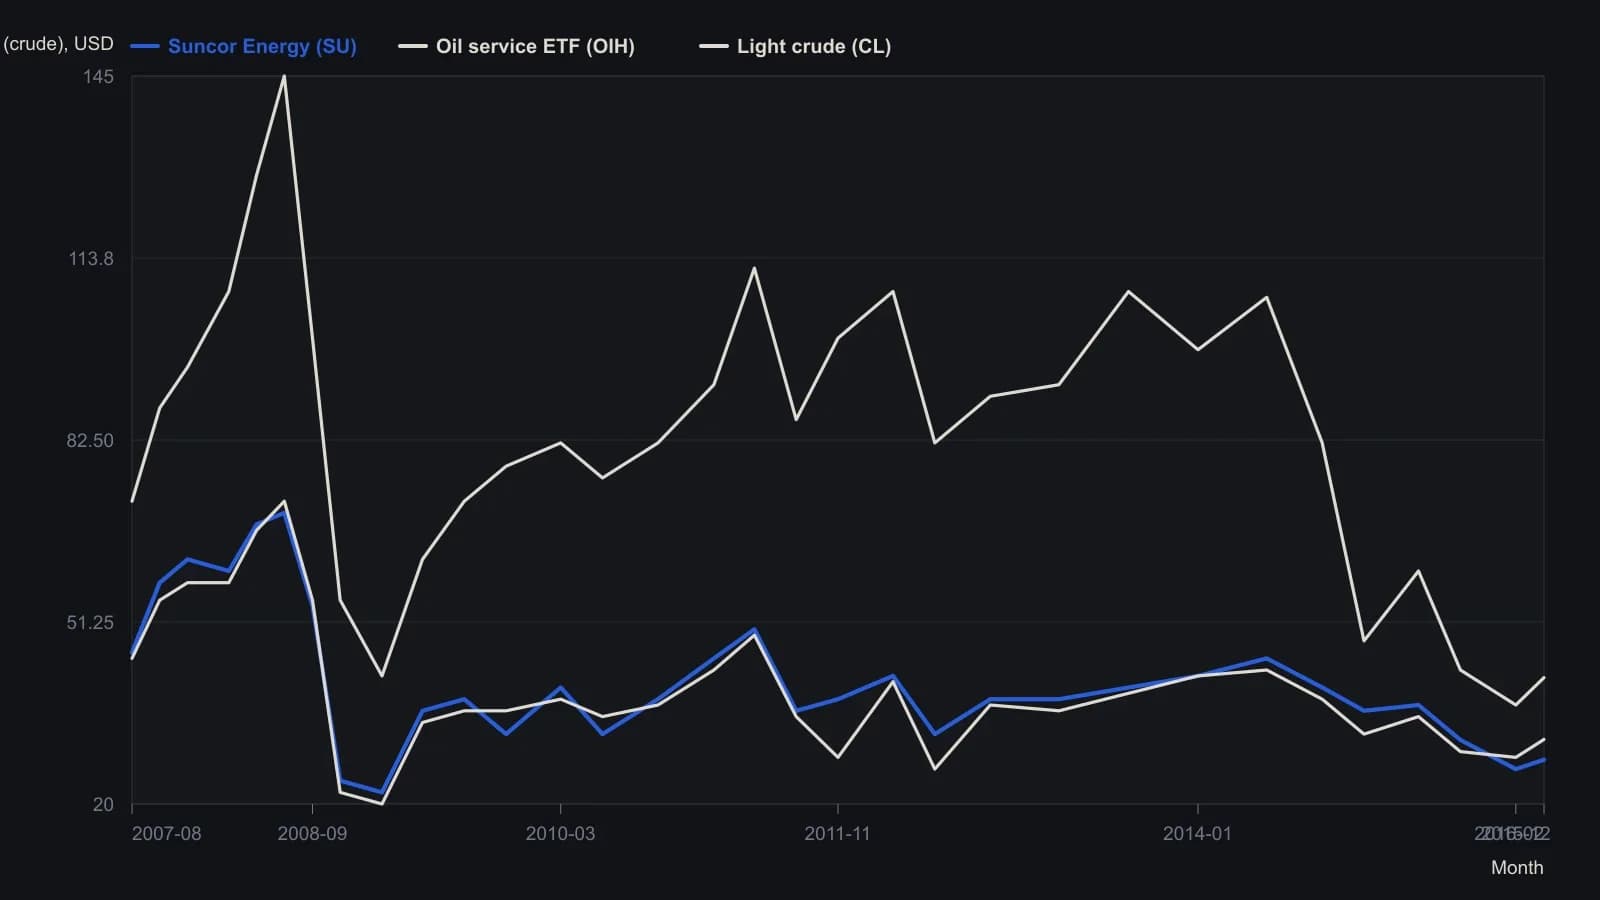
Suncor и OIH указаны в долларах за акцию на правой шкале исходного графика; лёгкая нефть — в долларах за баррель на левой шкале. Внутренние точки оцифрованы с недельного растра и являются приблизительными.
Высокоценовая расстыковка может сломать карту валюта–нефть
Соответствие валюты и нефти описывалось как способное сломаться при очень высоких ценах на сырую нефть. В 2008, при нефти около 140, канадский доллар достиг пика почти на восемь месяцев раньше. В 2011, при нефти около 110, валюта сформировала двойную вершину, прежде чем последовать за нефтью вниз.
Высокоценовая расстыковка — это режим, в котором обычное соответствие канадского доллара и сырой нефти ослабевает после того, как нефть уже напечатала экстремум.
Сравнение цен производителя, сырой нефти и канадского доллара показало, что производитель развернулся вниз раньше сырой нефти в 2008 и позднее разошелся. В 2011 и сырая нефть, и производитель разошлись относительно валюты.
Тесная связка и именная расстыковка
Когда производитель и его отраслевая корзина настолько тесно связаны, поздний разрыв нельзя уверенно читать как временную рыночную неэффективность, а не как проблему конкретного имени.
Именная расстыковка — это разрыв между производителем и его отраслевой корзиной, который может отражать корпоративное событие, а не временную рыночную неэффективность.
Когда регрессия уступает место дивергенции по полосам
Однофакторная линейная регрессия была первой конструкцией, опробованной для системы по канадскому доллару, и затем была заменена методом дивергенции по полосам после того, как регрессия была признана неадекватной.
Однофакторная регрессия — это линейный прогноз, который отображает один межрыночный драйвер на целевую величину на заданном lookback. Дивергенция по полосам — это условие ценового индикатора, которое отмечает даже небольшие расхождения между связанными рынками и применяется, когда эти рынки тесно коррелированы.
Дивергенция по полосам, как утверждалось, подходит тесно коррелированным рынкам, потому что она может фиксировать небольшие расхождения и поэтому давать больше сигналов, тогда как множественная регрессия, как говорилось, добавляет ценность только когда сами независимые переменные слабо коррелированы.
Регрессия производителя на корзину нефтесервисных компаний не повысила r-squared, когда сырую нефть добавили как вторую независимую переменную, а подстановка канадского доллара вместо сырой нефти улучшила подгонку лишь слегка. Множественная регрессия — это линейный прогноз, который добавляет второй драйвер только когда этот драйвер ещё не является высоко коллинеарным с первым.
Редакторское прочтение рабочего процесса
Редакторское прочтение: выборная матрица сделала сырую нефть доминирующим драйвером канадского доллара, поэтому однофакторное отображение от сырой нефти к валюте стало первой количественной конструкцией. Пара производитель–корзина была слишком тесно связана, чтобы второй регрессор по сырой нефти поднял подгонку, а подстановка канадского доллара помогла лишь слегка.
Редакторское прочтение: дивергенция по полосам назначается тесно коррелированным ногам, которые всё ещё могут печатать небольшие расхождения, а не позднему разрыву производителя и корзины, который нельзя отделить от именной расстыковки. Высокоценовая расстыковка напоминает, что даже самый тесный ранг валюта–нефть может ослабеть после того, как сырая нефть уже напечатала экстремум.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии