1990выпуск C031-10
Построение базовых линий доллара по ставкам, инфляции и остаткам
После перехода доллара к плаванию его колебания описывали как передающиеся на рынки облигаций, акций и золота. Задача конструкции — зафиксировать monthly-average-sampling, lookback-compromise и publication-lag-offset, а затем трактовать residual-divergence относительно fitted-baseline как гипотезу.
- Зафиксируйте monthly-average-sampling, lookback-compromise и publication-lag-offset до ранжирования входов или подгонки траектории.
- Same-month-correlation на 72 месяцах с апреля 1983 по март 1989 поставила японские краткосрочные ставки на первое место среди двадцати шести кандидатов, впереди ставок США и впереди связи 0.52 с merchandise-trade-deficit.
- Same-month регрессия приписала 94.5% explained-variance-share японским краткосрочным ставкам плюс ещё восьми рядам, причём японские краткосрочные ставки дали почти 80%; смесь one-month-offset из ставок США и инфляции крупных экономик опередила развороты early-1985 и early-1988.
- Residual-divergence — выполаживание fitted-baseline или расширение разрыва относительно фактического индекса — это фальсифицируемое условие; residual-autocorrelation трактовали как ожидаемую, потому что интервенции лежат вне линейной формы.
Плавающий доллар как межрыночный объект
После окончания режимов фиксированных валютных курсов в начале 1970-х доллар перешёл к плаванию. Его колебания описывали как передающиеся на рынки облигаций, акций и золота.
Редакторское прочтение: долларовая позиция уже является межрыночным высказыванием. Первая задача — записать явное линейное уравнение, а не читать индекс изолированно.
Зафиксируйте окно до уравнения
Для конструкции более длинного горизонта месячные средние индекса доллара и применимых входов предпочитались значениям на конец месяца. Ряды потребительских цен приходят ежемесячно, а однодневные закрытия более волатильны. Monthly-average-sampling использует эти средние за период, чтобы одно волатильное закрытие не доминировало в месячном наблюдении.
В разобранной конструкции использовались 72 месяца месячных данных с апреля 1983 по март 1989. Этот выбор отражал общую практику lookback длиной пять-шесть лет. Lookback-compromise — это многолетнее месячное окно, достаточно длинное, чтобы пережить временную дислокацию, но достаточно короткое, чтобы эволюционирующие межрыночные связи не считались фиксированными.
Затем publication-lag-offset сдвигает официальные ряды ставок, инфляции или потоков на один или два месяца относительно индекса доллара, чтобы конструкция использовала только ту информацию, которая уже была бы на руках.
Ранжируйте драйверы с помощью same-month-correlation
Двадцать шесть рядов-кандидатов коррелировали с индексом доллара на same-month основе: краткосрочные и долгосрочные ставки и инфляция потребительских цен для семи крупных экономик, плюс пять рядов торговли и инвестиционных потоков США. Same-month-correlation — это та линейная связь без временного сдвига, которой ранжируют входы до спецификации регрессии.
На этом окне японские краткосрочные ставки показали same-month корреляцию 0.89 с индексом доллара. Японские краткосрочные и долгосрочные ставки заняли два первых места по тесноте связи, впереди ставок США. Ряд merchandise-trade-deficit и индекс доллара имели same-month корреляцию 0.52 на протяжении 72 месяцев: менее отрицательный дефицит обычно совпадал с более высоким индексом доллара.
Круговые потоки за ранжированием
Межрыночные потоки описывали как круговые. Средства, уходившие из Японии в США, поднимали японские ставки и подталкивали доллар выше, тогда как часть этих покупок давила доходности U.S. Treasury вниз, а более слабый доллар затем наносил валютные убытки японским держателям.
Same-month fitted-baseline
Same-month множественная регрессия индекса доллара на японские краткосрочные ставки плюс ещё восемь рядов инфляции, доходностей и зарубежных инвестиций США дала подогнанную траекторию. Коэффициент множественной детерминации составил 94.5%, и японские краткосрочные ставки дали почти 80% объяснения.
Fitted-baseline — это месячный уровень доллара, который получается при подстановке выбранных межрыночных входов в линейную регрессию. Explained-variance-share — доля вариации индекса доллара, относимая к полной регрессии или к одному доминирующему входу внутри этой регрессии.
Редакторское прочтение: высокая same-month подгонка лишь показывает, насколько тесно выбранные входы могут сопровождать индекс, когда им позволено стоять в том же месяце. Это не пункт назначения конструкции.
Сдвиньте входы, когда базовой линии нужно опережать
После сдвига на один месяц, имитирующего лаг данных, спецификация со ставками США плюс инфляцией семи крупных экономик дала подогнанные значения, которые опередили индекс доллара на разворотах early-1985 и early-1988. Доходности U.S. Treasury-bond и японская инфляция вошли с положительным знаком, а инфляция США и Канады — с отрицательным. Входы только из ставок хуже всего сопровождали индекс как опережающая базовая линия.
Индекс доллара против подогнанной базовой линии со смещением на один месяц
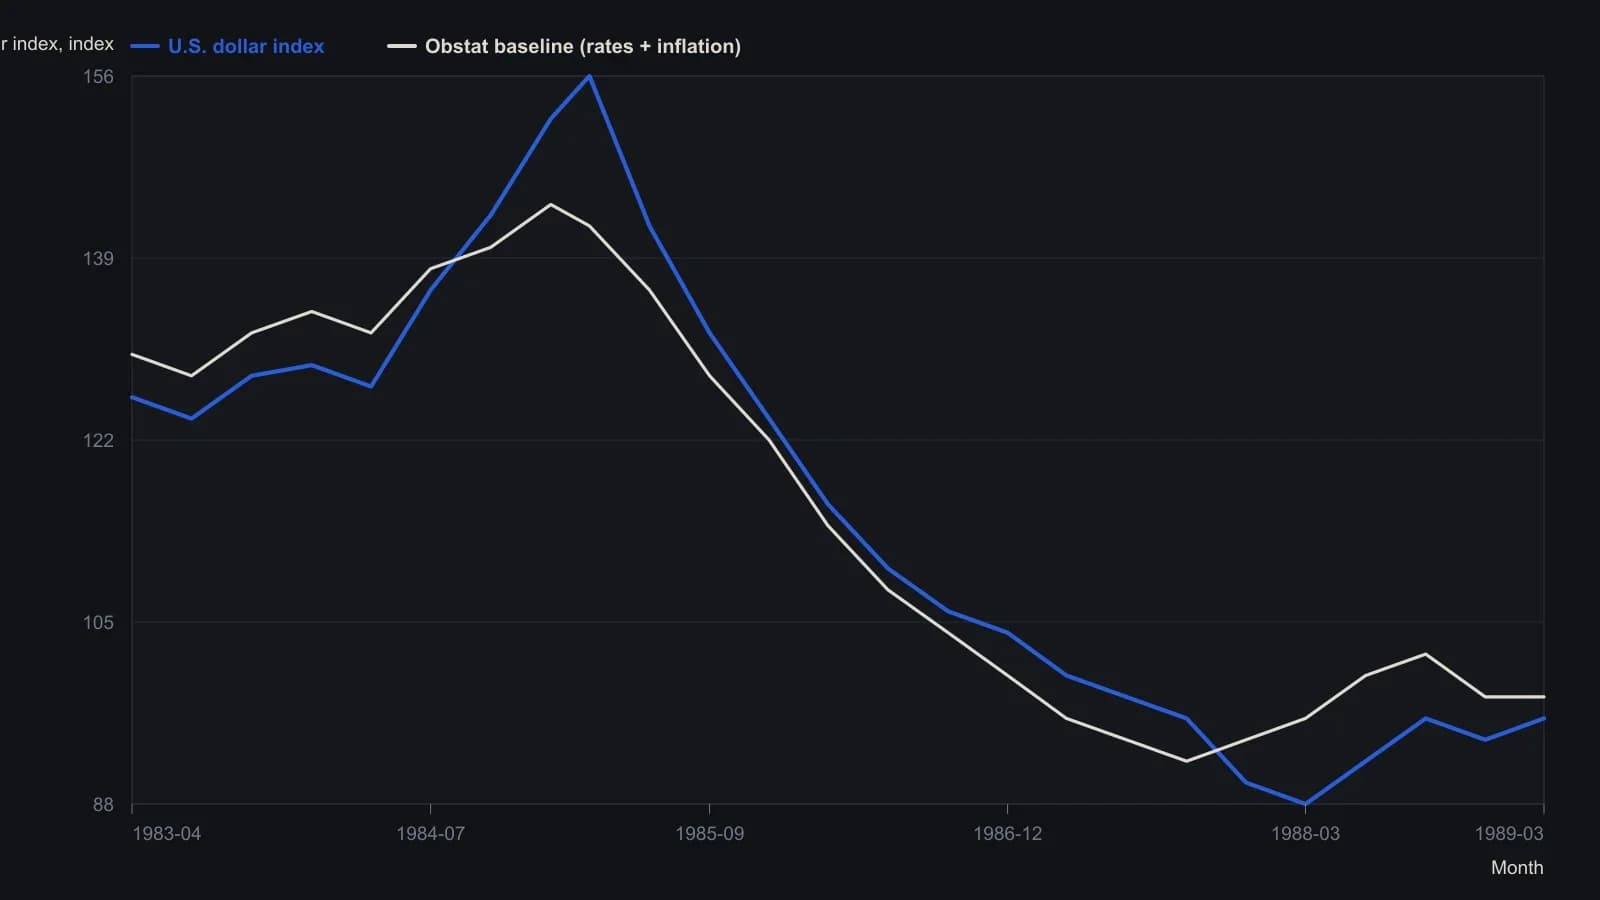
Sharp использовал месячные средние, окно 72 месяца с April 1983 по March 1989 и смещение на один месяц из-за лага публикации, чтобы данные January встречались с ценами February. Источник не дал печатных координат; эти точки — приблизительные отсчёты с растра со шкалой отношений.
Читайте остаток, а не более тесную подгонку
Пятилетняя регрессия, заканчивающаяся на пике доллара 1985 года, дала подогнанные значения, у которых восходящий наклон ослаб, а разрыв относительно фактического индекса расширился. Residual-divergence — это выполаживание fitted-baseline или расширение разрыва относительно фактического индекса доллара, трактуемое как фальсифицируемое условие смены тренда.
Residual-autocorrelation — серийная зависимость, остающаяся в ошибках регрессии, — трактовали как ожидаемую в рыночных данных, потому что интервенции и спекулятивные эпизоды лежат вне линейной спецификации.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии