1996выпуск C081-12
Оценка month-end разрывов доходности для режимов рынка акций
Исторический intermarket-regime-filter классифицировал месяцы S&P 500 по Treasury yield-gap на конец месяца. Оценка фиксировала этот знаковый разрыв, повторно прогоняла то же переключение в кэш с лаговыми закрытиями и затем преобразовывала разрыв в split-sample-linear-fit вместо того, чтобы считать доказательством бинарное переключение equity-or-cash.
- Фиксируйте yield-gap по закрытиям на конец месяца относительно six-month-arithmetic-average, чтобы intermarket-regime-filter использовал одну знаковую разницу и для направления, и для силы.
- Повторно прогоните переключение в кэш в состоянии rising-yield-state как lagged-yield-implementation, потому что закрытие доходности того же месяца неизвестно до конца месяца.
- Оставляйте yield-gap непрерывным в split-sample-linear-fit и оценивайте predicted-monthly-change на невидимых месяцах, а не сжимайте разрыв в бинарное переключение.
- Редакторская позиция: средние по состоянию доходности описывают связь в архивной выборке. Они не заменяют линейный прогноз вне выборки.
Редакторская рамка: рассматривайте эту архивную заметку как оценочное упражнение для intermarket-regime-filter. Зафиксируйте объективный month-end yield-gap, повторно прогоните то же правило cash-switch с лаговыми закрытиями и затем преобразуйте этот разрыв в линейный прогноз split-sample вместо того, чтобы считать бинарное переключение в кэш доказательством.
Зафиксированный month-end yield-gap
Оценка использовала закрытия S&P 500 на конец месяца с 1950 по 1995 год и фиксировала только месячное процентное изменение от закрытия до закрытия, опуская максимумы, минимумы и дивиденды.
Тренд доходности определялся сравнением 30-year доходности Treasury на конец месяца с six-month-arithmetic-average доходностей на конец месяца, а не со 120-day дневной средней. yield-gap — это эта знаковая разница, и она использовалась и как направление тренда доходности, и как мера его силы.
Как месяцы различались по состоянию доходности
По выборке средний месяц S&P 500 вырос на 0.74% и закрылся выше в 57% случаев. Месяцы с доходностью ниже six-month-arithmetic-average в среднем давали 1.56%, околосредние месяцы — 1.43%, а месяцы с доходностью выше средней теряли 0.70%.
Эти разбиения описывают, как месяцы рынка акций выстраивались по знаку yield-gap. Сами по себе они не проверяют торговое правило или прогноз.
Бинарное переключение в кэш и look-ahead
Бинарный intermarket-regime-filter трактовал rising-yield-state как месяц, в котором 30-year доходность стояла более чем на 0.1 процентного пункта выше six-month-arithmetic-average. В этом состоянии гипотетический портфель переходил из акций в кэш, представленный 90-day доходностью Treasury.
Поскольку закрытие доходности того же месяца неизвестно до конца месяца, то же правило cash-switch прогонялось также как lagged-yield-implementation на закрытии прошлого месяца и на среднем закрытий этого и прошлого месяца. Этот второй проход — проверка look-ahead: фильтру нельзя позволять использовать закрытие, которое появляется только когда месяц уже закончен.
Переход в кэш, когда разрыв 30-летней доходности превышает 0.1%
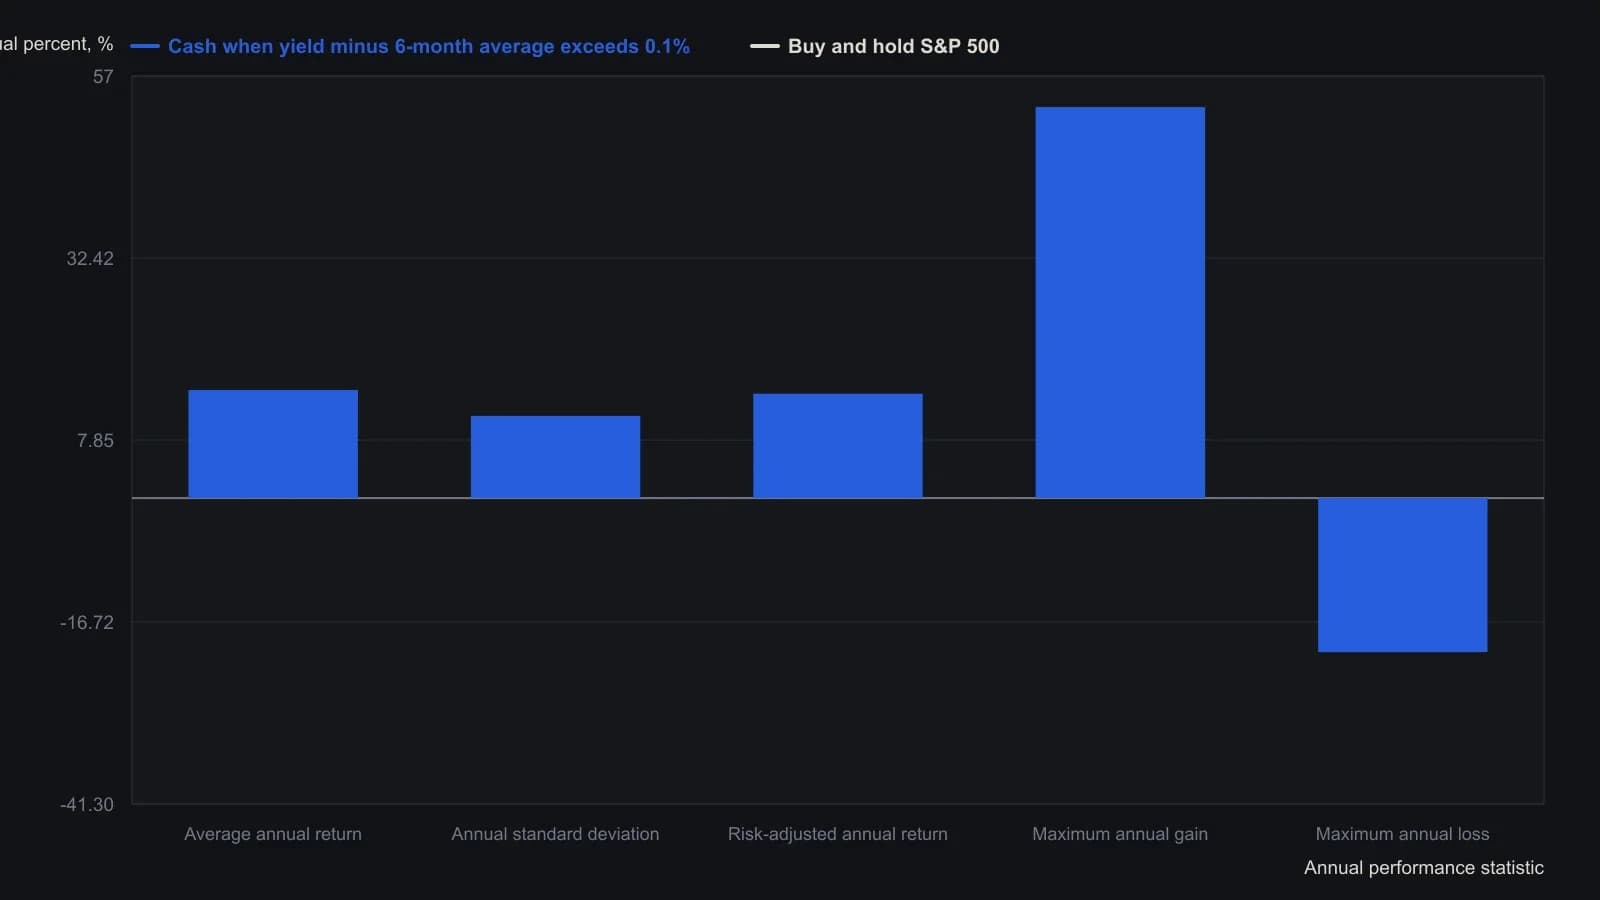
Правило использует доходность закрытия того же месяца, которую источник позднее расценил как заглядывание вперёд. Дивиденды опущены. Кэш приносит доходность 90-дневных казначейских бумаг.
Линейный прогноз split-sample
Линейная регрессия брала yield-gap как независимую переменную, а месячное процентное изменение S&P 500 как зависимую переменную, вместо того чтобы сжимать разрыв в бинарное переключение long-or-cash.
split-sample-linear-fit оценивал коэффициенты на January 1950 through December 1975 и затем применял их к 1976-1995, чтобы predicted-monthly-change судили по невидимым месяцам, а не по подгонке на полной выборке. Подгонка 1950-1975 имела вид: месячное процентное изменение S&P 500 equal to 0.859% minus 5.947 times the yield-gap, при R-squared 0.0591. Повторная подгонка той же обратной линейной формы на 1950-1995 и на 1976-1995 дала значения R-squared 0.0622 и 0.0823 соответственно.
Редакторское прочтение
Редакторское прочтение: оставлять yield-gap непрерывным, подгонять его на первой половине выборки и оценивать predicted-monthly-change на второй половине — это шаг оценки, который бинарное переключение в кэш пропускает. Архивные значения R-squared остаются малыми и на исходной подгонке, и на двух повторных подгонках, поэтому линейное отображение — это скромный тест связи, а не утверждение, что intermarket-regime-filter доказан.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии