1993выпуск C081-13
Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
Исторический рабочий процесс метода наименьших квадратов использовал отбор по диаграмме рассеяния, чтобы решить, какая пара с процентной ставкой может войти в линейную модель индексного мультипликатора цена/прибыль, а затем рассматривал статистики подгонки как проверку текущей оценочной среды.
- Отбор по диаграмме рассеяния отбросил пару с долгосрочной доходностью как нелинейную и оставил пару с краткосрочной доходностью как достаточно линейную для метода наименьших квадратов.
- Однофакторная подгонка по краткосрочной ставке дала скорректированный R-squared 0.76, стандартную ошибку 0.06 и отрицательный коэффициент; она следовала общему направлению мультипликатора, не захватывая каждую точку разворота.
- Добавление дивидендной доходности индекса повысило скорректированный R-squared до 0.88, снизило стандартную ошибку до 0.04, сохранило оба коэффициента отрицательными и оставило остатки, описанные как в основном случайные.
- Двухфакторная спецификация была охарактеризована как более подходящая для оценки текущей оценочной среды, чем для построения прогноза, а в материале рекомендовалось повторить упражнение при разных режимах процентных ставок.
Линейная подгонка для индексного мультипликатора
Линейная регрессия методом наименьших квадратов использовалась, чтобы связать упорядоченные наблюдения процентных ставок и доходностей акций с мультипликатором цена/прибыль широкого фондового индекса. Кандидатными входами были доходность 30-year constant-maturity Treasury, доходность 90-day Treasury-bill, дивидендная доходность индекса и тот же индексный мультипликатор цена/прибыль.
Какая пара прошла отбор
Диаграмма рассеяния долгосрочных доходностей против индексного мультипликатора была признана нелинейной, поэтому эта пара не вошла в линейную спецификацию. Диаграмма рассеяния краткосрочных доходностей против индексного мультипликатора была признана достаточно линейной, чтобы обосновать дальнейшую работу методом наименьших квадратов.
Как читать однофакторную подгонку
Однофакторная подгонка краткосрочных ставок к мультипликатору дала скорректированный R-squared 0.76, стандартную ошибку 0.06 и отрицательный коэффициент краткосрочной ставки. Визуальное наложение этой однофакторной подгонки следовало общему направлению мультипликатора, но не захватывало каждую точку разворота.
Добавление дивидендной доходности
Добавление дивидендной доходности индекса дало множественную линейную регрессию относительно того же мультипликатора цена/прибыль. Скорректированный R-squared вырос с 0.76 до 0.88, а стандартная ошибка регрессии снизилась с 0.06 до 0.04; оба коэффициента остались отрицательными.
Графики остатков двухфакторной подгонки описывались как в основном случайные, что принималось как неформальное свидетельство того, что оставшиеся ошибки не были сильно коррелированы.
Коэффициенты краткосрочной ставки и доходности S&P для P/E индекса S&P 500
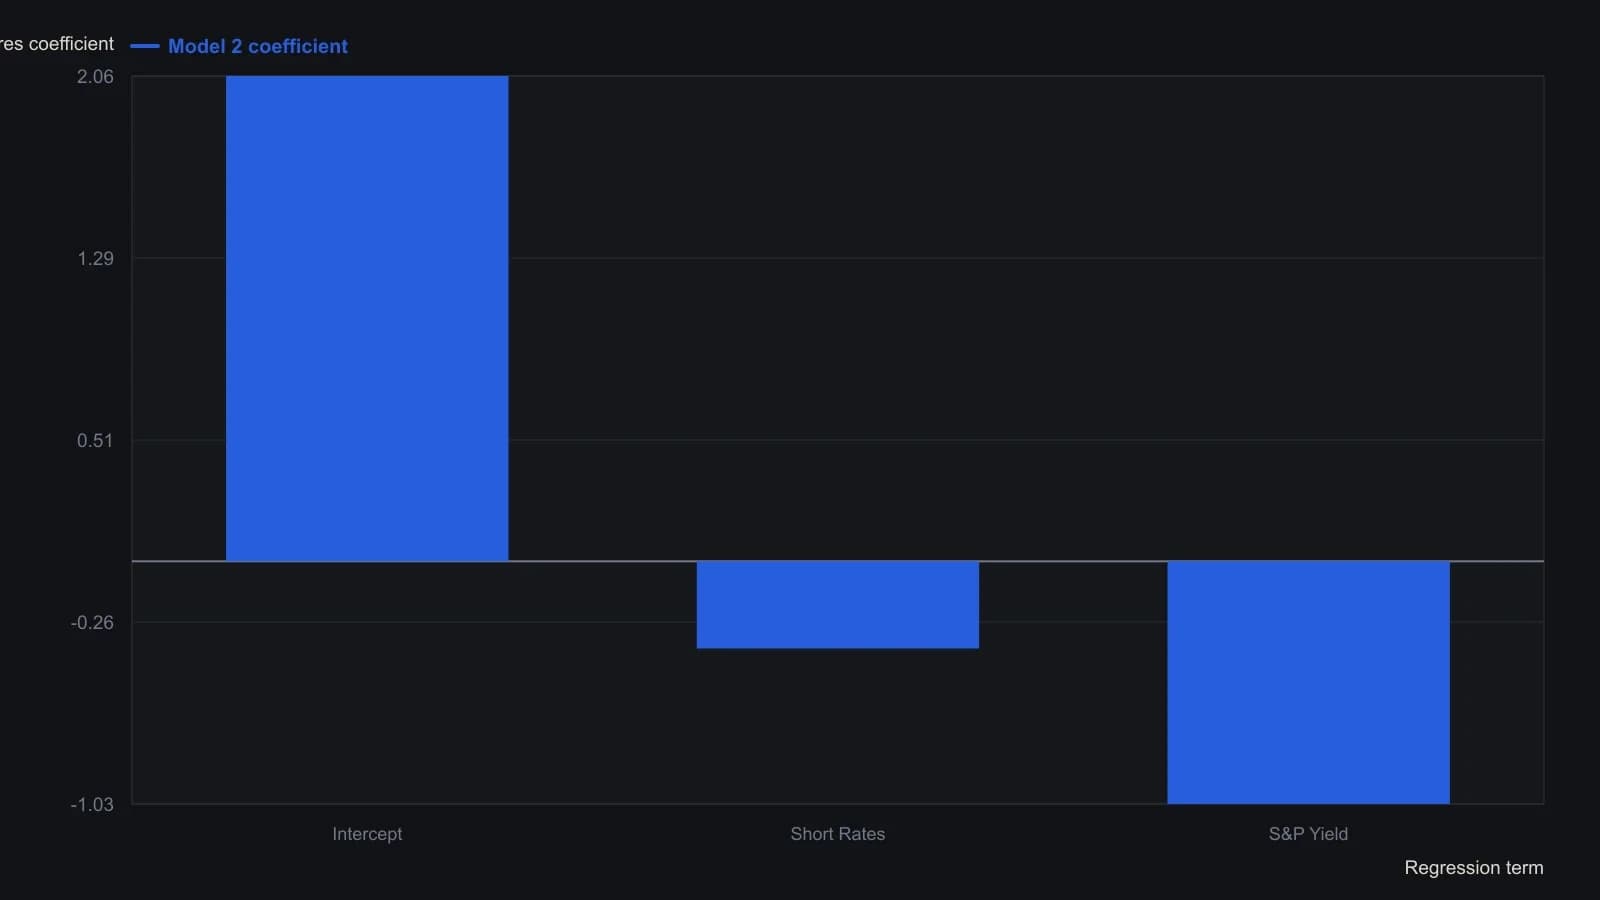
В напечатанной таблице указаны R-квадрат и скорректированный R-квадрат 0.89 и стандартная ошибка 0.04; в тексте статьи качество подгонки округляется до 0.88. Karczewski рассматривает уравнение как проверку текущего мультипликатора, а не как прогноз точки разворота, и отмечает, что режим необычно низких ставок может изменить коэффициенты, если выборку удлинить.
Проверка на тот же момент времени, а не инструмент точек разворота
Двухфакторная спецификация была охарактеризована как более подходящая для оценки текущей оценочной среды, чем для построения прогноза.
В материале рекомендовалось повторить упражнение методом наименьших квадратов при разных режимах процентных ставок, потому что метод склонен подтягивать подгонку к основной массе выборки.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии