2017выпуск C1147
Построение коэффициента Калмара и базовых линий линейной регрессии
Соберите месячный коэффициент Калмара на окне 36 месяцев и линейный прогноз методом наименьших квадратов по той же упорядоченной рыночной серии. Редакционная рекомендация — фиксировать обе спецификации, когда in-sample базовая линия сравнивается с более поздним out-of-sample результатом.
- Коэффициент Калмара строится на месячном интервале выборки делением средней доходности за последние 36 месяцев на максимальную просадку на том же окне.
- Отрицательный построенный коэффициент Калмара означает, что оцениваемая система или трейдер зафиксировали отрицательный результат за последние три года.
- Линейная регрессия связывает независимую переменную с зависимой, чтобы подогнанное уравнение могло прогнозировать последующие значения; метод наименьших квадратов располагает кривую так, чтобы минимизировать сумму квадратов отклонений.
- Редакционная рекомендация — оставлять обе спецификации неизменными, когда in-sample базовая линия сравнивается с более поздним out-of-sample результатом.
Две конструкции из одной серии
Редакционная постановка: соберите две взаимодополняющие количественные конструкции из одной и той же упорядоченной рыночной серии, затем фиксируйте эти спецификации, когда in-sample базовая линия сравнивается с более поздним out-of-sample результатом.
Первая конструкция — коэффициент Калмара, месячная оценка с поправкой на риск, образуемая делением средней доходности за последние 36 месяцев на максимальную просадку на том же окне. Вторая — линейная регрессия, подогнанное отображение независимой серии на зависимую, дающее прогноз последующих значений.
Дебетовый спред колл SPY 217-222: доходность по типам котировок на May 1
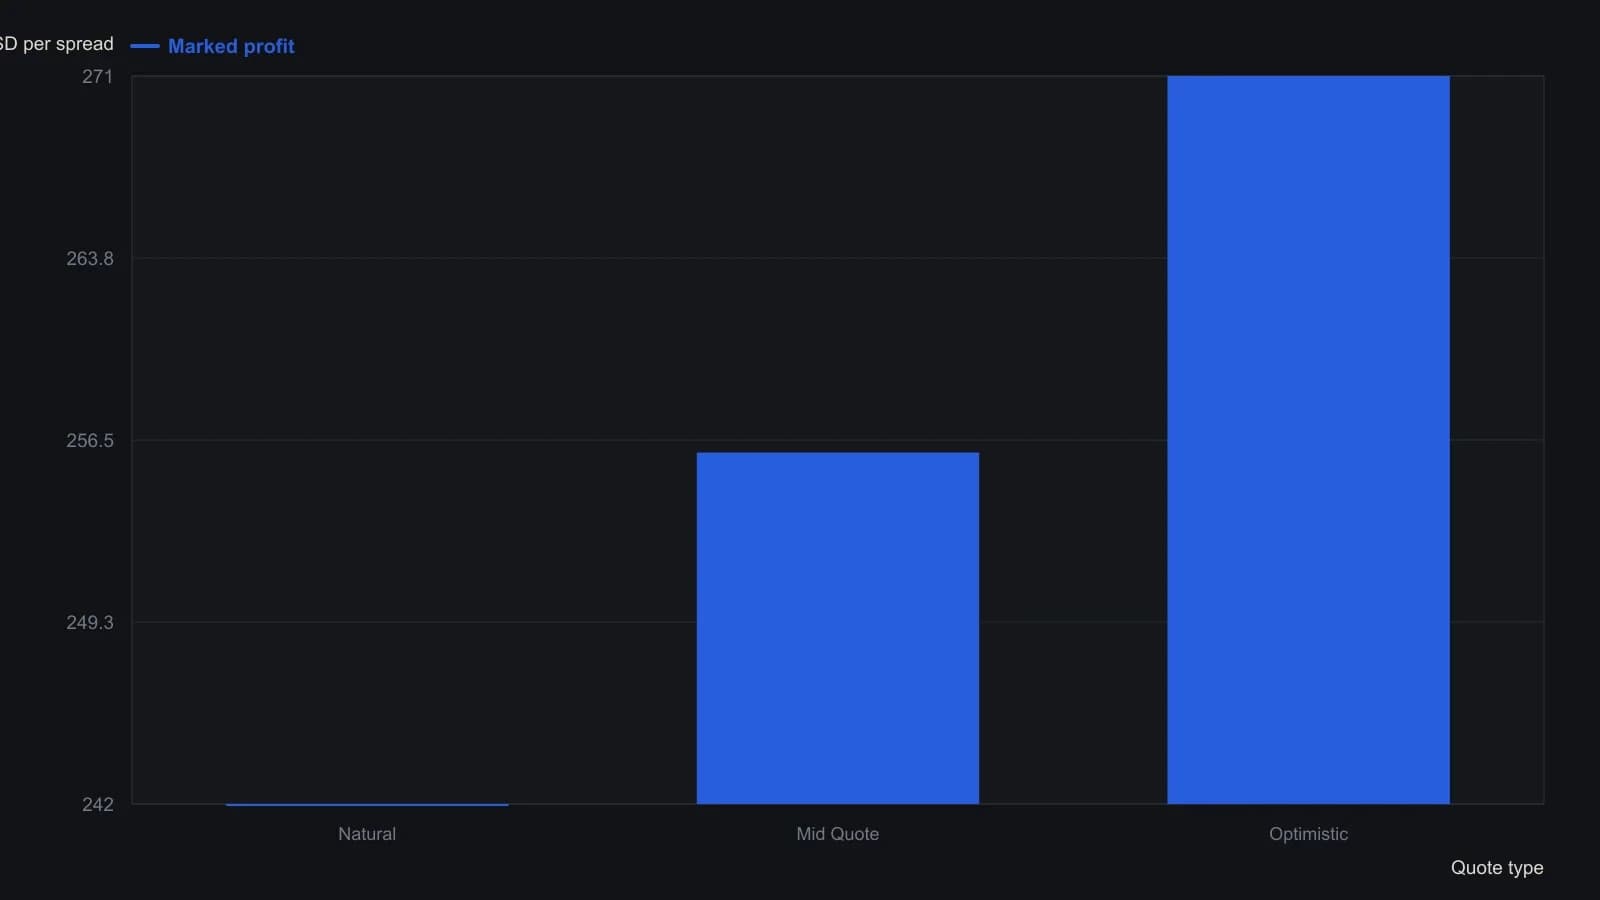
Входной дебет, максимальная прибыль и максимальный риск одинаковы для всех типов котировок; меняются только прибыль по марке и греки. Нижняя и верхняя точки безубыточности обе равны 219.30.
Построение коэффициента Калмара
Коэффициент Калмара строится делением средней нормы доходности за последние 36 месяцев на максимальную просадку, зафиксированную за тот же период. Построение коэффициента Калмара обычно выполняется на месячном интервале выборки.
Максимальная просадка — это величина просадки, которая стоит в знаменателе Калмара на том же 36-месячном окне, что используется для средней доходности. Там, где требуется среднее, оно равно сумме наблюдаемых значений, делённой на число наблюдений в выборке.
Построение линейного прогноза
Линейная регрессия строится связыванием независимой переменной с зависимой, чтобы подогнанное уравнение можно было использовать как прогноз последующих значений.
Конструкция метода наименьших квадратов располагает подогнанную кривую так, чтобы сумма квадратов отклонений от наблюдаемых точек была минимальной.
После подгонки регрессии R-квадрат показывает долю вариации зависимой серии, объяснённую подогнанным уравнением, и служит относительной мерой качества подгонки.
Корреляция Пирсона измеряет линейную связь между двумя сериями и принимает значения между +1 и -1, от полной отрицательной связи до полной положительной связи.
Фиксация спецификаций
Редакционная рекомендация: после выбора окна Калмара, месячного интервала выборки, независимой и зависимой серий и правила подгонки методом наименьших квадратов оставляйте эти спецификации неизменными, когда in-sample базовая линия сравнивается с более поздним out-of-sample результатом.
Редакционное прочтение: коэффициент Калмара и линейный прогноз — взаимодополняющие взгляды на одну и ту же упорядоченную серию. Первый — 36-месячная оценка с поправкой на риск. Второй — подогнанный прогноз, относительное качество подгонки которого описывается R-квадратом, а линейная связь может быть описана корреляцией Пирсона.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии