1991выпуск C051-5
Темпы роста по конечным точкам против согласованности линейной регрессии
Многолетний заголовок о росте прибыли — это результат модели, а не исходный факт. Восстановите ряд, сопоставьте темп роста по конечным точкам с темпом роста по наклону и используйте корреляцию прибыли со временем как проверку согласованности.
- Шесть построенных рядов прибыли могут все открываться на 1.00 и закрываться на 2.00 через пять лет и при этом следовать разными путями год за годом. Это зависимость от пути.
- Темп роста по конечным точкам присваивает одну и ту же величину каждому ряду, который разделяет эти конечные точки. Средний арифметический рост и средний геометрический рост нельзя вычислить, когда в пути появляется год с нулевой прибылью либо нулевое или отрицательное годовое изменение.
- Линейная регрессия прибыли на календарный год по-прежнему даёт темп роста по наклону, когда часть прибыли равна нулю или отрицательна.
- Коэффициент корреляции из этой регрессии измеряет, насколько тесно прибыль следует за временем, и является той же величиной, которую опубликованный показатель согласованности переформулирует в процентах.
Рассматривайте напечатанный темп как результат модели
Многолетний заголовок о росте прибыли легко прочитать как факт о бизнесе. Редакция: рассматривайте эту напечатанную цифру как результат модели. Восстановите годовой ряд прибыли, сопоставьте темп роста по конечным точкам с темпом роста по наклону из линейной регрессии и используйте корреляцию прибыли со временем как проверку согласованности, прежде чем принимать число.
Одни и те же конечные точки, разные пути
Шесть построенных рядов прибыли могут все открываться на 1.00 и закрываться на 2.00 через пять лет, следуя при этом явно разными путями год за годом. Это свойство — зависимость от пути: два ряда с одинаковыми начальным и конечным значениями всё равно могут подразумевать очень разные истории роста по промежуточным наблюдениям.
Вычитание первого наблюдения из пятого и деление на пять интервалов присваивает один и тот же темп роста каждому ряду, который разделяет эти конечные точки. Редакция: темп роста по конечным точкам ничего не говорит о пути, поэтому он не может различить эти шесть рядов.
Когда средние темпы роста нельзя вычислить
Среднее арифметическое последовательных процентных изменений нельзя вычислить, когда год с нулевой прибылью ставит ноль в знаменатель. Средний арифметический рост поэтому не определён, если любой период начинается с нуля.
Среднее геометрическое годовых процентных изменений точно так же непригодно, когда любое годовое изменение равно нулю или отрицательно либо прибыль любого года равна нулю. Средний геометрический рост в этих случаях вычислить нельзя.
Темп роста по наклону из линейной регрессии
Линейная регрессия прибыли на календарный год по-прежнему даёт темп роста по наклону, когда часть прибыли равна нулю или отрицательна. Этот темп роста по наклону образуется делением наклона регрессии ряда на время на среднее ряда.
Разобранный пример линейной регрессии на устойчиво растущем ряде даёт наклон 0.20, пятилетний темп роста по наклону 13.33 процента и корреляцию 1.00.
Темп роста по конечным точкам против темпа роста по наклону
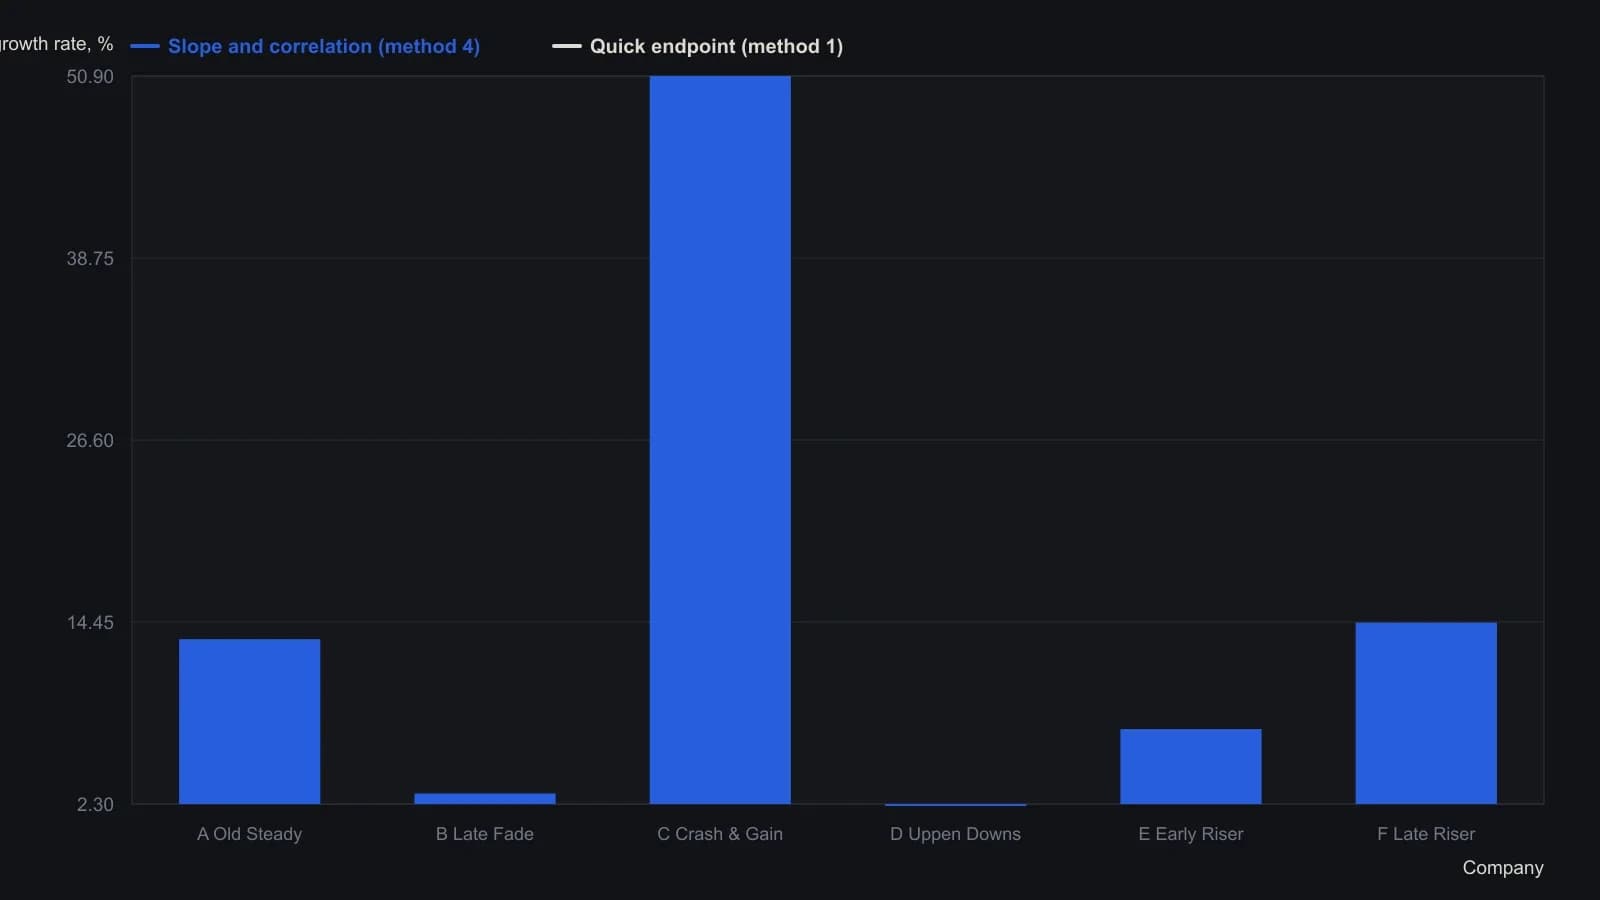
Метод 1 — это (прибыль на конец минус прибыль на начало), делённая на пять годовых интервалов; источник трактует это как темп 20 процентов для каждого названия. Метод 4 — наклон обычной МНК-регрессии прибыли на год, делённый на среднюю прибыль за 1980–1985. Компании — фиктивные ряды, построенные источником.
Корреляция как проверка согласованности
Коэффициент корреляции из этой регрессии измеряет, насколько тесно прибыль следует за временем; значения ближе к 1 указывают на более регулярный рост вдоль подогнанной линии.
Для шести последовательных лет эта корреляция равна наклону, умноженному на 1.71 и делённому на стандартное отклонение прибыли, потому что 1.71 — это стандартное отклонение любых шести последовательных меток лет.
Опубликованный показатель согласованности роста прибыли — это тот же коэффициент корреляции, переформулированный в процентах, а не в десятичной дроби. Редакция: читайте этот процент согласованности как переформулированную корреляцию, а не как отдельный тест заголовочного темпа роста. Если восстановленный ряд не следует тесно за временем, напечатанный темп роста по-прежнему лишь сводка конечных точек или наклона этого пути.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии