2017выпуск C078-15
Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
Этот кейс 2017 года на примере Nikkei 225 и USD/JPY показывает, как Intermarket analysis позволяет рассматривать связку акция–валюта как рыночный режим. Редакторская позиция: Linear regression и Price-indicator divergence — второй шаг; этот триггер стоит тестировать только пока связка сохраняется.
- Более слабый курс национальной валюты может сделать экспортные товары дешевле и конкурентоспособнее за рубежом — это экономическая предпосылка, которой связывают японские акции с иеной.
- USD/JPY — корреляционная пара, потому что на США приходилось 20.2% японского экспорта в 2015 году, а потоки керри-трейда могут усиливать ту же связку акция–валюта.
- Связка не постоянна: годовые корреляции были слабее или отрицательными в 1990-х, затем усилились при сверхмягкой политике Банка Японии и могут уступить место S&P 500, когда доминирует паника.
- Редакторская позиция: 50-дневное показание Linear regression Price-indicator divergence — триггер, который стоит тестировать только после проверки, что режим Nikkei–иена всё ещё сохраняется.
Почему в архиве связали Nikkei с иеной
Более слабый курс национальной валюты может сделать экспортные товары дешевле и конкурентоспособнее за рубежом. Это экономическая предпосылка, которой связывают японские акции с иеной.
После голосования по Brexit в июне 2016 года и до начала 2017 года британский фунт упал на 18.7% к доллару США, а FTSE 100 вырос на 17.2%. В архиве этот ход приведён как одновременный пример связки акция–валюта той же идеи экспортной конкурентоспособности.
В 2015 году США были важнейшим экспортным партнёром Японии и обеспечивали 20.2% японского экспорта. Поэтому в качестве корреляционной пары для Nikkei 225 используется USD/JPY.
Керри-трейд как вторая связь
Связка иена–акции также усиливается механикой керри-трейда. Оптимизм обычно финансирует позицию в акциях продажей более низкодоходной иены за доллары, а неприятие риска вынуждает эти сделки разворачивать.
Что такое Nikkei 225
Nikkei 225 — модифицированный ценово-взвешенный индекс 225 обыкновенных акций первого раздела Токийской биржи. В феврале 2017 года вес Fast Retailing составлял 6.95%, больше совокупного веса 6.55% японских ADS, торгующихся в Нью-Йорке.
Связка — это режим, а не константа
Недельный оверлей с 2006 года по февраль 2017 года показывает, что Nikkei тесно следует за USD/JPY. В архиве также отмечено, что связь акция–валюта может меняться вместе с процентными ставками, денежно-кредитной политикой, количественным смягчением, прибылями и глобальными условиями.
Годовые корреляции были слабее или отрицательными в 1990-х и затем усилились, когда иена стала валютой фондирования при сверхмягкой политике Банка Японии. С 2002 года по начало 2017 года корреляция Nikkei–USD/JPY становилась отрицательной только в 2003 и 2009 годах, ближе к концу тех медвежьих рынков.
Триггер регрессионной дивергенции
На графике DXJ с декабря 2015 по январь 2017 года 50-дневный индикатор регрессионной дивергенции давал покупки, когда пересекал уровень выше 75 и затем разворачивался вниз в течение трёх дней. Шорты возникали, когда он пересекал уровень ниже 25 и затем разворачивался вверх.
Большая часть прибыли бэктеста системы межрыночной дивергенции сосредоточилась в 2011-2015 годах, совпав с окном более сильной корреляции Nikkei–иена.
Редакторское прочтение: сначала фильтр, потом триггер
Редакторская позиция: Intermarket analysis связки Nikkei и USD/JPY — первый вопрос, потому что сам архив показывает, что связка может ослабевать вместе с политикой, прибылями, глобальными условиями и страхом. Linear regression и Price-indicator divergence — второй вопрос: заданное 50-дневное показание с пересечениями 75 и 25.
Редакторская позиция: концентрация прибыли бэктеста внутри окна более сильной корреляции — повод спросить, полезно ли это показание дивергенции только пока режим сохраняется, а не повод считать триггер самодостаточным.
DXJ: 50-дневная регрессионная дивергенция относительно сигнальных линий 75/25
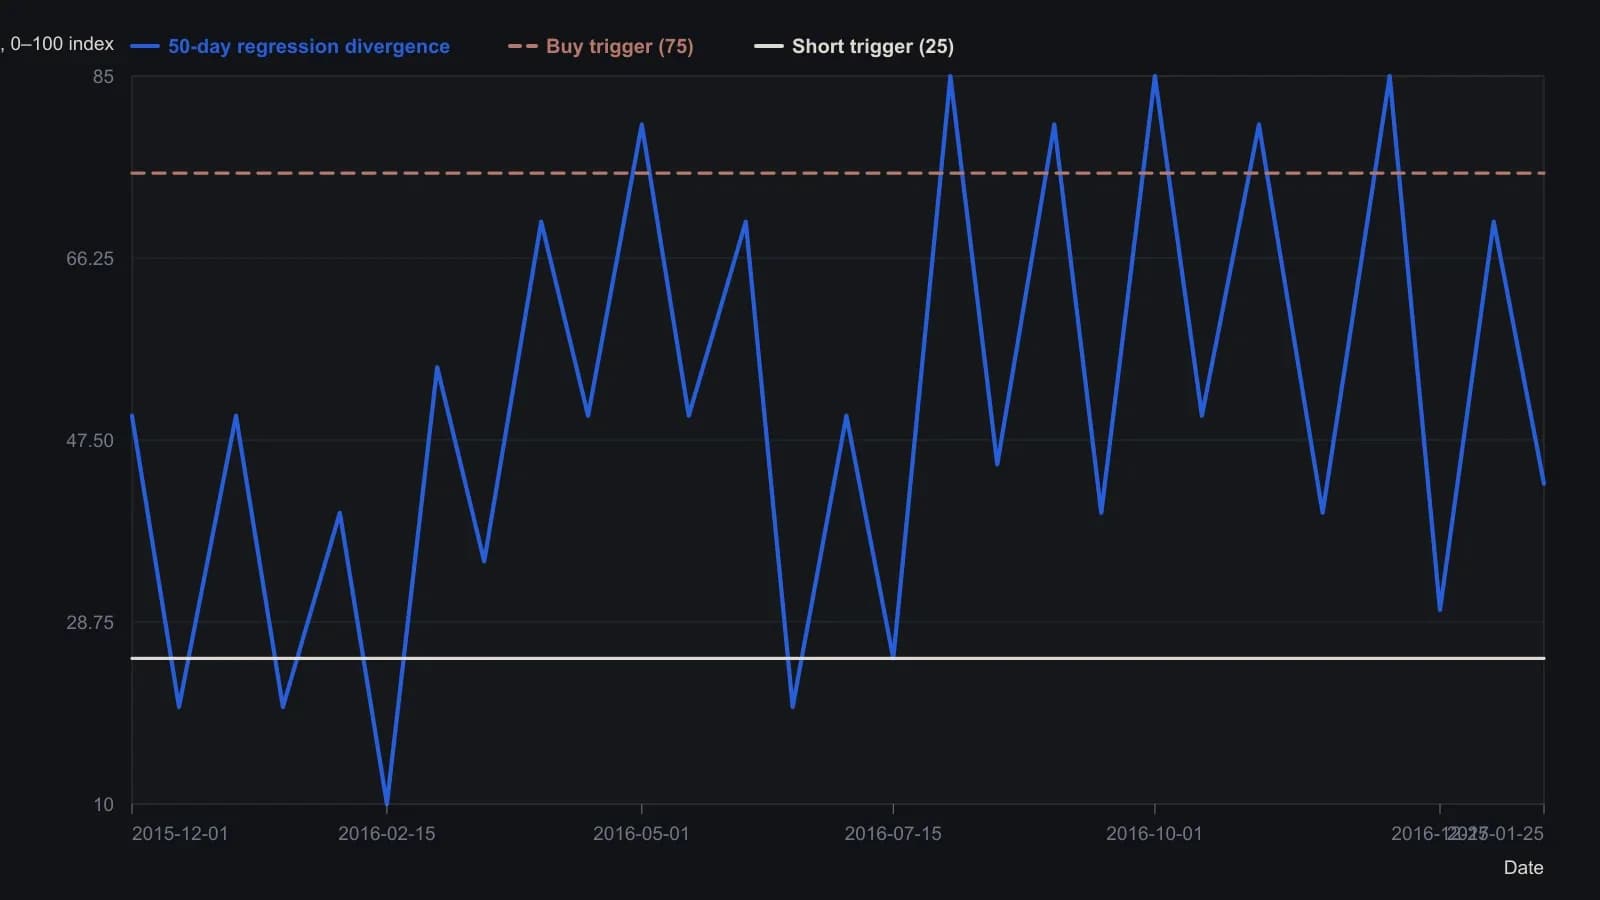
Katsanos задает фиксированное 50-дневное окно регрессии. Опубликованное правило покупает закрытие после пробоя 75, который разворачивается вниз в течение трех дней, и шортит пробой 25, который разворачивается вверх. Эта панель — рваный хвост 2016 года теста 2007–2017; основная прибыль тестирования накопилась в 2011–2015, когда корреляция Nikkei–yen была сильной.
Все разборы дорожки · 43 разбора
- 1990Построение базовых линий доллара по ставкам, инфляции и остаткам
- 1990Построение номинального значения индекса по форвардным прибылям и подогнанной доходности
- 1990Построение номинальной цены индекса из прибыли и подобранной доходности
- 1990Ценовые траектории с фиксацией конечных точек — это не прогнозы
- 1990Построение полиномиальных сглаживателей методом наименьших квадратов
- 1991Темпы роста по конечным точкам против согласованности линейной регрессии
- 1991Вневыборочные проверки линейных аппроксимаций роста
- 1991Тренд как устойчивость, а не прямая линия
- 1991Квадратичный тренд, осциллятор остатков и вторичный календарь циклов
- 1991Смещение начала отсчёта времени и дивергенция остатков и цены на квадратичной аппроксимации методом наименьших квадратов
- 1991Линия тренда наименьших квадратов по упорядоченным ценам
- 1992Построение скринингов лог-линейного роста и надёжности
- 1992Построение лог-линейных базовых линий темпа роста
- 1992Максимум, минимум и закрытие следующей сессии по скользящей линейной регрессии
- 1993Проверка индексного мультипликатора цена/прибыль регрессией на краткосрочную ставку
- 1994Вложенный экспоненциальный ценовой фильтр с регрессионными начальными значениями
- 1994Построение двойного экспоненциального среднего из компенсации лага
- 1994Оценка денежной массы как линейной базовой модели опережающего индекса
- 1995Построение трендовых каналов методом наименьших квадратов
- 1995Holdout-проверки линейного базового прогноза годовых ставок по векселям
- 1995Проекционные полосы по наклонам регрессии максимумов и минимумов
- 1995Оценка скользящей средней по конечной точке метода наименьших квадратов на известном тестовом ряде
- 1996Построение концевой скользящей средней по прямой наименьших квадратов
- 1996Оценка согласованности траектории эквити с оверлеем k-ratio
- 1996Оценка month-end разрывов доходности для режимов рынка акций
- 1996Построение полос стандартной ошибки с сессионным индексом
- 1998Оценка линейных регрессионных базовых моделей для стоимостной оценки индекса
- 1998R-squared как двухсостоятельный трендовый фильтр на основе подгонки цена-время
- 2000Коррекция лага скользящего среднего второго порядка
- 2002Линия регрессии цены против беты при отслеживании индекса
- 2003Наклон регрессии с гейтом уверенности тренда по r-squared
- 2003Построение дивергенции finite-volume-element через сравнение наклонов
- 2004Построение дневного балла из регрессии, коррекции и объёма
- 2004Построение линий тренда методом наименьших квадратов по упорядоченным ценам
- 2007Цели пробоя прямоугольника выше высоты
- 2007Подтверждение ценового тренда наклоном регрессии и r-squared
- 2008Угол линейной регрессии, собранный как один тренд-фильтр
- 2010Свинг-машина с двумя состояниями из четырёх скользящих экстремумов
- 2016Оцените тесноту нефтяного комплекса перед дивергенцией или регрессией
- 2017Межрыночная дивергенция Nikkei–иена как кейс рыночного режима
- 2017Построение коэффициента Калмара и базовых линий линейной регрессии
- 2019Послойное построение pair-trade против управления по средней цене спреда
- 2020Наклон convolution, построенный из вложенной линейной регрессии