2015выпуск C0422-25
Постройте корзину возврата к среднему из одного корреляционного пути
Корзина возврата к среднему собирается так, чтобы участники в целом двигались вместе. Направленный ациклический граф проецирует попарную корреляцию на самую длинную непрерывную связку бумаг, после чего те же правила возврата к среднему фейдят лидеров и покупают отстающих внутри этой группы.
- Корзина возврата к среднему собирается так, чтобы участники в целом двигались вместе; несоответствующие бумаги могут нарушить задуманное поведение группы.
- Направленный ациклический граф может представить акции как узлы, а попарную корреляцию как взвешенные рёбра, а затем вернуть самую длинную непрерывную связку как корзину-кандидат.
- Корреляционный анализ используется потому, что цель — совместное движение всей группы, а не двухбумажная коинтеграционная постановка, которую часто применяют для отбора пар в Pairs trading.
- Задуманная сделка фейдит участников, которые отрываются от среднего группы, и покупает отстающих, используя метрику перекупленности/перепроданности, например relative strength index.
Состав группы — часть конструкции
Корзина возврата к среднему собирается так, чтобы участники в целом двигались вместе. Несоответствующие бумаги могут нарушить задуманное поведение группы.
Один корреляционный путь как корзина
Направленный ациклический граф может представить акции как узлы, а попарную корреляцию как взвешенные рёбра, а затем вернуть самую длинную непрерывную связку взаимосвязанных бумаг как корзину-кандидат.
Один проиллюстрированный конвейер начинается с широкого универсума, измеряет корреляцию Пирсона по 250 календарным дням цен закрытия, ранжирует пары, загружает лучшие пары в граф и берёт критический путь как итоговый набор.
Совместное движение группы вместо коинтеграции пары
Корреляционный анализ используется здесь потому, что цель конструкции — совместное движение всей группы, а не двухбумажная коинтеграционная постановка, которую часто применяют для отбора пар в Pairs trading.
Возврат к среднему на выбросах группы
Задуманная сделка — фейдить участников, которые отрываются от среднего группы, и покупать отстающих, используя метрику перекупленности/перепроданности, например relative strength index, чтобы выявлять выбросы.
Одно проиллюстрированное правило выбросов считает relative strength index по каждому участнику и в каждом периоде выбирает наибольшее и наименьшее значения в группе как активные бумаги.
Конструирование как тестовая платформа
Сравнительные бэктесты случайных, почти нулевой корреляции, отрицательно коррелированных и высококоррелированных DAG-корзин использовались, чтобы оценить, улучшает ли более тесная взаимная корреляция тестовую платформу возврата к среднему.
Требуется дальнейшее тестирование, прежде чем считать отбор групп через DAG превосходящим другие механизмы конструирования корзин.
Корзина корреляционного DAG против SPY, 2006–2014
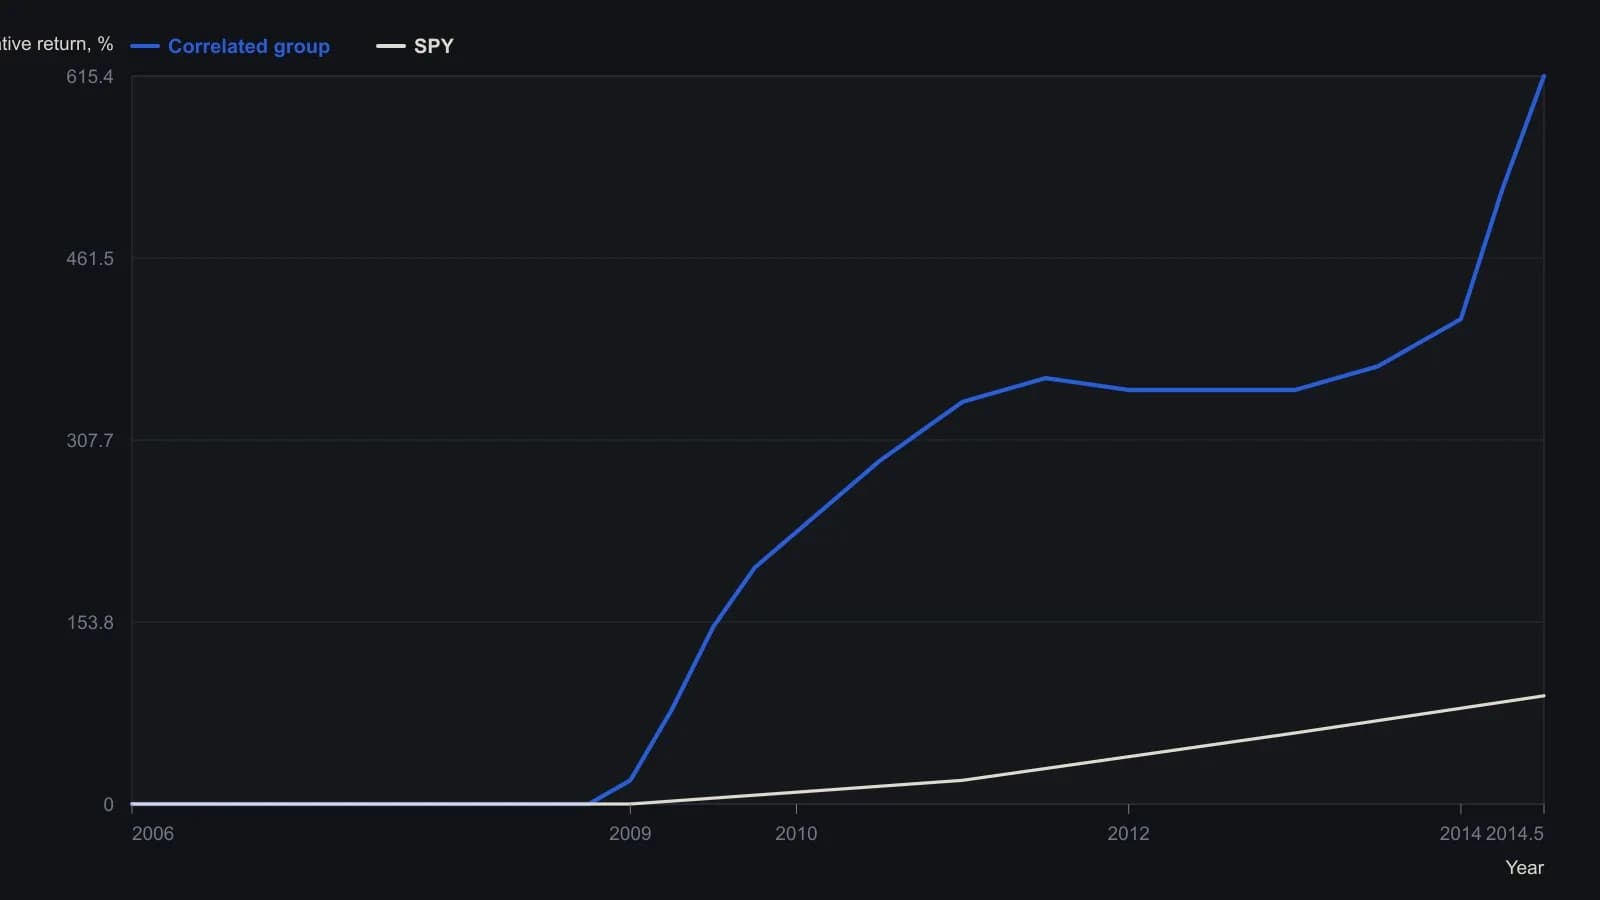
Попарные корреляции Пирсона считались по 250 календарным дням цен закрытия 2010 года; корзина представляет собой критический путь DAG из 19 бумаг S&P 500 и торгуется методом RSI 1. Промежуточные точки — приблизительные снятия с растра, округлённые до 10 процентных пунктов. Конечные 615.4% и 91.5% — значения печатной легенды. На этом масштабе SPY лежит у оси, поэтому точна только его конечная точка.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем