2011выпуск C0110-15
Рассматривайте крупное однодневное движение как классифицированное событие
Крупное дневное движение проще оценить, когда оно отсортировано в корзину величины со знаком. Следующие несколько сессий тогда становятся отдельными контрольными точками короткой процедуры, а не историей о моментуме.
- Категоризация изменения цены относит каждую сессию к корзине величины со знаком, чтобы последующие сессии можно было сравнивать как сопоставимые исходы.
- Окно следующих сессий рассматривает первую, вторую и третью сессии после классифицированного дня как отдельные контрольные точки, а не как один смешанный результат.
- Контртрендовая стратегия занимает противоположную сторону экстремального дневного движения только тогда, когда тот же набор правил также указывает, когда оставаться в стороне.
- Укажите среду выборки, прежде чем считать любой результат корзины общим правилом.
Сортируйте день, прежде чем рассказывать историю моментума
Крупное однодневное движение часто рассказывают как историю моментума. Рабочий процесс архива вместо этого рассматривает его как классифицированное событие.
Категоризация изменения цены относит каждую сессию к корзине величины со знаком, чтобы последующие сессии можно было сравнивать как сопоставимые исходы. Исследование применяет этот шаг к дневным процентным изменениям SPY, используя шесть корзин величины со знаком, чтобы последующие сессии сравнивать внутри одной категории.
Оценивайте короткое окно следующих сессий
После классификации дня окно следующих сессий — это первая, вторая и третья сессии после этого классифицированного дня. Эти сессии рассматриваются как отдельные контрольные точки, а не как один смешанный результат.
Это трёхдневное продолжение рассматривается лишь как часть системы. Результаты, обусловленные объёмом, оставлены для более позднего исследования.
Возврат к среднему — рабочее допущение
Возврат к среднему — рабочее допущение о том, что за чрезмерным дневным движением с большей вероятностью последует откат или фейд, чем столь же крупное продолжение.
Контртрендовая стратегия — это набор правил, который занимает противоположную сторону экстремального дневного движения и указывает, когда оставаться в стороне. Вход, выход и решение оставаться в стороне остаются внутри одной процедуры.
Что показали корзины в этом окне
После дней с ростом на 2 процента и выше следующая сессия показала средний убыток 49 центов: 13 повышений против 18 снижений на 31 таком дне.
Внутри совпадающих диапазонов величины дни снижения показывали более высокий средний объём, чем дни роста.
Фейд после экстремального дня роста представлен как процентная игра, а не как гарантированный исход. Один повторный сильный день роста и три подряд убыточных дня всё равно встречались в экстремальных корзинах.
Среднее изменение SPY за следующие три сессии в разбивке по корзинам предыдущего дня
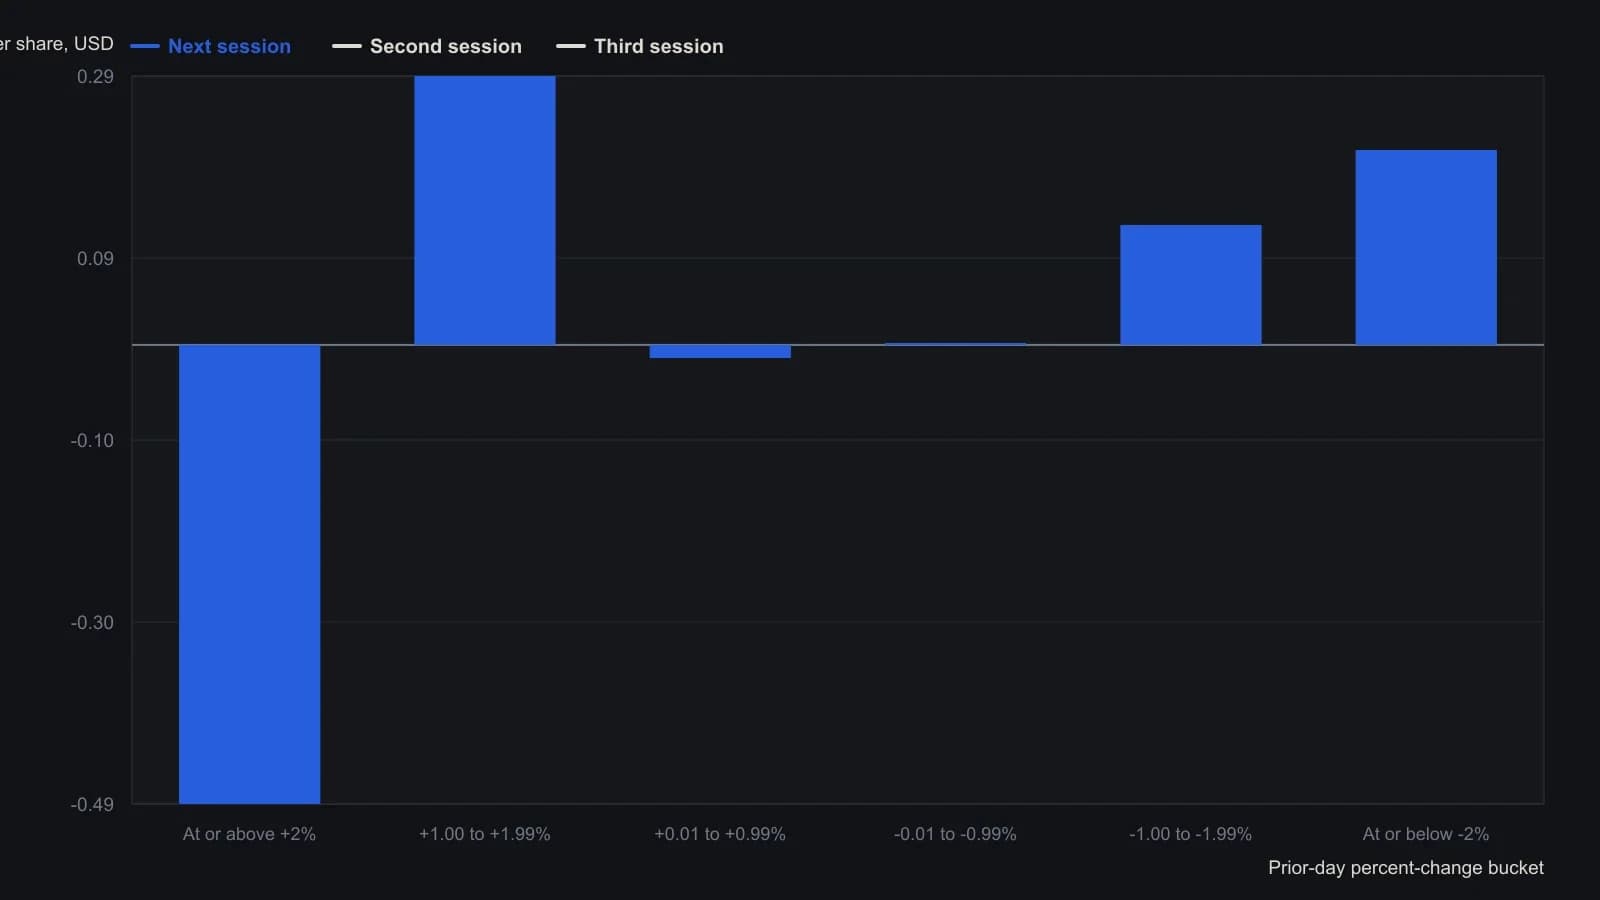
Окно — растущий рынок, который открылся на $90.44, достиг дна на $67.10, пика на $121.81 и закрылся на $103.22. Размеры корзин — 31, 49, 129, 90, 44 и 33 дня. Автор предупреждает, что медвежий рынок может сделать эту закономерность недействительной.
Редакторское прочтение
Этот абзац — редакторское прочтение TradersWeek и не является утверждением архива. Полезная привычка — сначала классифицировать дневное движение, а затем оценивать следующие несколько сессий как короткую проверяемую процедуру, а не как историю о моментуме.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем