2010выпуск C1167-68
Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
Эта архивная статья использует 7 May 2010 и 21 May 2010 как учебную проверку. Она сопоставляет 30-дневный показатель подразумеваемой волатильности S&P 500 с 40-дневной простой скользящей средней, затем записывает разрыв как одну процедуру возврата к среднему для краткосрочного разворота.
- Индекс подразумеваемой волатильности — это 30-дневное форвардное ожидание, построенное по диапазону коллов и путов на индекс S&P 500.
- 40-дневная простая скользящая средняя этого индекса — явная базовая линия, по которой судят, что показатель далеко ушёл от недавней траектории.
- Большие разрывы от этой средней трактуются как сетапы возврата к среднему и как условия, при которых краткосрочный разворот S&P 500 становится более вероятным.
- Пометки на графике за 7 May 2010 и 21 May 2010 ставят S&P 500 на нисходящие экстремумы как раз в тот момент, когда разрыв подразумеваемой волатильности сигнализирует о краткосрочном развороте вверх.
Для чего этот кейс
Статья рассматривает воздушную яму S&P 500 в May 2010 как учебную лабораторию. Лаборатория ставит вопрос, как один показатель подразумеваемой волатильности можно поместить в контекст рыночного режима на горизонте от недель до месяцев.
Редакторская интерпретация: TradersWeek читает архив как сравнение этого показателя с явной базовой линией скользящей средней, затем как одну процедуру возврата к среднему, которую можно проверить на тех же двух датах сессий. Такая рамка — редакторская. Это не утверждение архива.
Показатель подразумеваемой волатильности
Рассматриваемый индекс подразумеваемой волатильности строится по диапазону подразумеваемых волатильностей опционов на индекс S&P 500. Он использует и коллы, и путы. Он описан как 30-дневное форвардное ожидание волатильности.
Подразумеваемая волатильность в словаре этой статьи — это тот форвардный показатель рыночного режима, взятый из 30-дневного индекса ожидаемой волатильности.
Базовая линия скользящей средней
40-дневная простая скользящая средняя этого индекса — явная базовая линия, по которой судят, что показатель далеко ушёл от недавней траектории.
Скользящая средняя здесь означает ту 40-дневную простую среднюю ряда подразумеваемой волатильности, по которой судят, как далеко ушёл текущий показатель.
Разрыв как правило возврата к среднему
Большие разрывы от этой скользящей средней трактуются как сетапы возврата к среднему: ожидается, что индекс вернётся к средней.
Те же разрывы представлены как условия, при которых краткосрочный разворот S&P 500 становится более вероятным. Возврат к среднему — это правило, которое трактует большой разрыв между индексом подразумеваемой волатильности и его 40-дневной средней как проверяемый сетап краткосрочного разворота. Краткосрочный разворот — это краткий поворот направления S&P 500, который процедура связывает с тем, что подразумеваемая волатильность далеко отошла от базовой линии скользящей средней.
Две сессии, которые можно проверить
Пометки на графике за 7 May 2010 и 21 May 2010 показывают, что индекс подразумеваемой волатильности торговался далеко от своей 40-дневной простой скользящей средней.
На эти две даты S&P 500 показан на нисходящих экстремумах сразу перед тем, как показатель подразумеваемой волатильности сигнализирует о краткосрочном развороте вверх.
VIX и его 40-дневная средняя по май 2010
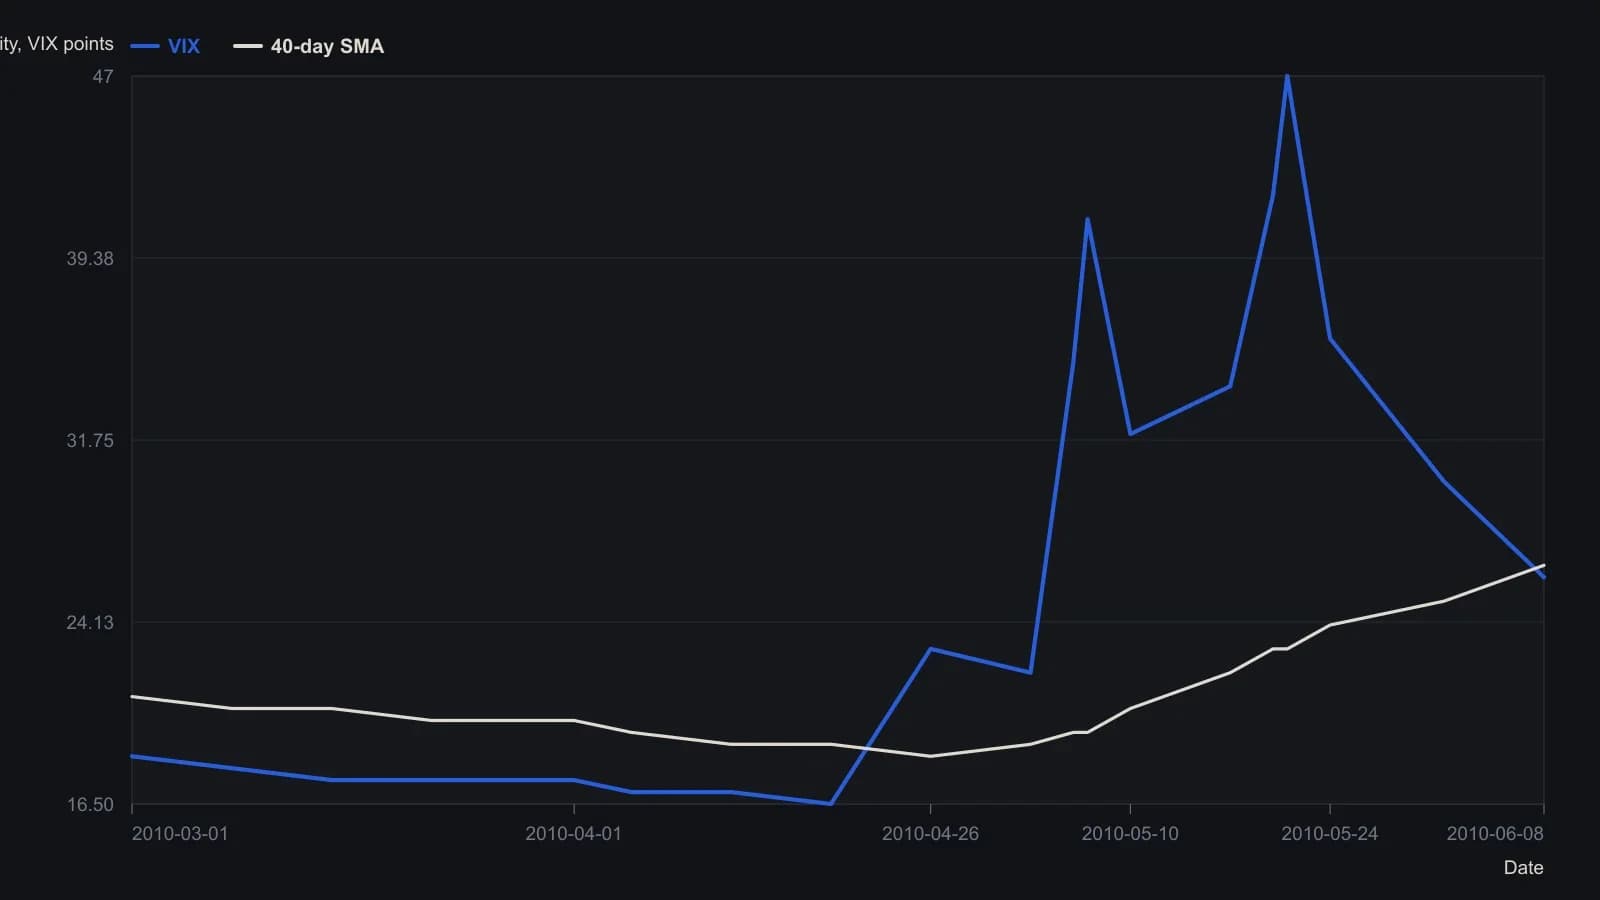
Снято со свечей на мелком растре и округлено до ближайшего полупункта. Панель выводит последнее значение 21.31 по состоянию на 3 September 2010, которое лежит за пределами интервала March–8 June на оси x и на график не нанесено. Средняя — 40-дневная простая скользящая средняя, проведённая на этой панели.
Входной сигнал экстремума толпы
Экстремальный страх или жадность толпы после движения, которое зашло слишком далеко и слишком быстро, — это входной сигнал состояния рынка, который процедура разворота должна обнаружить. Экстремум толпы — это то постановочное условие для краткосрочного разворота.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем