1994выпуск C121-7
Оценка недельных правил тайминга: следование тренду и возврат к среднему
Тайминг на длинном горизонте оценивается только тогда, когда периоды lookback, фильтры подтверждения и календарь исполнения образуют одну замкнутую процедуру. Эта архивная статья сравнивает запаздывающую конструкцию следования тренду с пороговым осциллятором возврата к среднему на одной и той же недельной ленте индекса.
- Однофакторные правила тайминга — это учебные отправные точки, которые могут подходить для трендовых или боковых режимов, но вряд ли останутся эффективными при любых рыночных условиях.
- Конструкции следования тренду, скользящей средней и возврата к среднему здесь — это процедуры тайминга на длинном горизонте, которые обычно удерживают позицию многие месяцы или годы и были построены и оценены на недельных закрытиях широкого фондового индекса.
- Вход по следованию тренду требует, чтобы недельное закрытие превысило и сглаженную 40-недельную среднюю, и пятинедельный максимум; действие задано на пятницу сигнальной недели.
- Действие по возврату к среднему ждёт пятницы недели, следующей после того, как перерастянутый осциллятор уже повторно пересёк свои пороги.
Однофакторные правила как отправная точка
Однофакторные правила тайминга представлены как учебные отправные точки, которые могут подходить для трендовых или боковых режимов, но вряд ли останутся эффективными при любых рыночных условиях.
Все три процедуры — это конструкции тайминга на длинном горизонте, которые обычно удерживают позицию многие месяцы или годы и были построены и оценены на недельных закрытиях широкого фондового индекса. Скользящая средняя — общая количественная база. Следование тренду и возврат к среднему — две процедуры тайминга, которые сравниваются на той же недельной ленте.
Запаздывающая конструкция следования тренду
Конструкция следования тренду использует 40-недельную простую скользящую среднюю, трёхнедельную среднюю этой средней, пятинедельный максимум и 10-недельный минимум недельного закрытия. Скользящая средняя — базовая линия тренда. Трёхнедельная средняя этой средней — сглаженная линия подтверждения.
Вход по следованию тренду требует, чтобы недельное закрытие превысило и сглаженную 40-недельную среднюю, и пятинедельный максимум. Выход требует, чтобы недельное закрытие упало ниже и сглаженной 40-недельной средней, и 10-недельного минимума. Процедура ждёт, пока цена подтвердит преобладающее направление, прежде чем входить или выходить, и принимает запаздывающие сигналы.
Действие по следованию тренду задано на пятницу сигнальной недели и требует заранее вычислить закрытие, которое сработает правило. Этот день недели и это подтверждение на той же неделе относятся к календарю исполнения.
Пороговая конструкция возврата к среднему
Конструкция возврата к среднему измеряет пятинедельную среднюю разрыва между недельным закрытием и 55-недельной простой скользящей средней, затем действует, когда этот осциллятор повторно пересекает заданные пороги. Этот сглаженный разрыв — перерастянутый осциллятор. Большие отклонения от длинной скользящей средней рассматриваются как экстремальные.
Входы по возврату к среднему происходят, когда сглаженный осциллятор переходит из области ниже -15 в область выше -15 или из области ниже нуля в область выше нуля. Выходы происходят, когда он падает ниже -15, пересекает из области выше нуля в область ниже нуля или пересекает из области выше +50 в область ниже +50.
Действие по возврату к среднему задано на пятницу недели после той, на которой уже зафиксированы сработавшие значения осциллятора. Дополнительная неделя входит в календарь исполнения.
Сравните обе конструкции на одной и той же недельной ленте
Обе конструкции — процедуры тайминга на длинном горизонте на одних и тех же недельных закрытиях индекса. Они различаются тем, чего ждут. Следование тренду ждёт, пока закрытие подтвердит сглаженную линию скользящей средней и недавний пятинедельный максимум или 10-недельный минимум. Возврат к среднему ждёт, пока перерастянутый осциллятор повторно пересечёт фиксированные пороги.
Они также различаются календарём исполнения. Следование тренду задано на пятницу сигнальной недели, после того как сработавшее закрытие заранее вычислено. Возврат к среднему задан на пятницу следующей недели, после того как значения осциллятора уже зафиксированы.
Что зафиксировала историческая оценка
Историческая оценка охватывает 22 года до mid-1994 и фиксирует от 10 до 22 полных циклов покупки и продажи, а время в позиции составляет от 56.3% до 68.8% выборки. Редакторское прочтение: эти цифры описывают, как часто замкнутые процедуры завершали цикл и какую долю выборки они проводили в позиции. Это не утверждение об актуальных результатах.
Годовые курсовые доходности недельных правил тайминга S&P 500
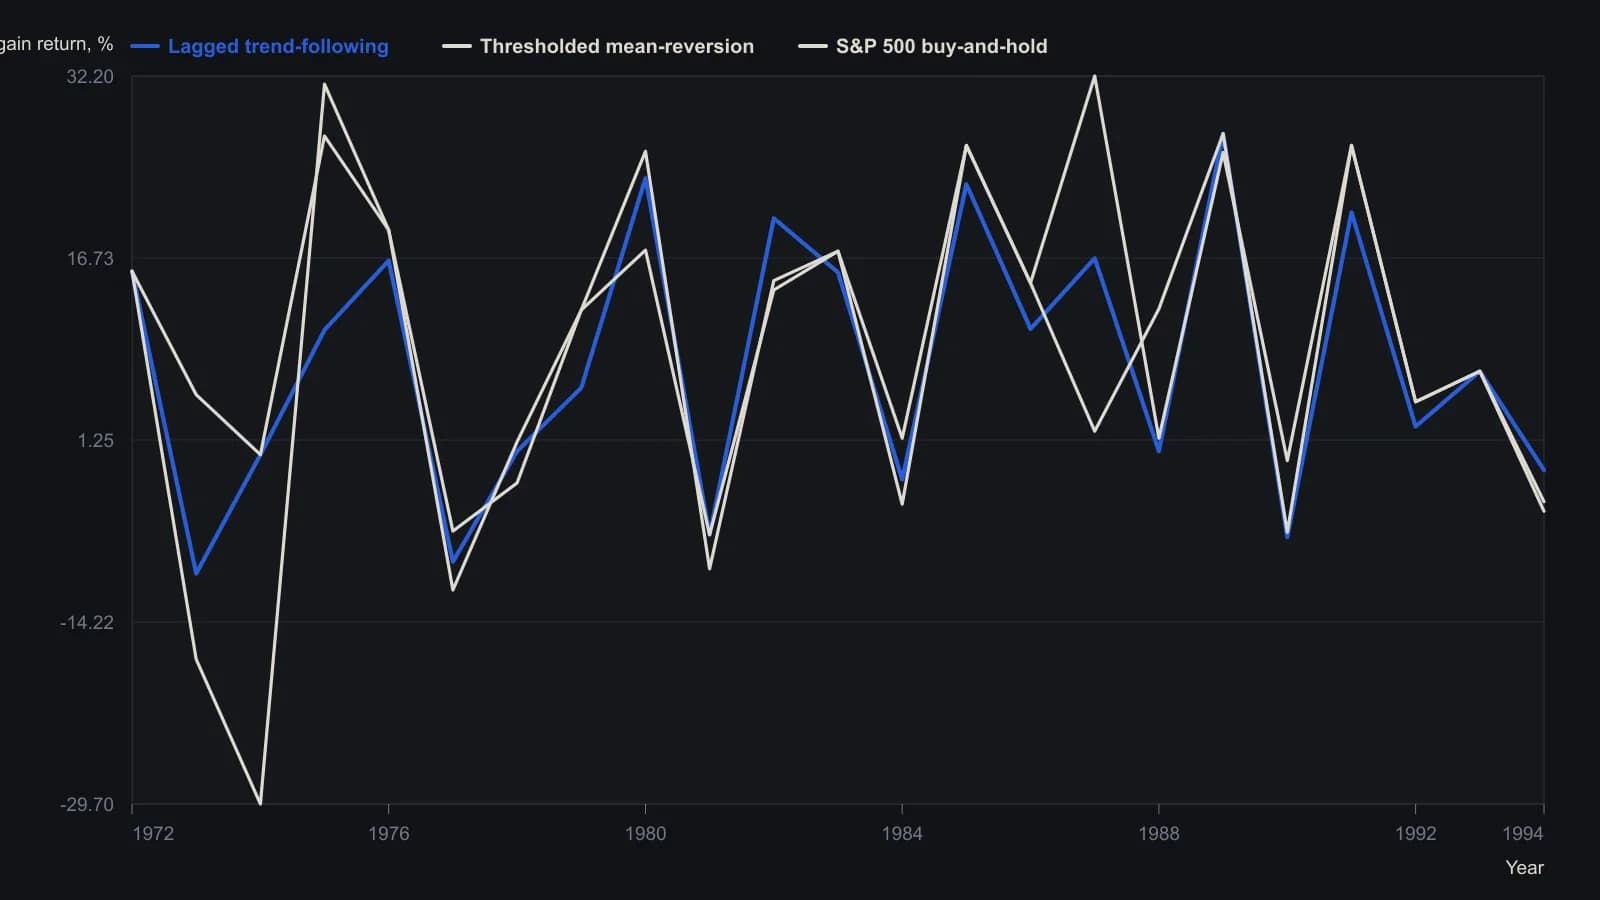
1994 — только January–June; все три таймера на 30 June 1994 стояли в продаже. Доходность — только курсовая. В источнике также напечатано правило по ставке прайм; здесь оно опущено, чтобы график соответствовал двум недельным конструкциям, которые оцениваются.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем