2018выпуск C1210-15
Оценка редких входов возврата к среднему по последовательным закрытиям
Эта архивная заметка восстанавливает исторический рабочий процесс, в котором покупки по возврату к среднему оценивались как одна зафиксированная процедура: средняя траектории отмечала последовательность растяжения, срабатывало письменное правило, календарный выход закрывал удержание, и то же удержание сохраняли только после проверки относительно бенчмарка периода удержания и межинструментального скрининга.
- Двадцатисессионная средняя траектории по закрытиям использовалась только для поиска краткосрочных последовательностей растяжения, а не как самостоятельная сделка.
- Тринадцать кандидатных последовательностей оценивались как правила покупки на одном широком фонде акций США; две последовательности растяжения были сохранены.
- Квалифицирующая последовательность растяжения покупала сразу и использовала календарный выход через двадцать две рабочие сессии, без описанного ценового стопа.
- Каждое удержание сравнивали с бенчмарком периода удержания, затем тот же вход, удержание и тест значимости повторяли как межинструментальный скрининг.
Что оценка зафиксировала
Эта архивная статья восстанавливает исторический рабочий процесс оценки входов по возврату к среднему как одной письменной процедуры. Средняя траектории отмечала, где краткосрочная цена растянулась. Последовательность растяжения задавала правило покупки. Календарный выход закрывал позицию после заданного числа рабочих сессий.
Первая оценка использовала широкий фонд акций США. Только после этого шага выжившие правила направлялись в межинструментальный скрининг.
Использование средней траектории для отметки последовательности растяжения
Двадцатисессионное простое скользящее среднее закрытий служило средней траектории. Это была опорная траектория для поиска краткосрочных растяжений цены, а не сделка сама по себе.
Последовательность растяжения — это отсчитанная серия закрытий, которые все находились ниже этой средней траектории, или отсчитанная серия закрытий, которые все снижались относительно предыдущего закрытия.
Оценка кандидатных правил покупки на одном фонде
Тринадцать кандидатных последовательностей оценивались отдельно как правила покупки на широком фонде акций США до любой более широкой проверки.
Две последовательности были сохранены как последовательности растяжения: девять последовательных закрытий ниже этой средней траектории и шесть последовательных снижений закрытия.
Срабатывание правила и использование календарного выхода
Квалифицирующая последовательность растяжения запускала немедленную покупку. Позицию продавали через двадцать две рабочие сессии. Эта продажа была календарным выходом: она планировалась от даты входа и не зависела от последующей цены. Ценовой стоп не описывался.
Проверка относительно бенчмарка периода удержания
Одномесячное изменение каждой последовательности сравнивали с нефильтрованным одномесячным средним того же фонда. Это нефильтрованное среднее и есть бенчмарк периода удержания: среднее изменение за то же удержание без применённого фильтра входа. Сравнение использовало t-критерий Стьюдента.
На этом первом фонде правило девяти закрытий появлялось двадцать два раза, а правило шести снижений — семнадцать раз, против 1,592 обычных одномесячных окон.
Повтор того же удержания как межинструментальный скрининг
Два выживших правила применялись повторно, с тем же удержанием, к девяти дополнительным фондам, охватывающим акции, золото, валюту, энергию и казначейские облигации. Это повторение и есть межинструментальный скрининг: идентичные вход, удержание и тест значимости на дополнительных фондах.
Пофондовые таблицы использовали порог в девяносто пять процентов как более строгий скрининг опережения и порог в семьдесят пять процентов как более широкий.
Девять закрытий ниже 20-дневной скользящей средней: одномесячные доходности в испытании против несфильтрованного среднего каждого ETF
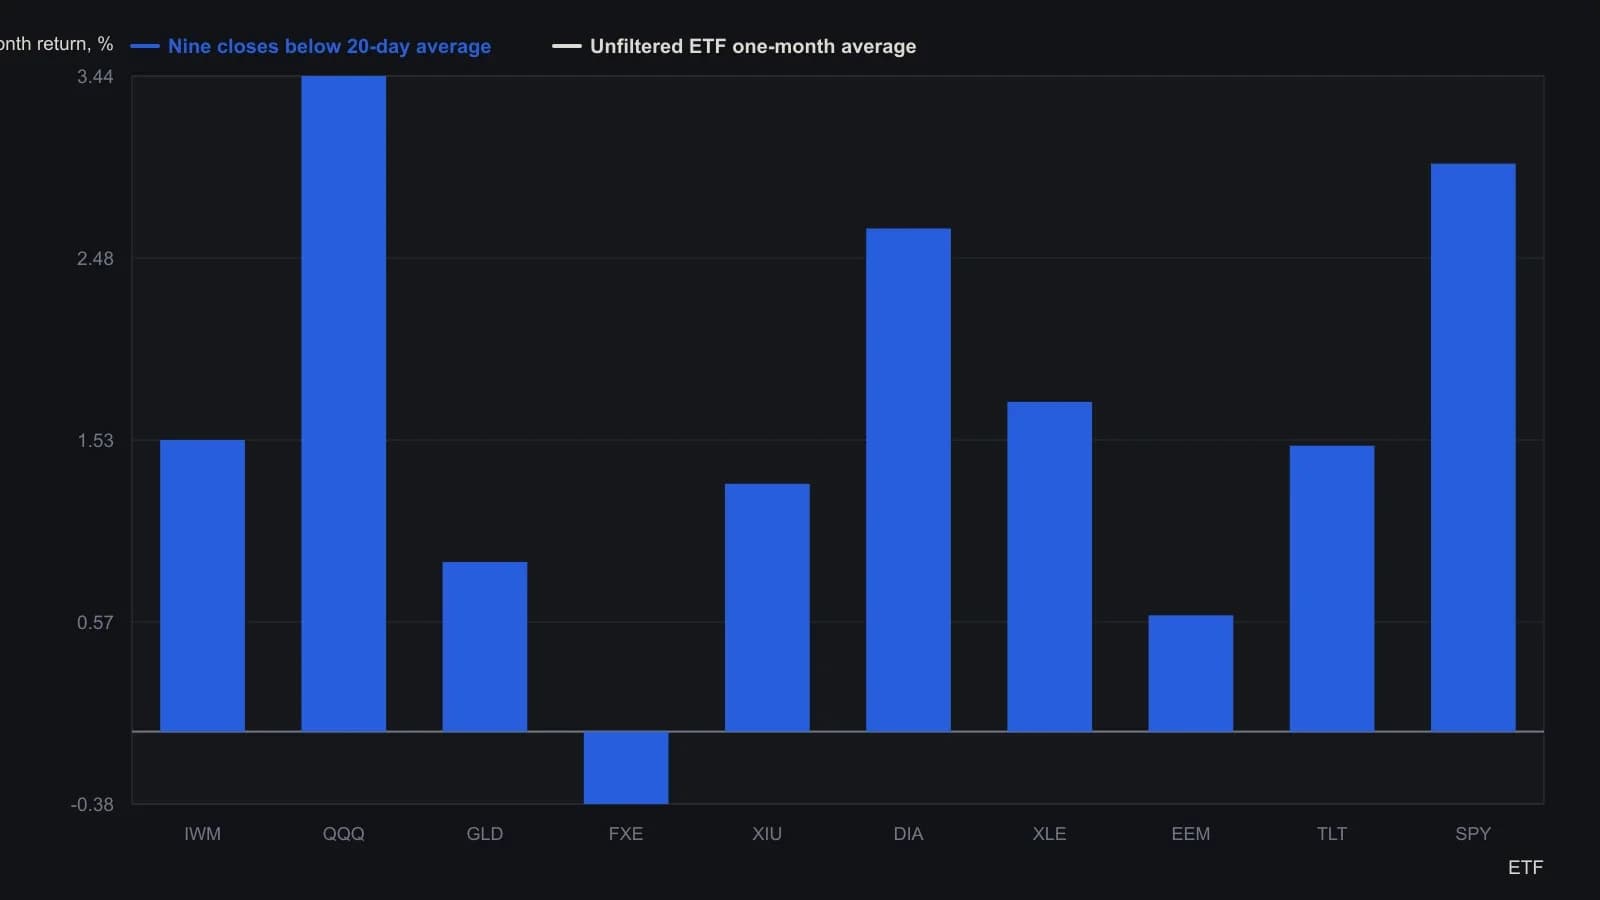
Каждый сигнал удерживался 22 рабочих дня и сравнивался t-критерием Стьюдента с несфильтрованным одномесячным средним данного ETF. Окно выборки авторов — January 2010–June 2016. Звёздочки в источнике отмечают отсутствие статистического различия; эти ETF всё равно показаны на уровне заявленных средних.
Как текст описывал окно выборки
Зафиксированная выборка шла с января 2010 по июнь 2016. Сам текст рассматривал это окно как в целом растущее.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем