2017выпуск C0524-26
Оценка четырёх правил детекции свинга для возврата к среднему
Четыре детектора свинга именовали точку разворота внутри одной процедуры возврата к среднему с длинными или короткими позициями. Вход, размер позиции и период удержания оставались фиксированными, а результаты каждого детектора сопоставлялись с исторической волатильностью по секторным фондам США.
- Свинг — это краткосрочное движение из двух противоположных ног вокруг пивота, который может служить уровнем входа или выхода.
- Четыре детектора именовали точку разворота. Остальная часть процедуры возврата к среднему оставалась неизменной.
- Каждое правило открывало длинную или короткую позицию по следующему открытию после сигнала свинга и закрывало её после фиксированного периода удержания; новый вход не допускался, пока позиция уже была открыта.
- Архив сопоставлял результаты каждого детектора с исторической волатильностью, чтобы правила можно было сравнивать между инструментами.
Свинг — это две ноги вокруг пивота
Ценовой свинг можно описать как два противоположных движения вокруг серединного пивота. Этот пивот — промежуточный максимум или минимум, который разделяет две ноги, и крупные участники могут рассматривать его как уровень входа или выхода.
В этом архиве свинг — это краткосрочное ценовое движение. Работа ставила вопрос, как именовать точку разворота, а затем как проверить это имя внутри одной процедуры возврата к среднему.
Четыре правила именования точки разворота
Были заданы четыре детектора свинга: правило пивот-максимума и пивот-минимума, пересечение полос Боллинджера, пересечение порога индекса относительной силы и значение индекса относительной силы в сочетании с более высоким минимумом или более низким максимумом.
Пивот-минимум определялся, когда минимум предыдущего бара находится ниже минимума двух баров назад и текущего минимума, отмечая восходящий свинг. Пивот-максимум использовал симметричное условие по максимуму, чтобы отметить нисходящий свинг.
Полосы Боллинджера — это конверт скользящей средней, внешние полосы которого дают сигналы свинга, когда цена их пересекает. По этому детектору восходящий свинг сигнализировался, когда закрытие пересекало снизу вверх нижнюю 12-баровую полосу с двумя отклонениями, а нисходящий свинг — когда закрытие пересекало сверху вниз верхнюю полосу.
Индекс относительной силы — ограниченный осциллятор недавних закрытий, используемый с порогами перепроданности и перекупленности, отдельно или с фильтром более высокого минимума или более низкого максимума. По детектору пересечения порога восходящий свинг сигнализировался, когда 5-баровый индекс относительной силы пересекал уровень 40 снизу вверх, а нисходящий свинг — когда это значение пересекало уровень 60 сверху вниз.
Комбинированный детектор требовал 5-баровый индекс относительной силы ниже 40 плюс более высокий минимум для восходящего свинга и 5-баровый индекс относительной силы выше 60 плюс более низкий максимум для нисходящего свинга.
Одна процедура возврата к среднему
Каждый детектор запускался как процедура возврата к среднему с длинными или короткими позициями. Возврат к среднему в этом архиве входит против только что обнаруженного свинга и выходит после фиксированного периода удержания; новый вход не допускается, пока позиция уже открыта.
Общие шаги были одинаковыми для каждого детектора: войти по следующему открытию после сигнала свинга, задать фиксированный номинал по закрытию и выйти после четырёх недельных баров. Период удержания — это фиксированное число баров. Менялось только правило, которое именовало точку разворота.
Сравнивайте детекторы через историческую волатильность
Оценка использовала недельные бары девяти секторных биржевых фондов США на 20-летнем окне. Результаты каждого детектора сопоставлялись с исторической волатильностью, измеренной как средний истинный диапазон, делённый на среднее последних 120 месячных баров.
Историческая волатильность в этом архиве — это средний истинный диапазон, масштабированный длинным ретроспективным окном месячной средней цены. Она использовалась для сравнения детекторов между инструментами, а не для объявления одного победителя.
Средняя четырёхнедельная сделка детектора свингов по отраслевым ETF США
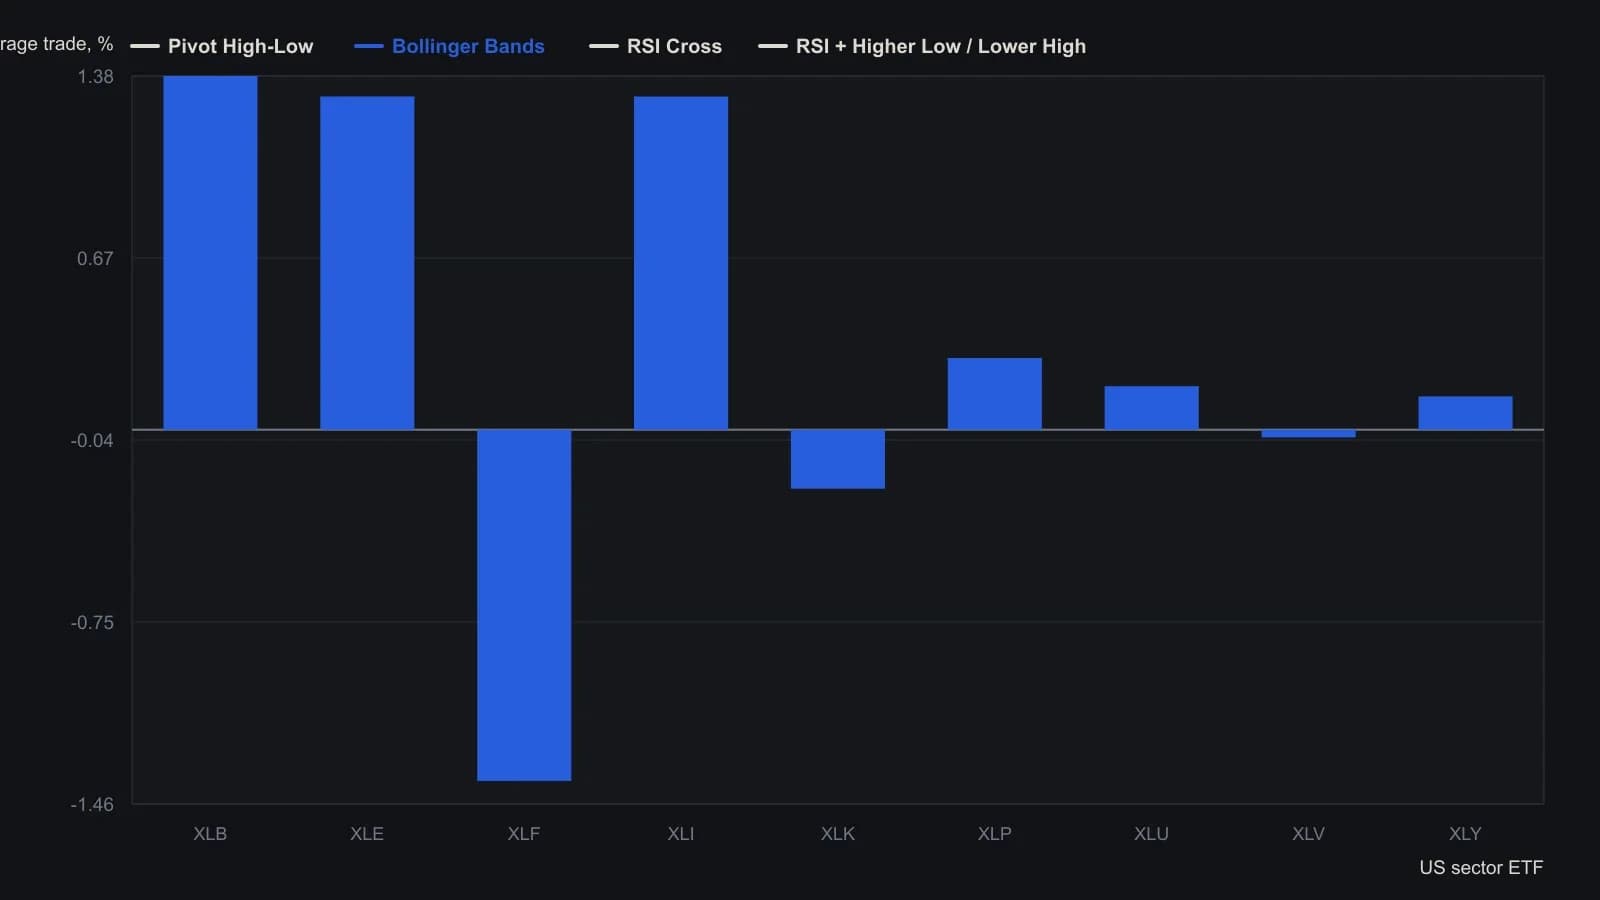
Размер позиции — 10,000, делённые на закрытие. Историческая волатильность в исходной таблице — ATR, делённый на среднее последних 120 месячных баров. Окно EasyLanguage начинается после 1 January 2000 и закрывает позиции 30 December 2016.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем