2004выпуск C061-5
Rank rotation после разбиения пути, затем Robustness testing
Архивные скрининги сначала делили каждый путь на сегменты up-draw и down-draw, затем проверяли, помогала ли ротация one-rank сегменту down-draw. Годовая частота переключений, просадка и персистентность были последующими фильтрами Robustness testing.
- После обычного 10-процентного разбиения zigzag ротация one-rank в основном улучшала сегмент down-draw, а не и без того сильный сегмент up-draw в сравнении восьми фондов.
- Очень малый порог подтверждения zigzag может убрать задержку пиков и впадин, но однодневный лаг действия сводит результат пути с нулевым лагом к результату one-rank на том же фонде и десятилетии.
- В скрининге восьми фондов ротация one-rank улучшила «купи и держи» на шести фондах с годовой частотой переключений ниже 63 и не сработала на двух именах выше 63, с тем же разделением по улучшению максимальной просадки.
- Из 166 более поздних фондов специализированных фирм, проверенных на применение one-rank, только пять были признаны хорошими, а погодовая диагностика показала снижение персистентности в поздние годы выборки.
Разбейте путь, прежде чем оценивать ротацию
Обычное 10-процентное разбиение zigzag делило путь каждого фонда на сегменты up-draw и down-draw. В сравнении восьми фондов ротация one-rank в основном улучшала сегмент down-draw, а не и без того сильный сегмент up-draw.
Очень малый порог подтверждения zigzag может убрать задержку пиков и впадин, но добавление однодневного лага действия сводит результат пути с нулевым лагом к результату one-rank на том же фонде и десятилетии.
Редакция: TradersWeek читает этот акцент на down-draw как вопрос Mean reversion внутри той же процедуры, а не как охоту за дополнительной доходностью на up-draw.
Одноранговая ротация против зигзага на нисходящем отрезке
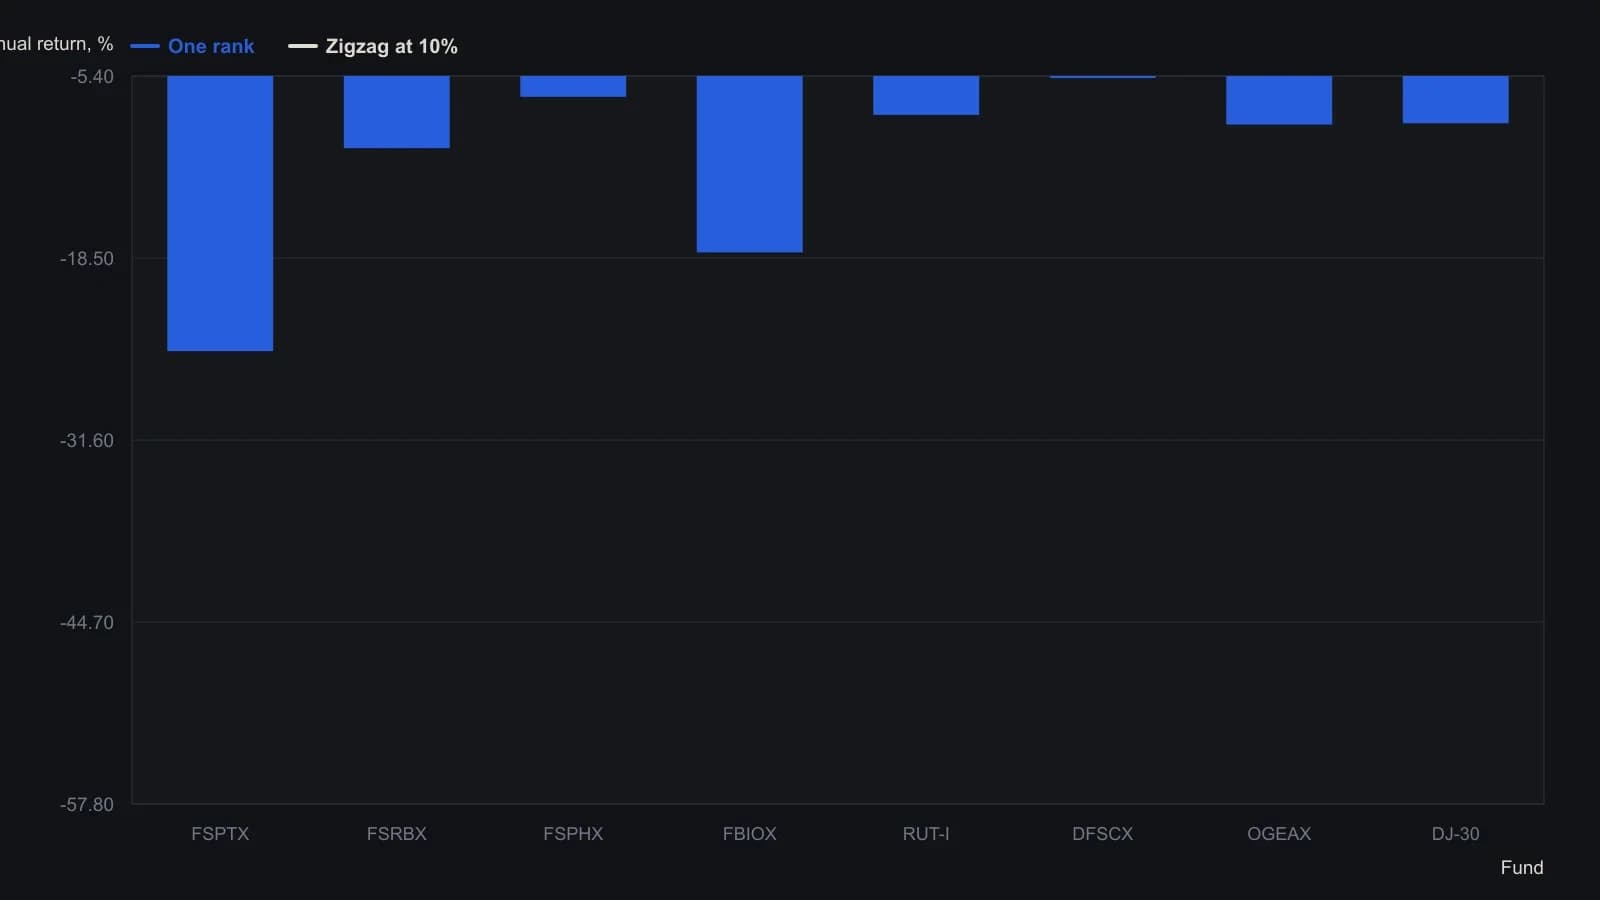
Фильтр зигзага зафиксирован на 10 percent. Одноранговая ротация применяется только на выделенном нисходящем отрезке. OGEAX — контрастный случай неудачного переключения.
Годовая частота переключений и просадка
В том скрининге восьми фондов ротация one-rank улучшила «купи и держи» на шести фондах, чья годовая частота переключений была ниже 63, и не сработала на двух именах, чья частота переключений превысила 63.
Те же шесть фондов также показали большое улучшение максимальной просадки, тогда как два имени с высокой частотой переключений почти не изменились или стали хуже по просадке.
В 10-летнем скрининге one-rank по 200 фондам максимальная просадка оставалась низкой, когда годовая частота переключений оставалась низкой, причём стоимостные имена в целом показывали меньшую просадку, чем имена роста при той же частоте переключений.
В этом сравнении стоимости и роста стоимостные имена давали лучший компромисс one-rank между просадкой и доходностью, тогда как имена роста сочетали более высокую годовую доходность с более высокой волатильностью.
Редакция: Robustness testing в этом рабочем процессе — это скрининг частоты переключений, просадки и персистентности, а не поиск большей доходности.
Отдельные области, более поздние скрининги и персистентность
Применение one-rank отдельно к областям up-draw и down-draw повысило годовую доходность «купи и держи» и Ulcer Performance Index, одновременно снизив down-draw и максимальную просадку.
Из 166 более поздних фондов специализированных фирм, проверенных на применение one-rank, только пять были признаны хорошими, и лишь два сочетали сильную годовую доходность с сильным контролем просадки.
Погодовая диагностика one-rank на отраслевом фонде и Dow industrials показала снижение персистентности, из-за чего жизнеспособных кандидатов на ротацию становилось труднее найти в поздние годы выборки.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем