2005выпуск C091-4
Шорт на откате к скользящей средней, который действует только в снижении
Архив рассматривает снижающиеся, растущие и консолидирующиеся рынки как отдельные среды. Короткий сетап, который ждёт отскока к 35-сессионной средней, зарезервирован для подтверждённого снижения, а линии тренда NASDAQ отмечают, когда эта процедура действует.
- Снижающиеся, растущие и консолидирующиеся рынки представлены как отдельные среды, каждой из которых нужна своя процедура, а не одна универсальная система.
- Короткий сетап требует нисходящего тренда, 15 последовательных закрытий ниже 35-сессионной средней, отката в пределах 1% от этой средней и пробоя минимума сессии сетапа, после чего шорт открывается на следующем открытии.
- Пробой восходящей линии тренда NASDAQ создаёт неопределённый интервал. Инструменты для шорта остаются в силе только после того, как более низкие максимумы и более низкие минимумы позволяют провести нисходящую линию.
- Процедура короткого отката предназначена для снижающихся рынков и не применяется, пока рынок растёт или консолидируется.
Отдельные процедуры для отдельных рынков
Архив представляет снижающиеся, растущие и консолидирующиеся рынки как отдельные среды. Каждой среде нужна своя процедура, а не одна универсальная система.
Приведённый ниже короткий сетап по скользящей средней — это процедура для снижающегося рынка. Архив заключает, что эта процедура короткого отката предназначена для снижающихся рынков и не должна применяться, пока рынок растёт или консолидируется.
Короткий сетап по скользящей средней
В этом архивном употреблении скользящая средняя — это простая средняя закрытий за 35 сессий. Она служит ориентиром отката для короткого сетапа, который требует предшествующих закрытий ниже средней и возврата обратно в пределах заданной полосы от неё.
Короткий сетап по скользящей средней требует нисходящего тренда, 15 последовательных закрытий ниже 35-дневной средней, отката в пределах 1% от этой средней, среднедневного объёма выше 200,000 акций, цены выше $15 и значения стохастика ниже 80.
Триггер, вход и покрытие
Действительный сетап на одной сессии срабатывает только если следующая сессия торгуется ниже минимума той сессии, а шорт открывается на следующем открытии.
В этом архивном употреблении возврат к среднему — это та короткая процедура: она ждёт отскока к снижающейся средней, затем входит только если цена пробивает минимум предыдущей сессии. Отскок рассматривается как временный откат внутри нисходящего тренда, а не как новый восходящий тренд.
Выход бэктеста, использованный для сравнения, удерживал шорт три дня и покрывал на открытии. Среди упомянутых дискреционных покрытий — приближение к поддержке, снижающийся объём или закрытие ниже нижней полосы Боллинджера.
Сессия IBM, которая соответствовала правилам
Иллюстрация IBM соответствовала правилам отката 31 марта 2005 года и сработала на следующей сессии, когда цена пробила предыдущий минимум.
Результаты шорта MAS в падении NASDAQ в январе–октябре 2002
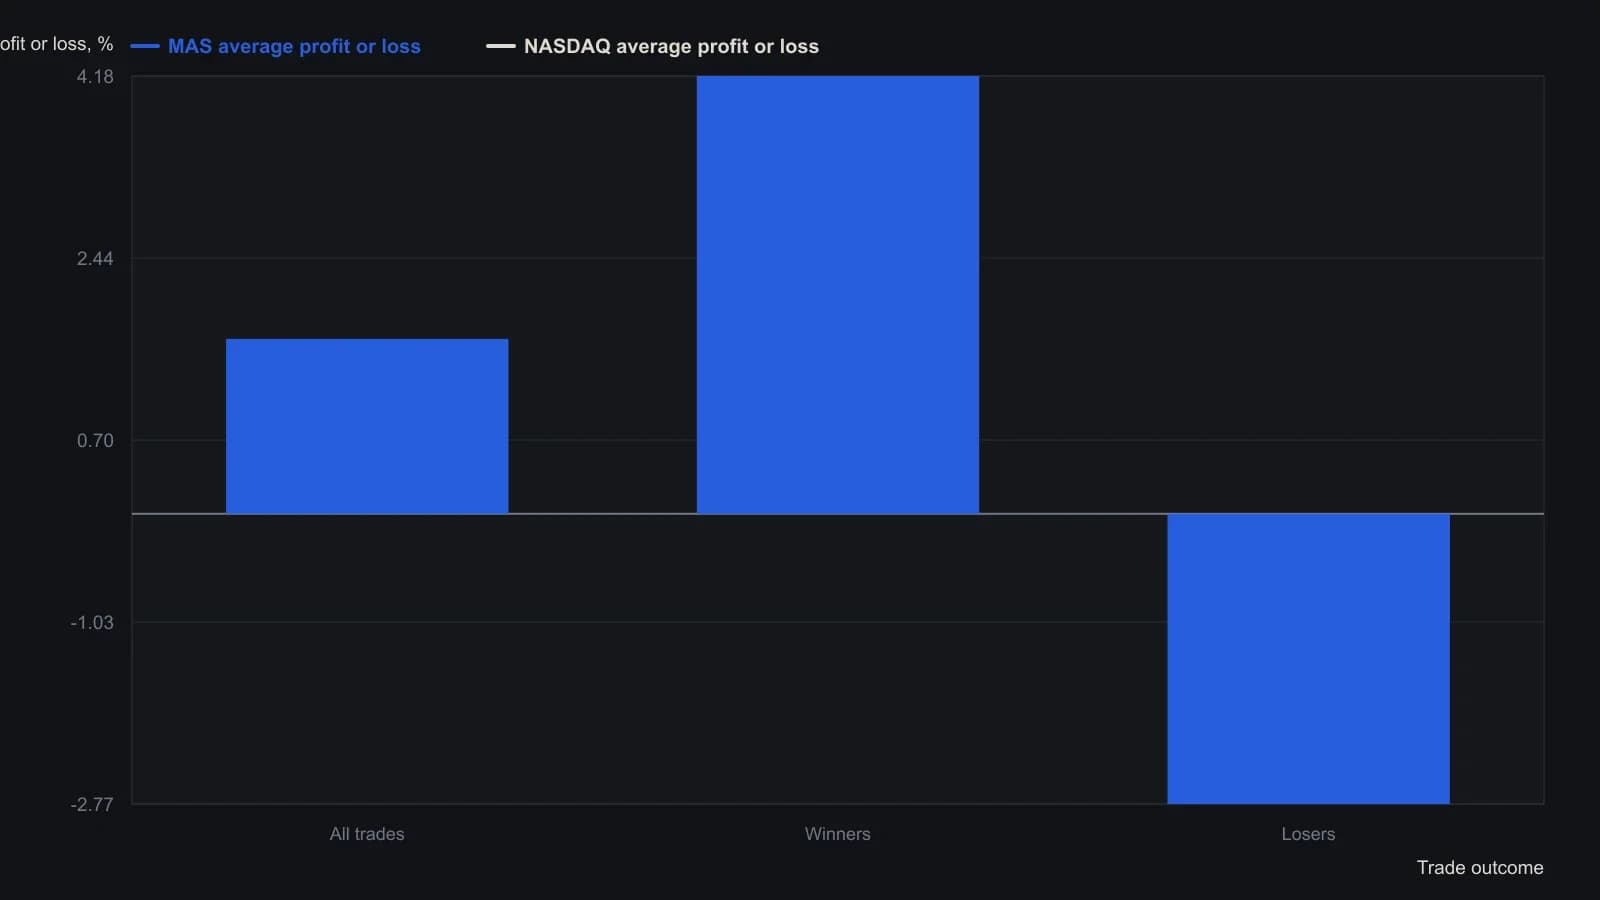
Программа открывала и покрывала позиции по цене открытия и держала каждый шорт три сессии. Прогон исходил из того, что исполнены все 83 сигнала; статья трактует аннуализированный показатель 145.47 процента как оценку качества, а не как прогноз.
Линии тренда, которые оставляют процедуру в области применения или выводят её из неё
Первое указанное окно исторического теста — снижение NASDAQ с 18 января 2002 года по 11 октября 2002 года, когда индекс прошёл путь от 2098 до 1108.
В этом архивном употреблении линия тренда — это линия, проведённая через последовательные минимумы NASDAQ в росте или максимумы в снижении. Она используется как переключатель режима, который сообщает трейдеру, когда инструменты короткого отката входят в область применения или выходят из неё.
Пробои линии тренда на NASDAQ используются, чтобы отметить смену состояния. Пробой восходящей линии создаёт неопределённый интервал. Только после более низких максимумов и более низких минимумов проводится нисходящая линия, чтобы инструменты для шорта оставались в силе.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем