2004выпуск C011-3
Совмещение некоррелированных трендовых и возвратных систем
Построение портфеля в этом архивном рабочем процессе — задача наслаивания. Один и тот же trend-following-crossover сначала ставится на рынки, которые не разделяют одно окно просадки, затем добавляется mean-reversion-procedure на более коротком такте, и каждый сигнал сохраняется исполняемым, чтобы книга могла собрать оба рукава.
- Сначала наслаивайте один и тот же trend-following-crossover на рынки, чьи эпизоды peak-to-valley не наступают одновременно.
- mean-reversion-procedure — это не показание осциллятора. Ей нужны фиксация прибыли и fail-safe-stop, а её прибыльные сделки приходят на более коротком такте, чем трендовый рукав.
- Когда две процедуры выдают противоположные сигналы, contract-month-separation сохраняет доступными оба исполнения вместо того, чтобы принуждать к выбору.
- additive-sleeve-return появляется, когда noncorrelated-combination удерживается за счёт принятия каждого сгенерированного сигнала, а не выбора лучшего рукава.
Построение портфеля как задача наслаивания
Редакторское прочтение TradersWeek: построение здесь — задача наслаивания, а не выбор между стилями. Первый слой — один полностью заданный trend-following-crossover. Второй слой — mean-reversion-procedure, чьи прибыльные сделки приходят на другом такте. Книга считается завершённой только тогда, когда каждый сгенерированный сигнал всё ещё может быть исполнен.
mechanical-trading-system превращает историю цен, состояние рынка и лимиты риска в действия входа, выхода и воздержания без дискреционного вмешательства. Оба рукава в этом рабочем процессе проходят этот тест. Вопрос портфеля — как удерживать их вместе.
Одно и то же трендовое правило, разные окна просадки
Архивный рабочий процесс запускал один trend-following-crossover на dated Brent и на yen-dollar. Правило меняло сторону, когда более короткая средняя пересекала более длинную среднюю, и удерживало эту сторону в течение периода удержания системы. Типичные трендовые удержания длились месяцами, а не днями.
Каждый рынок был полной книгой сам по себе. Взятые вместе как noncorrelated-combination, двухрыночная трендовая книга выдавала объединение двух списков сигналов. Худший эпизод peak-to-valley совместной книги оставался близким к худшему из двух однорыночных снижений. Второй рынок не добавлял второго, наслоенного окна просадки.
Более короткий рукав возврата к среднему
Второй рукав представлял собой mean-reversion-procedure, проведённую на spot S&P 500 и dated Brent. Растянутые показания relative-strength фейдились. Фиксация прибыли выполнялась, когда осциллятор закрывался обратно через заданный порог для лонгов или для шортов. fail-safe-stop, выраженный как процент от стоимости, стоял за каждой сделкой. Стоп был уже на фондовом индексе, чем на dated Brent.
Показание осциллятора — это не торговая система. Фиксация прибыли и fail-safe-stop — вот что делает фейд mechanical-trading-system. fail-safe-stop существует для того, чтобы один тренд не стёр длинную серию меньших прибылей от возврата.
Эти сделки возврата обычно измерялись неделями — более короткий такт, чем у трендового рукава. Прибыльные сделки приходили чаще, чем в трендовой книге. Редакторская заметка TradersWeek: более насыщенный список выигрышей — не причина отбрасывать более медленный рукав. Задача построения по-прежнему в том, чтобы собрать оба.
Сохраняйте противоположные сигналы исполняемыми
Когда две процедуры выдавали противоположные сигналы, можно было брать оба. Сделка возврата к среднему размещалась в более ближнем контрактном месяце. Сделка следования за трендом размещалась в дальнем месяце. contract-month-separation — это ограничение исполнения, а не прогноз. Оно существует, чтобы книге не приходилось отменять один рукав ради исполнения другого.
Собирайте оба рукава
Наслоенный рабочий процесс применял обе процедуры на dated Brent, yen-dollar и spot S&P 500 и брал каждый сгенерированный сигнал. Совместная книга выдавала больше сделок, чем один трендовый рукав, и более высокая доля этих сделок была прибыльной. Худший эпизод peak-to-valley не углублялся относительно чисто трендовой книги.
Редакторское прочтение TradersWeek: этот паттерн — additive-sleeve-return. Когда независимые рынки или независимые типы сигналов не разделяют одни и те же эпизоды peak-to-valley и когда берётся каждый сгенерированный сигнал, некоррелированные книги могут вносить свои индивидуальные нормы доходности в совместный результат. Портфель строится за счёт того, что рукава остаются независимыми и исполняемыми, а не за счёт выбора лучшей из двух процедур.
Годовая доходность и наихудшая просадка при последовательном добавлении рукавов
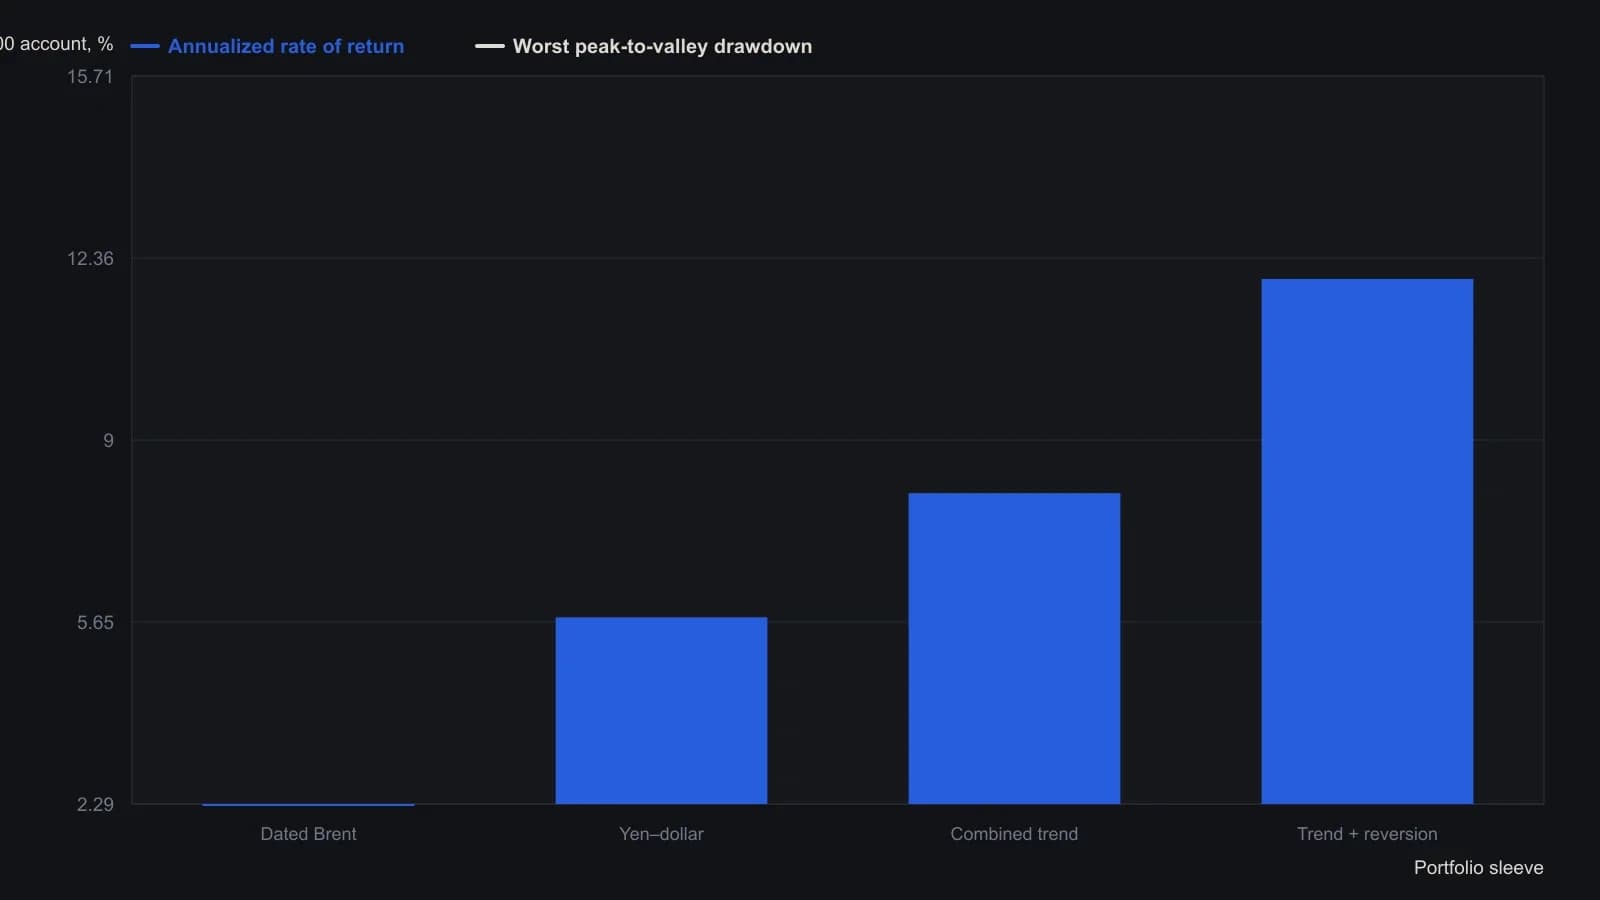
Размер счёта — это $100,000, которые Weissman принимал на всём протяжении. Издержки полного круга — вычет $75 на проскальзывание и комиссию, который он применял к каждой сделке. Правила пересечения и RSI были выбраны лишь едва прибыльными, чтобы прирост шёл от диверсификации. Страховочные стопы возврата к среднему составляли 7.5% по S&P 500 и 20% по датированному Brent.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем