2014выпуск C0645-48
Закодированные правила должны проходить один тест, а не более добрую выборку
Механическая торговая система — это одна закодированная процедура. Lookback-периоды, время удержания, стопы и центральная линия возврата к среднему относятся к тому же тесту, потому что охота за оптимальным lookback оформлена как подгонка под кривую.
- Механическая торговая система кодирует вход, выход и воздержание, так что каждую сделку запускают закодированные правила, а не дискреционный тайминг.
- Параметризация, включая длины скользящих средних, — это задача проектирования, представленная вместе с walk-forward оптимизацией, а не лицензия охотиться за одним добрым lookback.
- Отчёт системы — это поверхность проверки после бэктеста, особенно точность и отношение средней прибыльной сделки к средней убыточной.
- Возврат к среднему предполагает, что истинная стоимость оказалась пробита; беспараметрическая центральная линия и облигационная процедура из нескольких паттернов по-прежнему входят в тот же набор правил, что выходы и фильтры.
Запишите процедуру, затем дайте ей торговать
Механическая торговая система создаётся кодированием правил и затем тем, что эти закодированные правила выставляют сделки. Механический дизайн противопоставляется дискреционному таймингу: построить систему значит написать код так, чтобы каждую сделку запускала процедура, а не суждение от момента к моменту.
В этой постановке механическая торговая система — это полный набор закодированных правил входа, выхода и воздержания, которые генерируют сигналы без дискреционного вмешательства на каждом решении.
Параметризация — часть дизайна
Параметризация — это выбор числовых входов, например длин скользящих средних, которые определяют, как набор правил ведёт себя при смене условий. Она оформлена как общая задача проектирования, проиллюстрированная выбором более быстрых и более медленных длин скользящих средних и затем изменением этих периодов по мере смены рыночных условий.
Walk-forward оптимизация включена в темы валидации, представленные вместе с параметризацией. Этот стиль валидации заново оценивает параметры на последовательных in-sample окнах и затем проверяет их на более поздних невиданных периодах.
Проверьте отчёт системы
После бэктеста отчёт системы рассматривается как основная поверхность проверки. Точность и отношение средней прибыльной сделки к средней убыточной выделены как два из более важных его полей.
Системы с коротким удержанием на несколько дней описываются как обычно показывающие более высокую точность и отношение win/loss около 1. Системы, которые удерживают несколько недель, ищут крупные выигрыши, чтобы компенсировать крупные проигрыши. Около 60 процентов точности при меньших прибылях представлено как практическое ожидание, которое всё равно требует сайзинга под просадки.
Общие идеи, включая беспараметрический паттерн
Процедура по облигациям построена из 16 паттернов, которые разделяют три идеи: выход на первом прибыльном open, вывод направления из соотношений бар к бару и фильтр по сезонности дня недели. По крайней мере один паттерн записан без свободных параметров.
Охота за оптимальным lookback
Таблицы прибыли против периода lookback по диапазону значений параметров используются, чтобы утверждать, что охота за оптимальным lookback — это заблуждение. Подгонка под кривую — центральный риск этого поиска: выбор параметров, которые выглядят прибыльными главным образом потому, что их настроили на ту же историю, по которой их оценивают.
Оптимизация системы — это поиск окон lookback и других параметров по историческим результатам, включая риск, что выбранные значения подходят только к выборке.
Дневная кривая капитала по SPY, январь 2000 — август 2013
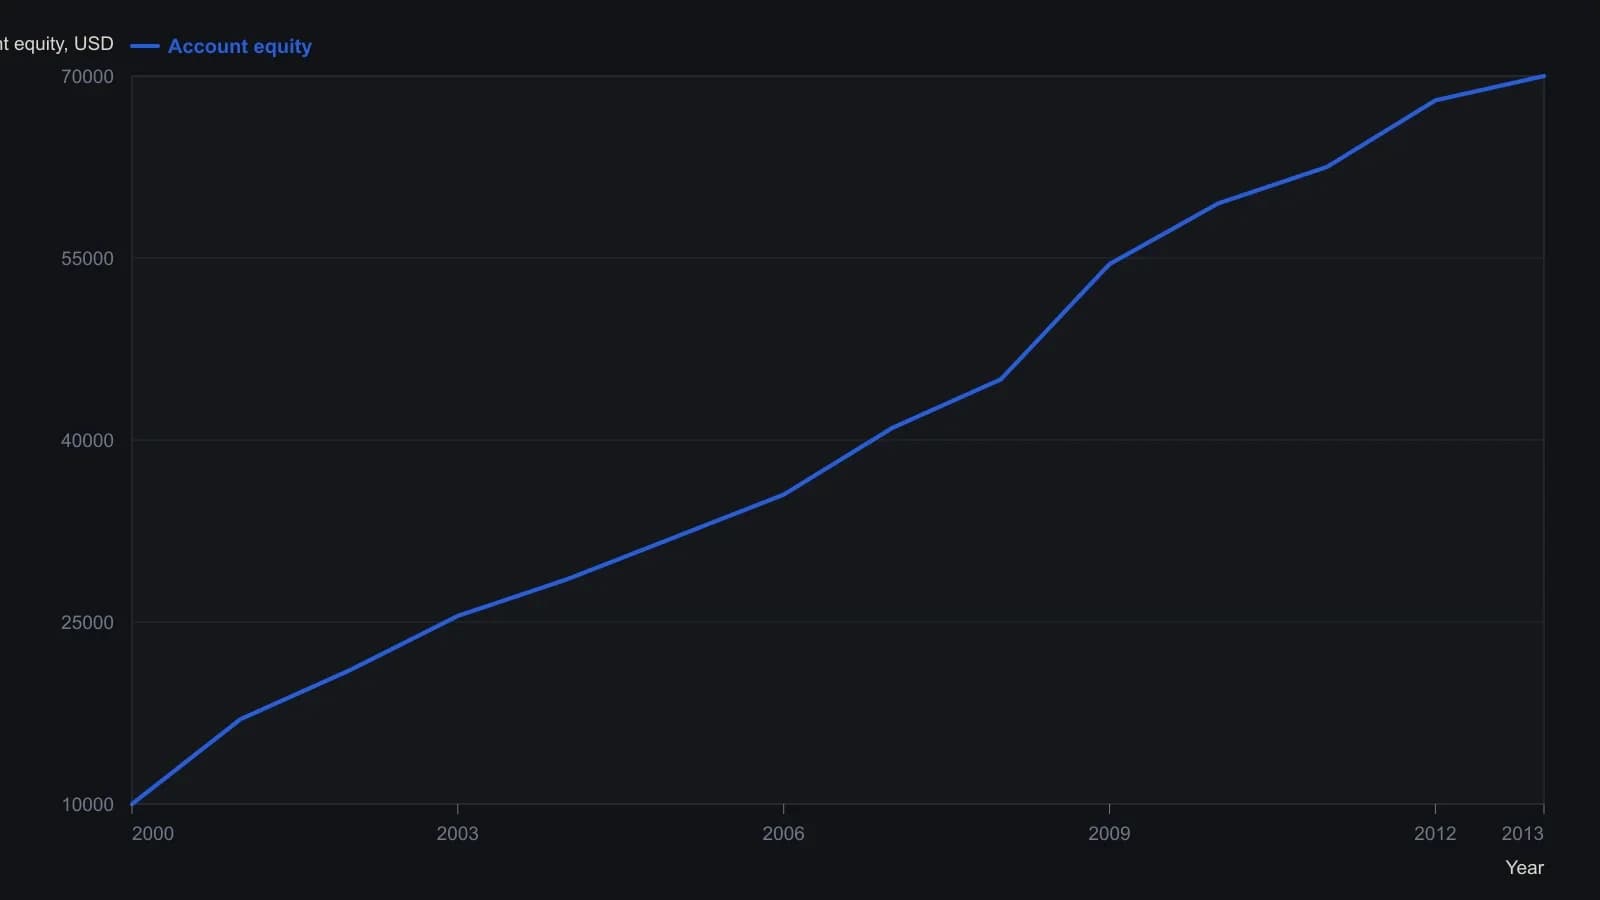
Обзор не раскрывает закодированные правила, потому что этот снимок сделан с живого личного счёта Beann, поэтому траекторию нельзя независимо воспроизвести только по статье. Значения — приблизительные отсчёты по сетке в пять тысяч долларов, а не табличный ряд.
Возврат к среднему как предпосылка
Системы возврата к среднему определяются как те, которые предполагают, что истинная стоимость оказалась пробита, когда рынок перекуплен или перепродан. Предпосылка дизайна в том, что цена может пробить справедливую стоимость и позже вернуться после этих экстремумов.
Один беспараметрический пример использует центральную линию из квадратного корня high, умноженного на low, покупая, если следующий open ниже неё, и шортя, если следующий open выше неё, с выходами через разворот позиции.
Редакционная позиция: эта центральная линия по-прежнему часть той же процедуры, что и разворотные выходы. Её не следует рассматривать как отдельную ручку, которую можно подогнать после того, как входы уже выглядят добрыми.
Просадки и стоп-лоссы
Просадки рассматриваются как причина, по которой трейдеры бросают ещё работающую процедуру. Просадка — это снижение эквити, достаточно большое, чтобы многие трейдеры ушли до того, как смогут произойти более поздние сделки. Предлагается эмпирическое правило сайзинга, чтобы счёт мог пережить наихудшее снижение.
Отдельный аналитический раздел представляет стоп-лоссы как один из нескольких способов, которыми набор правил может терять деньги. Редакционная позиция: стоп — это ещё одно закодированное правило в той же процедуре, а не заплатка, добавленная после того, как выборку сделали доброй.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем