2017выпуск C0150-55
Тестируемый half-swing откат для продолжения тренда
Эта архивная статья пересказывает исторический рабочий процесс, который ждёт откат к half-swing midpoint и повторно входит только после того, как цена возобновляет прежний тренд, при условии, что более длинная средняя закрытий по-прежнему согласуется. Возврат к среднему используется как сетап на midpoint, а не как прогноз разворота.
- Процедура ждёт откат в уже существующем тренде и входит только после того, как цена возобновляет прежнее направление.
- Линия триггера на арифметической середине сохранённых swing high и swing low — это пересечение повторного входа, а экстремумы канала обновляют эти ориентиры и переключают разрешение на лонг или шорт.
- 50-периодная средняя закрытий — это trend-filter: входы в лонг требуют цену выше неё, а входы в шорт требуют цену ниже неё.
- Ту же последовательность пробоя, отката и возобновления можно закодировать на внутридневных или дневных барах, а запаздывающий детектор в стиле zigzag может закодировать идею без точной half-swing коррекции.
Чего ждёт процедура
Архивный рабочий процесс ждёт откат в уже существующем тренде и входит только после того, как цена возобновляет прежнее направление.
Возврат к среднему в этой процедуре — это откат к измеренной середине недавнего свинга. Этот откат рассматривается как сетап, а не как самостоятельный прогноз разворота.
Свинг-трейдинг здесь означает удержание позиции на протяжении многобарового продолжения после отката, а не скальпирование первого тика отскока.
Линия триггера half-swing
Half-swing midpoint между сохранёнными максимумом и минимумом используется как линия триггера повторного входа. Fibonacci retracement, как используется здесь, — это тот half-swing ориентир: середина между недавними максимумом и минимумом того же импульса.
Линия триггера — это арифметическая середина сохранённых swing high и swing low, используемая как условие пересечения для повторного входа.
Экстремумы канала на окне lookback обновляют ориентиры свинга и переключают флаги разрешения на лонг или шорт. Эти экстремумы — наивысший максимум и наинизший минимум на окне lookback, и они отмечают, когда можно сохранить новый ориентир свинга.
60-минутные закрытия Alphabet со скользящей средней за 50 баров
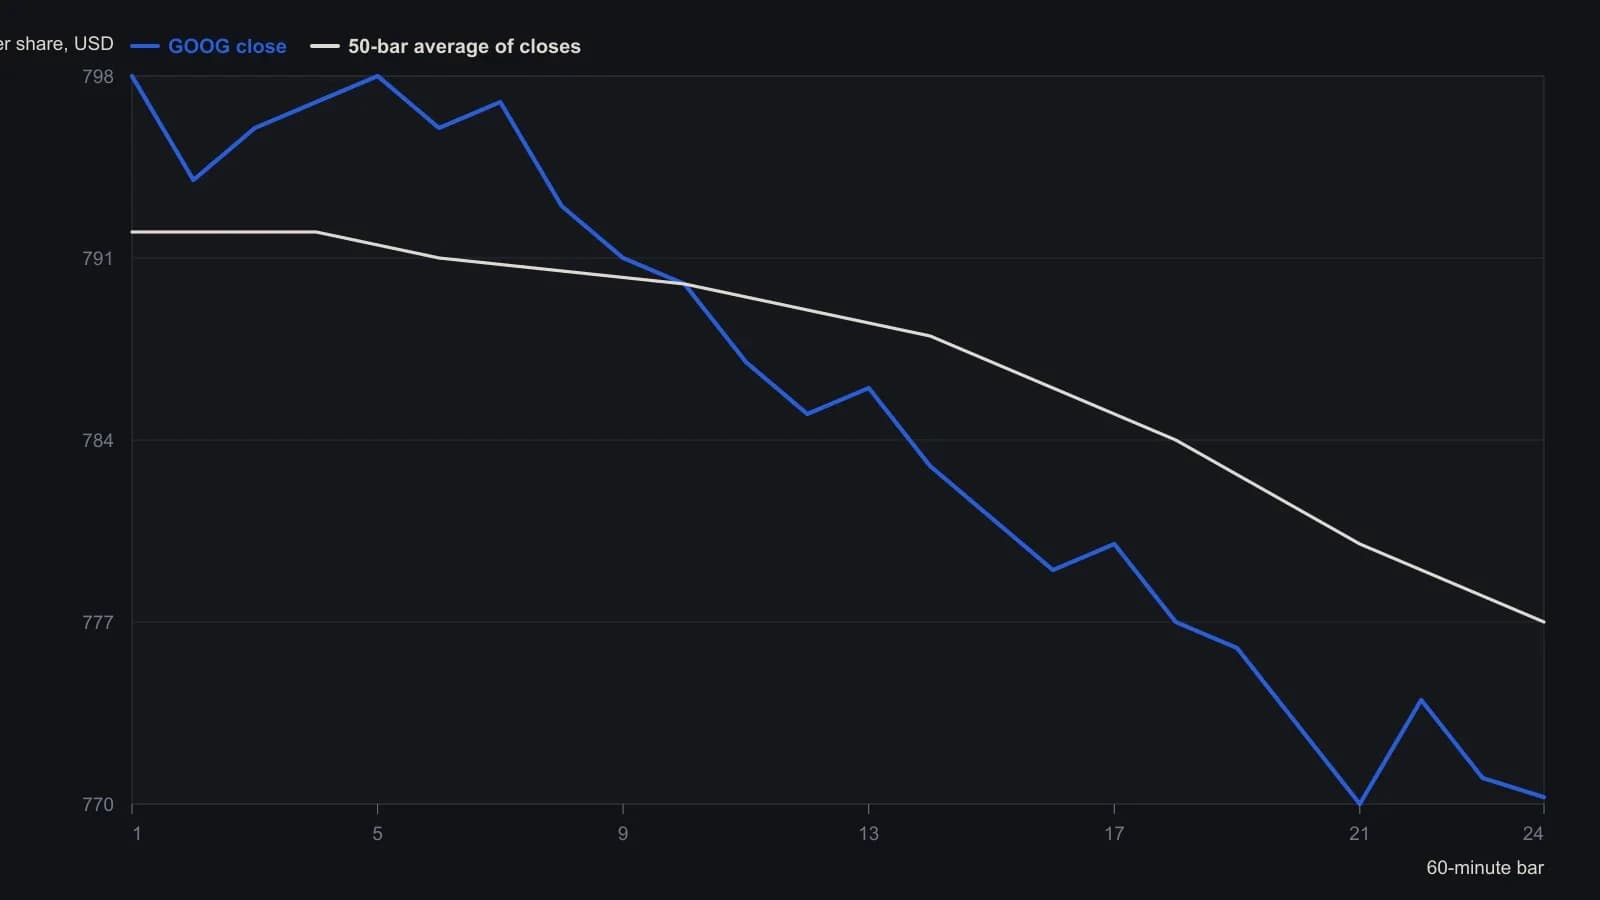
Исследование на EasyLanguage использовало 20-барный канал максимум–минимум, 50-барную скользящую среднюю закрытий и триггер половины свинга в средней точке экстремумов последнего канала. Оцифрованные закрытия приведены с точностью до ближайшего доллара, за исключением последнего принта — это показание платформы 770.26.
Сканер, бары и добавленный выход
Сканер может требовать минимальный предшествующий восходящий свинг, закрытие вблизи half-swing midpoint, затем uptick от минимума этого отката.
Ту же последовательность пробой-откат-возобновление можно закодировать и для внутридневных, и для дневных баров. Эта последовательность — one-two-three-pattern: пробой, откат и возобновление, используемые как программируемый шаблон продолжения.
Одна реализация добавляет явную цель по прибыли, потому что архивные правила делают акцент на входах сильнее, чем на выходах.
Волновые метки и альтернатива zigzag
Волновые метки, проставленные задним числом, субъективны, потому что свинг подтверждается только после того, как разворот достаточно велик, чтобы быть устойчивым. Эта задержка — wave-confirmation-lag: задержка, присущая разметке свинга только после того, как разворот достаточно велик, чтобы быть механически устойчивым.
Запаздывающий детектор свингов в стиле zigzag может закодировать ту же идею откат-продолжение без требования точной half-swing коррекции.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем