2015выпуск C0522-24
Возврат индекса после просадки зависит от горизонта и режима
Зафиксируйте лонг-вход на 10-дневном минимуме по S&P 500 и меняйте только удержание. Траектория в две сессии разделилась 19 October 1987, поэтому то же правило — это holding-period-test продолжения против возврата к среднему.
- Возврат к среднему — это отскок к недавнему среднему после краткосрочного снижения, и он рассматривается как зависящий от инструмента: товарные и валютные ряды более склонны к продолжению, дневной ряд акций США — более склонен к возврату.
- holding-period-test фиксирует вход на 10-дневном минимуме и меняет только горизонт выхода, поэтому один и тот же лонг-сигнал может показать продолжение или возврат.
- После того же входа удержание в две сессии показало продолжение в дальнейшую слабость вплоть до 1987 и поведение отскока после 19 October 1987.
- Четыре названных драйвера разворота на коротком горизонте — экспоненциальный рост объема, мгновенное исполнение стопов, более широкое электронное закрытие шортов и автоматическая покупка перепроданных состояний.
Лаборатория с одним входом
Редакторское прочтение: преподайте одно лонг-правило покупки просадки как лабораторию. Зафиксируйте вход на 10-дневном минимуме и меняйте только удержание. Рассматривайте результат как классификатор того, благоприятствует ли среда стопов, ликвидности и закрытия шортов этого рынка по-прежнему продолжению или уже переключилась на возврат к среднему.
Продолжение — это следование в том же направлении после краткосрочного экстремума, здесь свежий многодневный минимум, который продолжает снижаться. Возврат к среднему — это тенденция цены отскакивать к недавнему среднему после краткосрочного снижения, а не продлевать ход. Давление закрытия шортов — это спрос buy-to-cover, который может поднять падающую цену обратно к недавнему среднему, когда короткий интерес велик.
Что архив держал фиксированным
Лонг-процедура покупала закрытие S&P 500 на 10-дневном минимуме, выходила после фиксированного удержания в 10 сессий и использовала постоянный тикет на 100000 долларов без издержек с 1970 по 2013.
То же исследование фокусировалось на лонг-возврате: движении вверх после краткосрочного снижения, а не на двустороннем фейде.
Возврат к среднему зависит от инструмента
Возврат к среднему рассматривается как зависящий от инструмента. Товарные и валютные ряды описываются как более склонные к продолжению, тогда как дневной ряд акций США описывается как более склонный к возврату.
Меняйте удержание, а не вход
Сокращение удержания до двух сессий после того же входа на 10-дневном минимуме разделило траекторию: продолжение в дальнейшую слабость вплоть до 1987, затем поведение отскока. Перелом траектории в две сессии датирован 19 October 1987.
Краткосрочное падение индекса описывалось как чаще сопровождаемое отскоком, чем немедленным дальнейшим снижением в первые несколько сессий, и на растущих, и на падающих отрезках рынка.
Возврат, который занимал несколько дней в 1970s и 1980s, описывается как завершающийся на более коротких часах в более поздней выборке.
S&P 500: капитал двухдневного удержания после 10-дневных минимумов
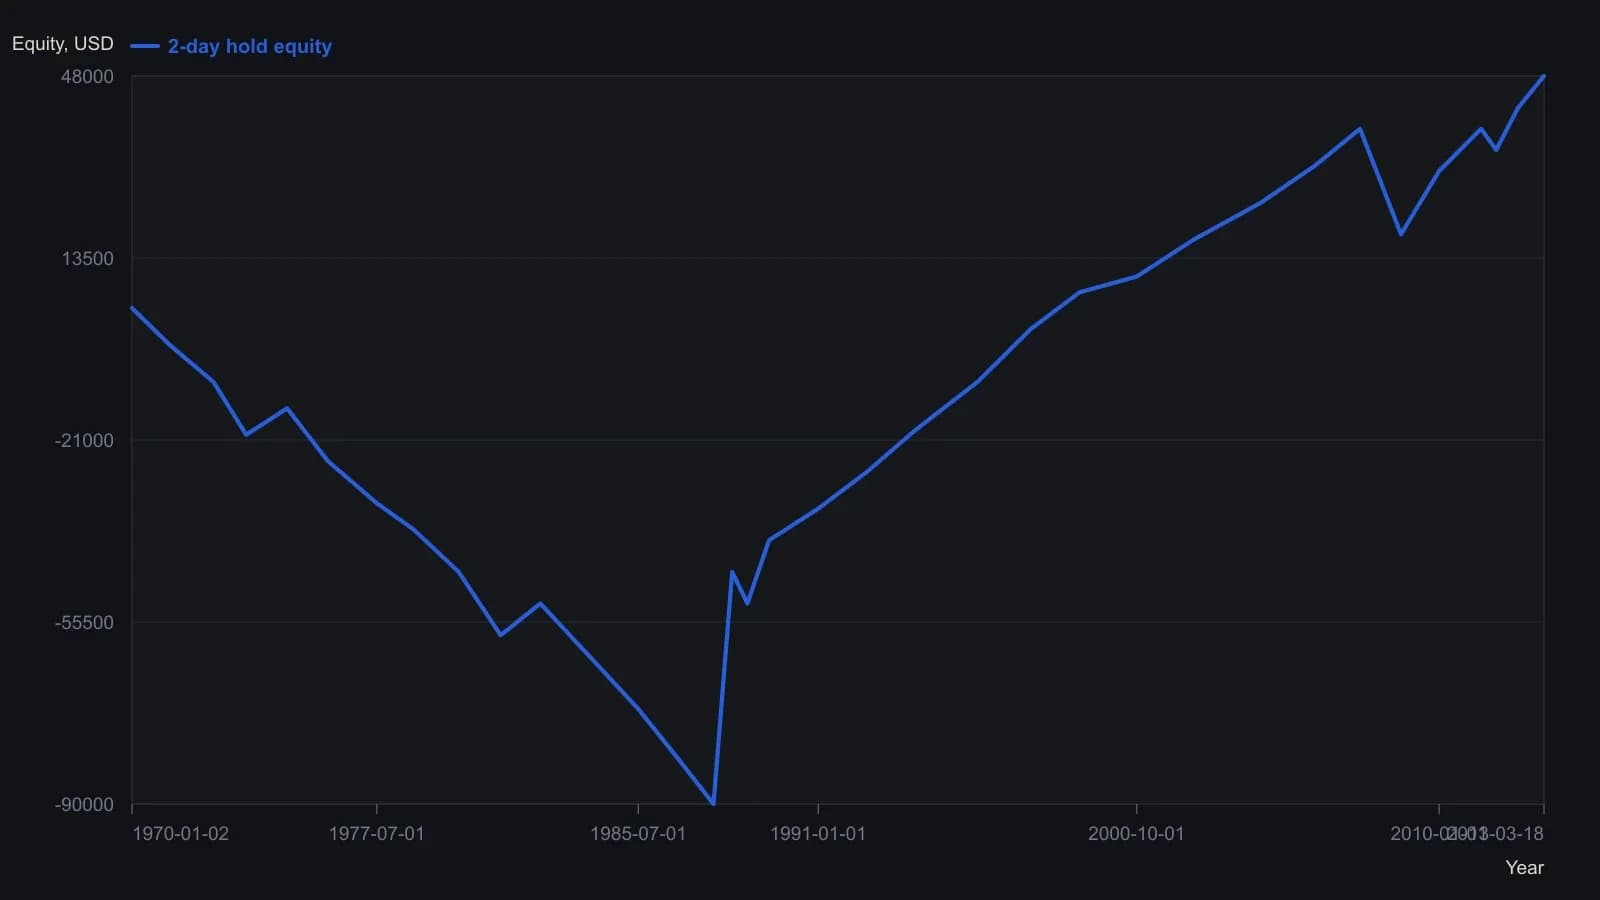
Покупаем S&P 500 по закрытию на 10-дневном минимуме; продаём по закрытию через два дня. Каждая сделка $100,000, без комиссий и проскальзывания. Источник датирует перелом 19 October 1987.
Стопы и каскад до автоматизации
До середины 1980s исполнения стоп-лоссов часто ждали следующей сессии и могли наслаивать продажи по дням. Это наслоение — каскад стопов: последовательность, в которой отложенные исполнения стоп-лоссов порождают новые стопы и растягивают снижение по сессиям. Автоматические стопы той же сессии позднее сжали этот каскад внутрь торгового дня.
Названные драйверы разворота на коротком горизонте
Названы четыре кандидата в драйверы разворота на коротком горизонте: экспоненциальный рост объема, мгновенное исполнение стопов, более широкое электронное закрытие шортов и автоматическая покупка перепроданных состояний.
Транзакционный объем описывается как растущий экспоненциально с начала 1960s и достигший максимума в четвертом квартале 2008, что предлагается как одна из причин, почему более поздние рынки могли поглощать продажи без многодневных разгонов.
Редакторское использование разделения
Редакторское прочтение: когда вход зафиксирован, контраст двух сессий против 10 сессий классифицирует среду стопов, ликвидности и давления закрытия шортов. Если короткое удержание все еще продлевает минимум, продолжение остается релевантным рыночным режимом для этих часов. Если короткое удержание дает отскок, возврат к среднему занял первые несколько сессий.
Датированный разворот на траектории в две сессии лежит на линии до автоматизации против после нее. Архив отдельно описывал смещение к отскоку в первые несколько сессий и на растущих, и на падающих отрезках, поэтому контраст бычий-или-медвежий — не то разделение, которое датируется.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем