2008выпуск C061-4
Построение входов в ETF по возврату к среднему с двухбарным вымывом
Статья учит построению процедуры только длинных позиций в биржевых фондах, которая вкладывает двухбарный вымыв внутрь режима длинной скользящей средней. Каждая сделка на отскок затем обязана завершиться на коротком отбое, на максимуме двух сессий или по жёсткому счётчику сессий.
- Держите книгу в диверсифицированных биржевых фондах, одновременно удерживайте три имени и рассматривайте чрезмерное снижение как кандидата на отскок только пока фонд остаётся выше длинной средней закрытий.
- Вооружайте покупку только когда двухпериодный осциллятор максимумов печатает ниже 2 после показания предыдущей сессии выше 1, так что вымыв должен поставить дно и восстановиться внутри одной сессии.
- Ставьте лимит следующей сессии на 2.5 процента выше предыдущего минимума, затем закрывайте на максимуме двух сессий ранее, на растяжении 7.5 процента выше этого максимума или после шести сессий.
- Если квалифицируются больше трёх фондов, принимайте тикеры в алфавитном порядке. Те же правила описывались как лишь частично переносимые на отдельные акции, потому что возврат к среднему там слабее.
Архив описывает процедуру только длинных позиций в биржевых фондах, рассчитанную на одновременное удержание трёх имён из кандидатского набора, сокращённого до 100 фондов. Диверсифицированные фонды рассматривались как более склонные, чем отдельные акции, формировать тренды и затем возвращаться после чрезмерного снижения.
Возврат к среднему — рабочая предпосылка, что диверсифицированный фонд, который упал слишком далеко, с большей вероятностью, чем отдельная акция, восстановится к типичной оценке. Скользящая средняя — это 200-периодная средняя закрытий, используемая как шлюз режима, так что покупки на вымыве берутся только пока фонд остаётся в росте.
Вложите вымыв внутрь режима
Покупка вооружалась только когда двухпериодный RSI максимумов был ниже 2, показание предыдущей сессии было выше 1, а цена стояла выше 200-периодной простой скользящей средней. RSI — это двухпериодный осциллятор, применяемый к последовательным максимумам, так что экстремальное показание может отметить односессионный вымыв.
Максимумы использовались для осциллятора, потому что наблюдалось, что они падают раньше закрытий в начале снижения и поднимаются раньше в начале роста. Пол осциллятора предыдущей сессии был добавлен, чтобы вымыв должен был поставить дно и восстановиться внутри одной сессии, прежде чем ордер можно было выставить.
Вынудите проседание для исполнения
Входом был лимит следующей сессии, выставленный на 2.5 процента выше минимума предыдущей сессии, так что для исполнения требовалось дальнейшее проседание. Это лимитное исполнение — инструкция на покупку следующей сессии, выставленная на фиксированный процент выше предыдущего минимума, так что само исполнение требует дальнейшего проседания.
Закройте каждое открытое имя
Позиция закрывалась, если цена преодолевала максимум двух сессий ранее, достигала 7.5 процента выше этого более раннего максимума или оставалась открытой шесть сессий. Последнее правило — тайм-стоп, календарный выход, который закрывает любую позицию, всё ещё открытую после фиксированного числа сессий, если ни один ценовой выход не сработал.
Когда квалифицировались больше трёх фондов, имена принимались в алфавитном порядке тикеров, пока не были открыты три позиции.
Что не переносится на акции
Те же правила описывались как лишь частично переносимые на отдельные акции, а более слабый возврат к среднему предлагался как причина.
Редакция: оговорка про акции принадлежит построению, а не поздней корректировке. Процедура была написана вокруг идеи, что диверсифицированный фонд — это инструмент, который может формировать тренд, вымываться и восстанавливаться к типичной оценке.
Капитал модели тайминга ETF против «купи и держи», 2003–2007
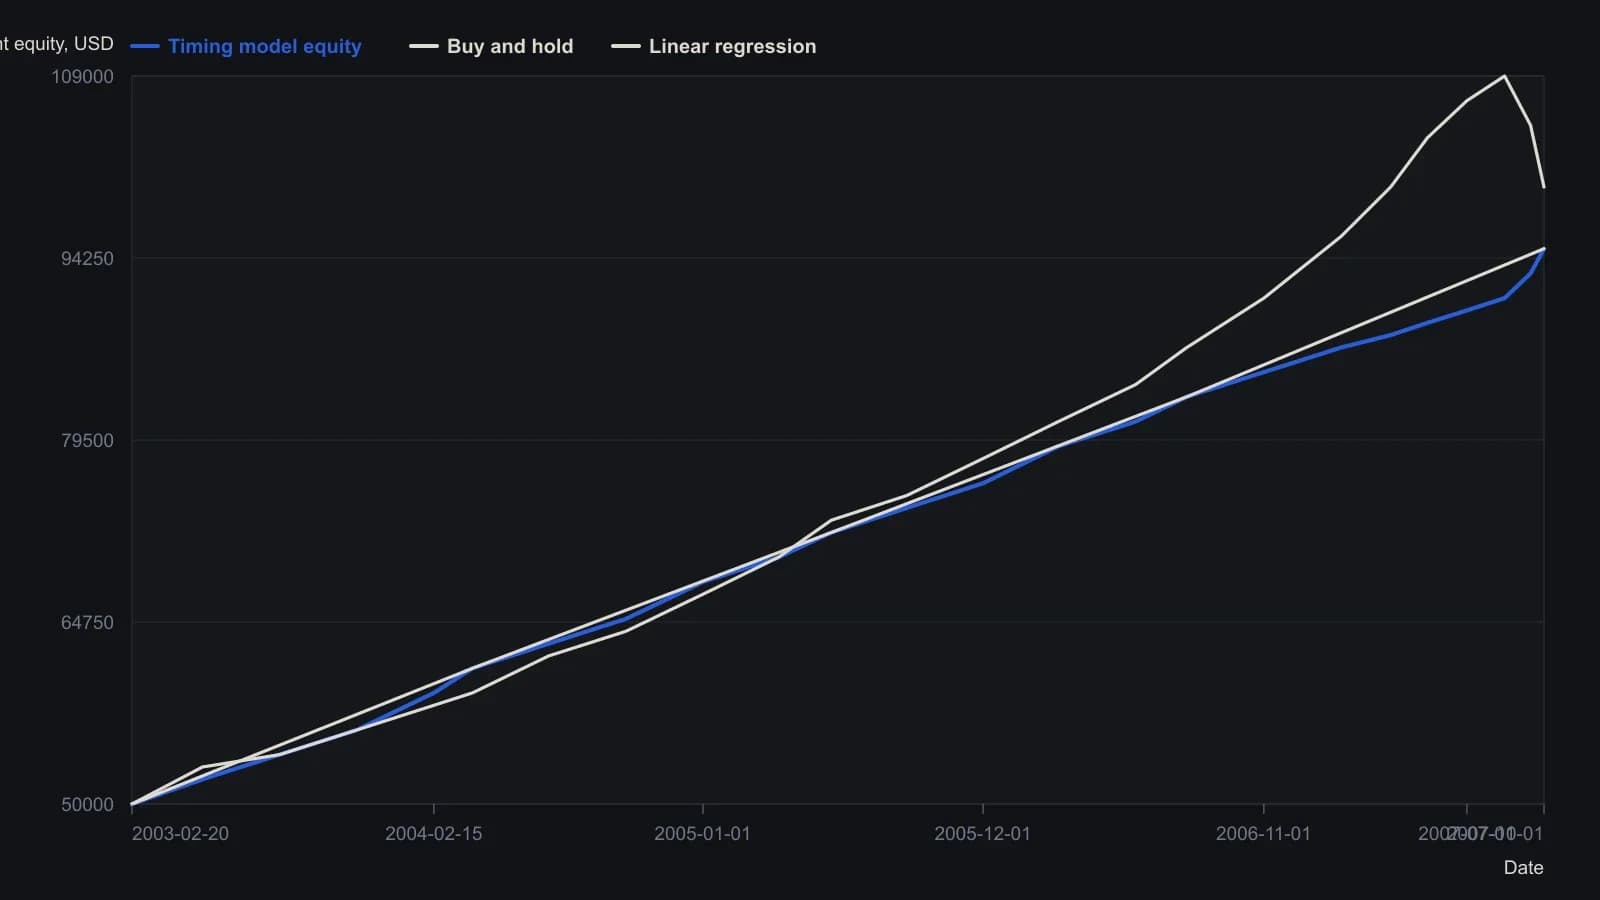
Бэктест начинается с $50,000, держит не более трёх фондов, берёт $20 за тикет и не начисляет проценты на свободные деньги. Средняя экспозиция составляет 26 процентов. Двухпериодный RSI считается по максимуму, а не по закрытию.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем