2012выпуск C0612-17
Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
В кейс-стади восьмимесячная простая скользящая средняя месячных закрытий используется как единственный количественный ориентир того, находится ли фонд высокодоходных облигаций в состоянии покупки или продажи. Вход — месячное закрытие выше этой средней с покупкой на следующий день; выход — месячное закрытие ниже неё.
- В кейс-стади восьмимесячная простая скользящая средняя месячных закрытий используется как единственный количественный ориентир состояния покупки или продажи фонда высокодоходных облигаций.
- Вход — месячное закрытие выше этой средней с покупкой на следующий день; выход — месячное закрытие ниже неё.
- Проверка того же правила на месячных закрытиях, а не на дневных, представлена как способ убрать многие внутримесячные ложные развороты.
- Редакторское прочтение TradersWeek: сезонность и возврат к среднему становятся полезными только после того, как трендовый фильтр уже решил, может ли система действовать.
Одна средняя как единственный ориентир
В кейс-стади восьмимесячная простая скользящая средняя месячных закрытий используется как единственный количественный ориентир для решения, находится ли фонд высокодоходных облигаций в состоянии покупки или продажи.
Цена выше средней — состояние покупки. Цена ниже неё — состояние продажи или кэша.
Как определяются вход, выход и нахождение в стороне
Вход определяется как месячное закрытие выше восьмимесячной средней с покупкой на следующий день. Выход определяется как месячное закрытие ниже этой средней.
Источник утверждает, что цены высокодоходных облигаций склонны сохранять направление от одного периода к следующему, поэтому трендовый фильтр предлагается как естественное решение для этого рынка.
Месячные закрытия как календарь выборки
Оценка по месяцам, а не по дням, представлена как приём, который убирает многие внутримесячные ложные развороты из того же правила скользящей средней.
Сезонная торговля в том смысле, в каком она используется здесь, — это и есть этот месячный календарь выборки. Решения о входе, выходе и воздержании формируются только на закрытиях периода, поэтому период удержания — месяц, а не дневной путь внутри него.
Пересечение сверху вниз как правило нахождения в стороне
Возврат к среднему в том смысле, в каком он используется здесь, — это процедура, которая ждёт, пока цена снова уйдёт ниже заданной средней, и затем остаётся в стороне или выходит.
Само пересечение и есть проверяемый сигнал. Оно не трактуется как прогноз справедливой стоимости.
Что источник свёл в таблицу
Табличный список сигналов в источнике показывает чередующиеся состояния покупки и продажи, включая покупку, которая остаётся открытой на последнем месячном закрытии проиллюстрированного окна.
Архив фиксирует сопоставление этой таймированной серии с непрерывным удержанием того же фонда.
FAGIX: месячное закрытие против восьмимесячной средней на каждом сигнале
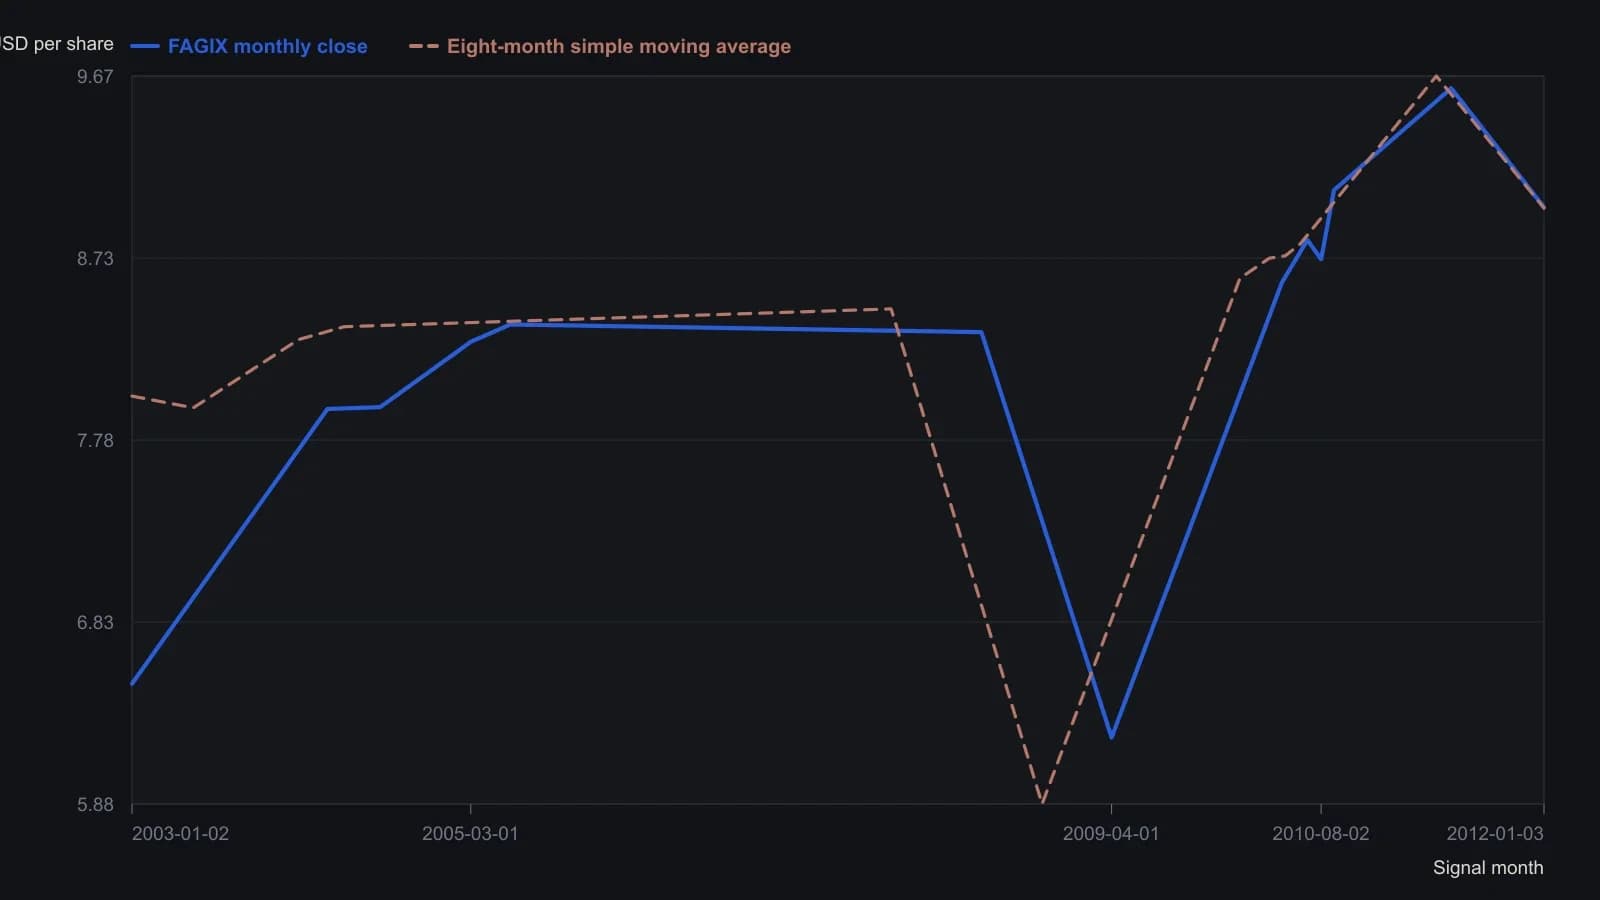
Источник усреднял нескорректированные месячные закрытия и не включал дивиденды в среднюю. Покупка January 2012 ещё была открыта, когда таблицу опубликовали. В строке покупки January 2003 средняя не была напечатана, поэтому этот месяц есть только на ценовом ряде.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем