2020выпуск C0724-29
Двумерное FX-масштабирование для трендовых и разворотных систем
Механическая конструкция, в которой сигнал продолжения и fade-сигнал делят одну поверхность волатильности и порога, так что zigzag-порог, задающий сегмент, остаётся согласованным с ожидаемой отдачей сегмента и ожидаемой длительностью сегмента при изменении рыночного масштаба.
- Самоподобные FX-ряды можно рассматривать на разных барных интервалах, а масштабно-независимую структуру используют, чтобы прогнозировать ожидаемый размер тренда и ожидаемую длительность тренда для построения модели.
- Счёт directional-change и средняя доходность на сегмент зигзага отображаются на один и тот же zigzag-порог, затем соединяются с волатильностью, чтобы ожидаемая отдача и порог оставались в одних и тех же единицах изменения цены.
- Two-dimensional-scaling заменяет отдельные одномасштабные соотношения совместными поверхностями; обе механические процедуры инвертируют поверхность доходности и считывают ожидаемую длину сегмента с поверхности directional-change.
- Trend-strategy входит вместе с вновь объявленным сегментом, когда движение close-to-close преодолевает порог, а reversal-strategy ставит fade, когда незавершённый сегмент превосходит прогнозные средние и по длине, и по изменению цены.
Считывать размер и длительность из масштаба
Самоподобные FX-ряды можно рассматривать на разных барных интервалах. Самоподобие — это структура, которая сохраняет ту же форму при изменении высоты наблюдения или интервала графика. Эту масштабно-независимую структуру используют, чтобы прогнозировать ожидаемый размер тренда и ожидаемую длительность тренда для построения модели.
Ранний FX scaling-law связывает среднюю абсолютную логарифмическую доходность с интервалом выборки через drift-exponent. Drift-exponent — это степень в этой связи. Раннее соотношение рассматривают как исторически полезное, а не как практическое торговое правило.
Отобразить счёт и отдачу на один zigzag-порог
Более поздний scaling-law отображает средний счёт directional-change, или ndc, на zigzag-порог, который начинает новый сегмент зигзага. Directional-change — это объявленный поворот вверх или вниз на траектории зигзага, когда цена прошла заданный порог от экстремума текущего сегмента. Исторические наблюдения описывались как соответствующие степенной форме этой более поздней связи.
Средняя доходность на сегмент зигзага также отображается на тот же zigzag-порог. Ожидаемая отдача сегмента и порог, который задаёт сегмент, поэтому остаются в одних и тех же единицах изменения цены, обычно указываемых в пипсах.
Добавить волатильность и свернуть в совместные поверхности
Волатильность, определяемая как среднее абсолютное изменение бара close-to-close и указываемая в пипсах, вводится как вторая шкала измерения. Счёт directional-change и, слабее, средняя доходность сегмента каждый следуют scaling-law в этой мере.
Отдельные одномасштабные уравнения сворачиваются в две совместные поверхности в предположении, что наклоны степенного закона по порогу и по волатильности остаются общими по областям. Эта совместная форма и есть two-dimensional-scaling: ожидаемые счёты или ожидаемые доходности зависят от порога и волатильности одновременно, заменяя отдельные одномасштабные уравнения.
После подгонки этих поверхностей средний счёт directional-change и, следовательно, среднюю длину сегмента можно считать по измеренной волатильности и выбранному zigzag-порогу. Длина сегмента — это среднее число баров на сегмент зигзага, получаемое делением размера выборки на счёт directional-change. В историческом рабочем процессе прогнозные счёты представлялись как согласующиеся с измеренными счётами.
Число направленных изменений на часовом EURUSD в зависимости от порога зигзага
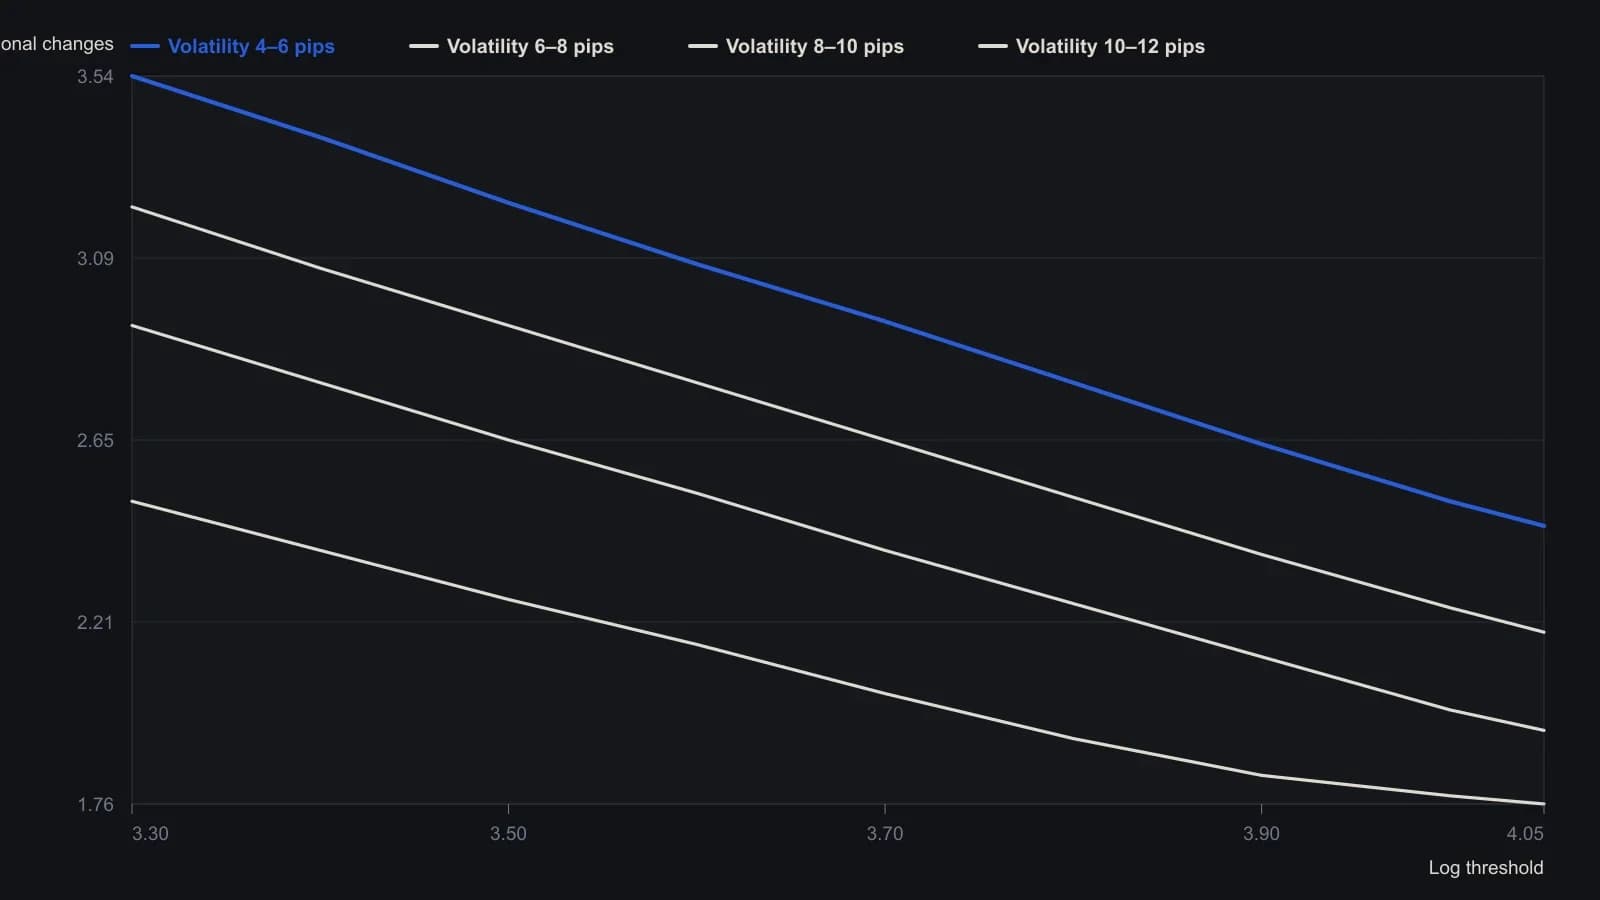
Источник использовал окна по 350 часовых баров. Порог и волатильность — в пунктах; обе оси — логарифмы, напечатанные на рисунке. Ряды соответствуют опубликованной легенде: кружки 4–6, плюсы 6–8, звёзды 8–10, кресты 10–12.
Инвертировать поверхность доходности, затем считать длительность
Обе механические процедуры инвертируют совместную поверхность доходности, чтобы задать zigzag-порог по выбранной ожидаемой доходности и текущей волатильности. Затем они считывают ожидаемую длину сегмента с совместной поверхности directional-change. Zigzag-порогу разрешено смещаться при изменении волатильности.
Trend-strategy — это механическое правило, которое входит вместе с вновь объявленным сегментом зигзага, когда движение close-to-close преодолевает порог. В решении оно использует прогнозные средние вместе с длиной незавершённого сегмента.
Reversal-strategy — это механическое правило, которое ставит fade незавершённого сегмента, когда его длина и изменение цены оба превосходят средние scaling-law. Та же пара поверхностей даёт эти средние для обеих процедур.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем