2004выпуск C121-5
Боковая лента как фильтр для правил тренда и осциллятора
Четырёхстадийная карта рынка рассматривает боковую ленту как среду, в которой трейдеры с коротким горизонтом ищут бумаги, всё ещё находящиеся в явном росте или снижении, а не торгуют против самого индекса. Стадии считываются по 30-недельной простой скользящей средней, а 150-дневная линия служит дневным аналогом. Развороты осциллятора принимаются только после более медленного подтверждения MACD, а стоп ставится в день этого сигнала.
- Боковая лента — это среда, в которой трейдеры с коротким горизонтом ищут бумаги, всё ещё находящиеся в явном росте или снижении, а не торгуют против самого индекса.
- Метки стадий берутся по 30-недельной простой скользящей средней или по 150-дневной средней, чтобы те же метки можно было считывать на более коротком графике.
- В снижении или в росте разворот осциллятора из зоны перекупленности или перепроданности принимается только после более медленного подтверждения MACD, а стоп ставится в день этого сигнала.
- Бумагу, уже сильно ушедшую ниже своей 150-дневной средней, не шортят, а редкие комбинированные сигналы применяют по широкому списку наблюдения, который со временем переклассифицируют.
Четырёхстадийная карта и боковая лента
Четырёхстадийная карта рынка рассматривает боковую ленту как среду, в которой трейдеры с коротким горизонтом ищут бумаги, всё ещё находящиеся в явном росте или снижении, а не торгуют против самого индекса.
Как классифицируются стадии
Классификация стадий задаётся относительно 30-недельной простой скользящей средней. Цена выше растущей средней — это рост, цена ниже падающей средней — это снижение, а боковое движение вокруг средней обозначает диапазон.
Короткий горизонт использует 150-дневную среднюю как приблизительный дневной эквивалент 30-недельной линии, чтобы метки стадий можно было применять на более коротком графике.
Недельное закрытие Continental Airlines относительно 30-недельной скользящей средней
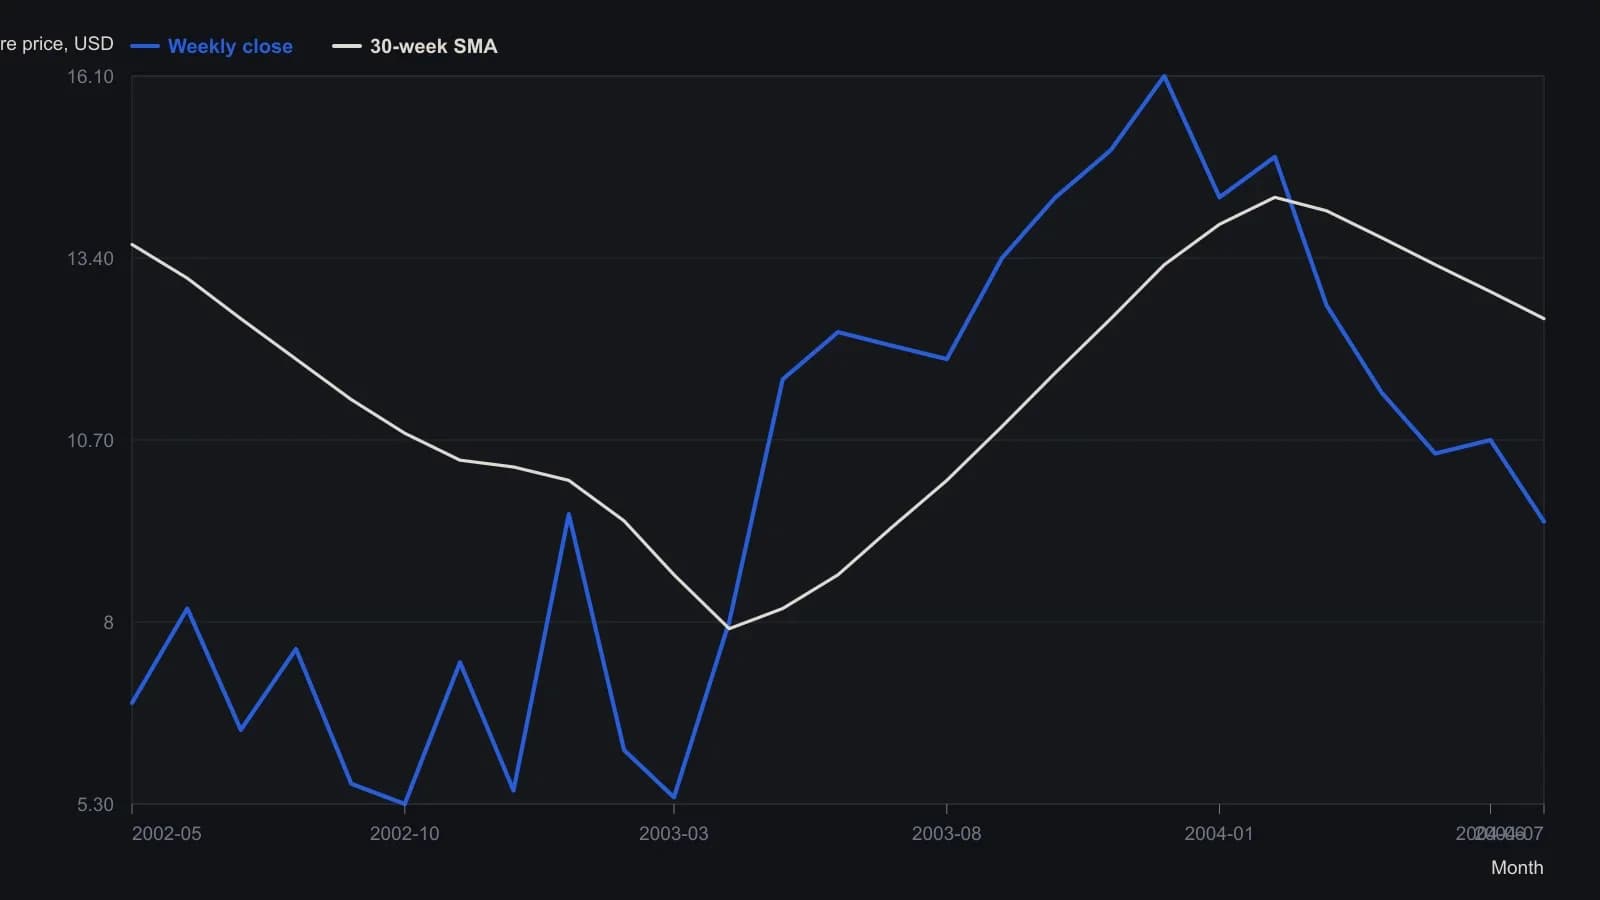
Промежуточные недельные закрытия сняты со свечей примерно раз в месяц и являются приблизительными. Последнее закрытие (9.49) и последняя 30-недельная скользящая средняя (12.50) — это напечатанные значения на 21 July 2004.
Более раннее предупреждение в конце снижения
Показание MACD может расходиться с ценой ближе к концу снижения и тем самым давать более раннее графическое предупреждение о том, что формируется база.
Входы, стопы и обратный случай
Внутри более крупной стадии процедура ждёт растянутого, затем разворачивающегося состояния и превращает этот разворот в правила входа, стопа и выхода. Осциллятор lookback по упорядоченным ценам отмечает развороты из перекупленности и перепроданности как прогноз краткосрочного отскока или фейда. Затем более медленное показание MACD подтверждает, что начался разворот, согласованный со стадией.
В снижении процедура ждёт разворота перекупленного стохастика и CCI, затем берёт шорт только после более медленного сигнала продажи MACD, а стоп ставит сразу выше максимума дня этого сигнала.
В росте та же пара осцилляторов используется в обратную сторону. Процедура ждёт отскока из перепроданности, входит по сигналу покупки MACD и ставит стоп сразу ниже минимума дня сигнала.
Когда не шортить и как пересматривают бумаги
Бумагу, которая уже сильно упала ниже своей 150-дневной средней, считают слишком растянутой, чтобы шортить сразу, потому что покупки по выгодной цене и закрытие шортов могут вызвать отскок.
Поскольку комбинированные сигналы стадия-плюс-осциллятор редки, метод применяют по широкому списку наблюдения, а бумаги периодически переклассифицируют как всё ещё растущие или всё ещё снижающиеся.
Все разборы дорожки · 36 разборов
- 1986Фьючерсный fade как единая процедура диапазона, ордера и секретности
- 1992Построение процедуры range-reversal на основе mass-index
- 1993Переключайте следование за трендом и возврат к среднему фильтром кривой капитала
- 1994Оценка недельных правил тайминга: следование тренду и возврат к среднему
- 1996Полосы двойного горизонта для переключения в кэш на рынке драгоценных металлов
- 1997Построение скользящего регрессионного осциллятора
- 1997Зависящие от режима правила лонга и шорта в механических системах
- 2002Односессионная парная книга с конвертом волатильности, зафиксированным утром
- 2004Совмещение некоррелированных трендовых и возвратных систем
- 2004Наложения ложных пробоев на трендовых рынках
- 2004Rank rotation после разбиения пути, затем Robustness testing
- 2004Боковая лента как фильтр для правил тренда и осциллятора
- 2005Шорт на откате к скользящей средней, который действует только в снижении
- 2006Построение адаптивной ценовой зоны по дважды сглаженному диапазону
- 2007Двухпериодный RSI против недельной базовой линии универсума
- 2008Построение входов в ETF по возврату к среднему с двухбарным вымывом
- 2008Пересобрать короткопериодный стохастик как premier stochastic oscillator
- 2008Карта режимов трёх рынков для отскоков акций и циклов доллара
- 2009Корректировка опционной сделки как одна проверяемая процедура
- 2010Подразумеваемая волатильность как лаборатория рыночного режима May 2010 для S&P 500
- 2011Рассматривайте крупное однодневное движение как классифицированное событие
- 2011Выходы из длинного колла, режимы волатильности и исполнение спреда
- 2011Сочетание осцилляторов одного горизонта с фильтром walk
- 2012Входы на двухбаровом экстремуме полос с трейлинг-стопами
- 2012Восьмимесячная средняя как месячный фильтр для высокодоходных облигаций
- 2014Заполните чек-лист перед сделкой
- 2014Закодированные правила должны проходить один тест, а не более добрую выборку
- 2015Постройте корзину возврата к среднему из одного корреляционного пути
- 2015Возврат индекса после просадки зависит от горизонта и режима
- 2016Рассматривайте конец тренда как передачу эстафеты, а не как сломанную систему
- 2017Тестируемый half-swing откат для продолжения тренда
- 2017Оценка четырёх правил детекции свинга для возврата к среднему
- 2018Внутридневной пробой и возврат к среднему как единый набор правил
- 2018Оценка редких входов возврата к среднему по последовательным закрытиям
- 2020Базовые линии скользящих средних, ценовые вето и возврат к среднему
- 2020Двумерное FX-масштабирование для трендовых и разворотных систем