2017выпуск C1140-45
Календарные режимы, RSI-события и правила ротации секторов
Прежде чем секторная или календарная идея будет допущена до сделки, назовите активный calendar-regime или sector-regime, оцените имя с помощью rsi-event-study вместо одного показания и запишите вход, выход и воздержание как одну rotation-procedure.
- Ротация секторов задаётся как покупка рыночного сегмента, когда он выходит из нисходящего тренда, и продажа, когда этот тренд разворачивается; тайминг берётся из стадии экономического цикла, технических индикаторов или ранга относительной силы.
- Ключи calendar-regime — такие как смена месяца, день недели или именованная сессия — группируют имена, которые исторически опережали широкий бенчмарк или отставали от него, а годовые ранги не показывают фиксированного лучшего или худшего сектора.
- rsi-event-study фиксирует последующие траектории после закрытия с высоким RSI, включая то, как цена туда пришла, и разделяется на overbought-fork: continue-with-strength против возврата к среднему.
- rotation-procedure — это один записанный пакет, который может входить, выходить или оставаться в кэше, а vehicle-constraint по взвешиванию, издержкам и объёму решает, способен ли секторный продукт его нести.
Чек-лист до сделки
Секторные и календарные идеи легко рассказывать и трудно удерживать честными. Редакция: TradersWeek рассматривает три вопроса как шлюз, прежде чем любая из этих идей будет допущена до сделки. Назовите активный calendar-regime или sector-regime. Оцените имя с помощью rsi-event-study, а не одного показания осциллятора. Закодируйте вход, выход и воздержание как одну rotation-procedure.
Факты архива описывают исторический рабочий процесс для ротации, календарной группировки и RSI-событий. Они не санкционируют живую аллокацию.
Назовите calendar-regime или sector-regime
calendar-regime — это повторяющееся окно, заданное днём недели, днём месяца, сменой месяца или именованной сессией и используемое для группировки исторических исходов. Архив предлагает эти ключи, включая день года и именованную сессию, по которым имена исторически опережали широкий бенчмарк — биржевой фонд — или отставали от него.
sector-regime — это состояние рыночного сегмента, выведенное из стадии экономического цикла, направления тренда или ранга относительной силы, а не из выбора одной бумаги. Ротация секторов задаётся как покупка рыночного сегмента, когда он выходит из нисходящего тренда, и продажа, когда этот тренд разворачивается; тайминг берётся из этих стадий цикла, технических индикаторов или рейтингов относительной силы.
Годовая витрина секторных рангов представлена как не имеющая фиксированного лучшего или худшего сектора каждый год. Ранги Healthcare остаются высокими на большей части этого окна, кроме одного года. Разрыв между верхним и нижним сектором в данном году описан как широкий. Перенос лидера прошлого года на следующий год трактуется как неустойчивое правило отбора.
На отображённом окне примерно половина перечисленных секторов завершила выше широкого large-cap бенчмарка и примерно половина — ниже него. Ротация задаётся как выбор среди этих рангов, а не удержание всего индекса.
Прочитайте vehicle-constraint
Секторные инструменты, используемые для этой ротации, описаны как взвешенные по market-cap, фундаментально, равно, single-factor или multifactor. Они размещают кэш в сегменте, который может быть более или менее волатильным, чем широкий бенчмарк.
Сравнение семейств секторных фондов фиксирует широкие разрывы в совокупных активах, датах запуска, чистых коэффициентах расходов и совокупном дневном объёме. Эти разрывы и есть vehicle-constraint. Они решают, способен ли продукт вообще нести rotation-procedure.
Оцените rsi-event-study, а не одно показание
Закрытие с высоким RSI предлагается как определение события. Более полный набор данных — это каждая последующая траектория после этого порога в lookback, плюс то, пришла ли цена туда быстро, медленно, серией или с шумом, а не само одиночное показание. Этот lookback и есть rsi-event-study.
Та же выборка RSI-событий, как сказано, разделяется на имена, которые исторически продолжали расти при появлении флагов перекупленности, и имена, которые разворачивались. Этот overbought-fork соответствует двум проверяемым стилям: continue-with-strength против возврата к среднему.
Редакция: одиночное показание RSI — это не sector-regime и не calendar-regime. Это лишь событие выборки, пока не оценены последующие траектории.
Запишите одну rotation-procedure
Секторная или сезонная процедура описана как один пакет, который может входить, выходить или оставаться в кэше, используя такие инструменты, как трейлинг стоп-лимит ордера и технические сигналы выхода. Ожидается, что этот пакет в некоторых окнах будет отставать от бенчмарка.
Редакция: вход, выход и воздержание принадлежат одной записанной rotation-procedure. Если calendar-regime, sector-regime или rsi-event-study не проходит, процедура остаётся в кэше.
Накопленная доходность ETF здравоохранения по провайдерам, 2007–2017
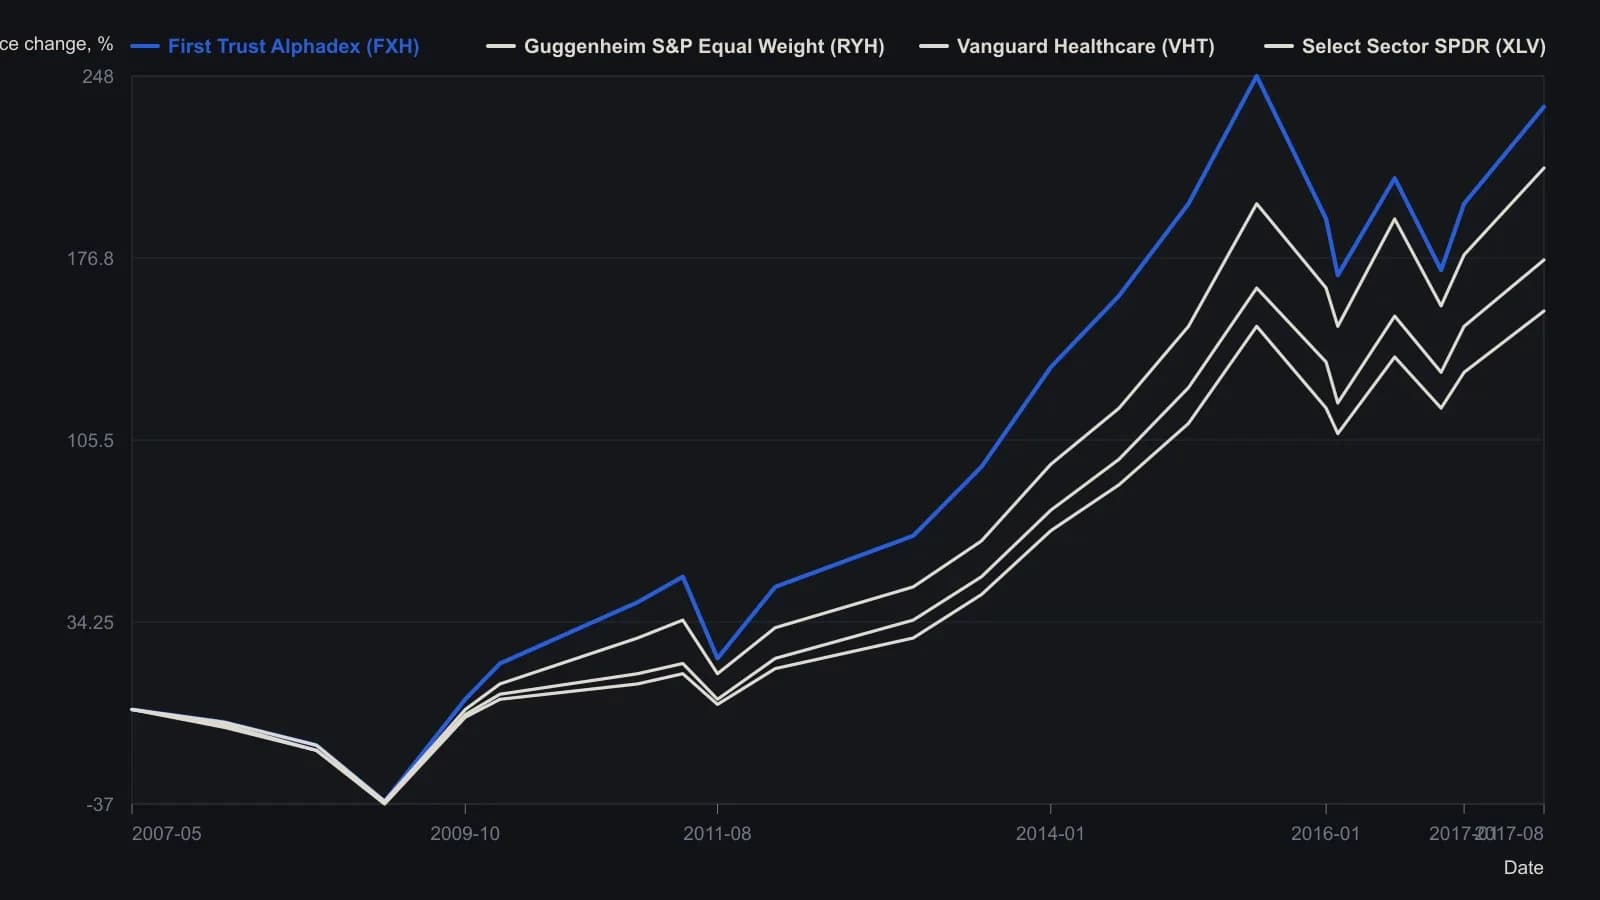
ETF здравоохранения Fidelity, John Hancock и Invesco не включены в исходный график, потому что их история наблюдений слишком коротка для общего окна. Отсчёты сняты с растра, а не с официальных итогов СЧА, поэтому считайте их приблизительными, с погрешностью около ±5 процентных пунктов.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам