1992выпуск C101-13
Полупроводниковый сезонный индекс до наложения относительной силы
В историческом кейсе использовалась одна полупроводниковая акция, чтобы выделить сезонную компоненту, превратить сезонный индекс в сезонное торговое окно с месячным разрешением и лишь затем наложить индекс относительной силы как вспомогательный инструмент тайминга.
- В кейсе использовалась одна полупроводниковая акция, а не корзина или индекс, чтобы сезонный паттерн можно было выделить в одной бумаге.
- Шаг отношения к скользящей средней оставляет сезонную компоненту вместе с нерегулярным остатком; модифицированное среднее перемасштабируется в сезонный индекс со средним 100.
- Сезонные максимумы и минимумы рассматривались как месячные ориентиры для сезонного торгового окна, а не как сигналы точного дня.
- 21-дневный индекс относительной силы служил только тайминговым наложением, а бумаги с сильным ростом откладывались в сторону, потому что тренд может перекрыть сезонность.
Одна полупроводниковая бумага, а не корзина
В кейсе использовалась одна полупроводниковая акция, а не корзина или индекс, чтобы сезонный паттерн можно было выделить в одной бумаге.
Сезонный анализ применяется к регулярно повторяющимся движениям, которые длятся год или меньше и возникают из климата, экономической активности или обычаев.
Оставьте сезонную компоненту в остатке
Каждая цена рассматривается как совместное произведение тренда, цикла, сезонных и нерегулярных влияний, поэтому четырёхквартальная скользящая средняя используется, чтобы погасить тренд и цикл и оставить сезонно-нерегулярный остаток.
Этот шаг отношения к скользящей средней делит каждое наблюдение на центрированное многопериодное среднее. Тренд и более длинные циклы выпадают, а сезонная компонента остаётся вместе с нерегулярным остатком.
Перемасштабируйте отношения за одинаковые периоды в сезонный индекс
Двенадцать лет квартальных закрытий использовались для построения квартального сезонного индекса, и тот же интервал использовался для месячного индекса, показанного без промежуточной арифметики.
После группировки отношений по кварталам модифицированное среднее, отбрасывающее максимальное и минимальное значения, перемасштабируется так, чтобы четыре средних давали сумму 400 и среднее 100.
Сезонный индекс можно читать как круглогодичную карту режима с нейтральной базой 100, а не только как даты пика и впадины.
Сезонное торговое окно с месячным разрешением
Месячный сезонный индекс, построенный той же процедурой, поместил сезонный максимум на май, а сезонный минимум — на ноябрь.
Сезонные максимумы и минимумы рассматривались только как месячные ориентиры; маркеры на графике ставились произвольно внутри этих месяцев, чтобы их не читали как сигналы точного дня. Подразумеваемое сезонное торговое окно — интервал с месячным разрешением для входа, выхода или пребывания в стороне.
Сезонная таблица оформлена как круглогодичный указатель того, следует ли цена сезонной тенденции или отклоняется от неё, а не только как пара дат максимума и минимума.
Относительная сила только как тайминговое наложение
21-дневный индекс относительной силы, в котором значения ниже 30 рассматривались как перепроданность, а выше 70 — как перекупленность, накладывался на дневные графики с начала 1989 по июнь 1992 как вспомогательный инструмент тайминга к сезонной карте.
В этом историческом рабочем процессе индекс относительной силы — ограниченный осциллятор, вычисляемый на фиксированном lookback упорядоченных цен и используемый только как тайминговое наложение на сезонную карту.
Когда тренд роста перекрывает календарь
Бумаги с сильными характеристиками роста откладывались как более слабые кандидаты, потому что доминирующая трендовая компонента может перекрыть циклические и сезонные факторы.
AMD: первый год исследования относительно окна May–November
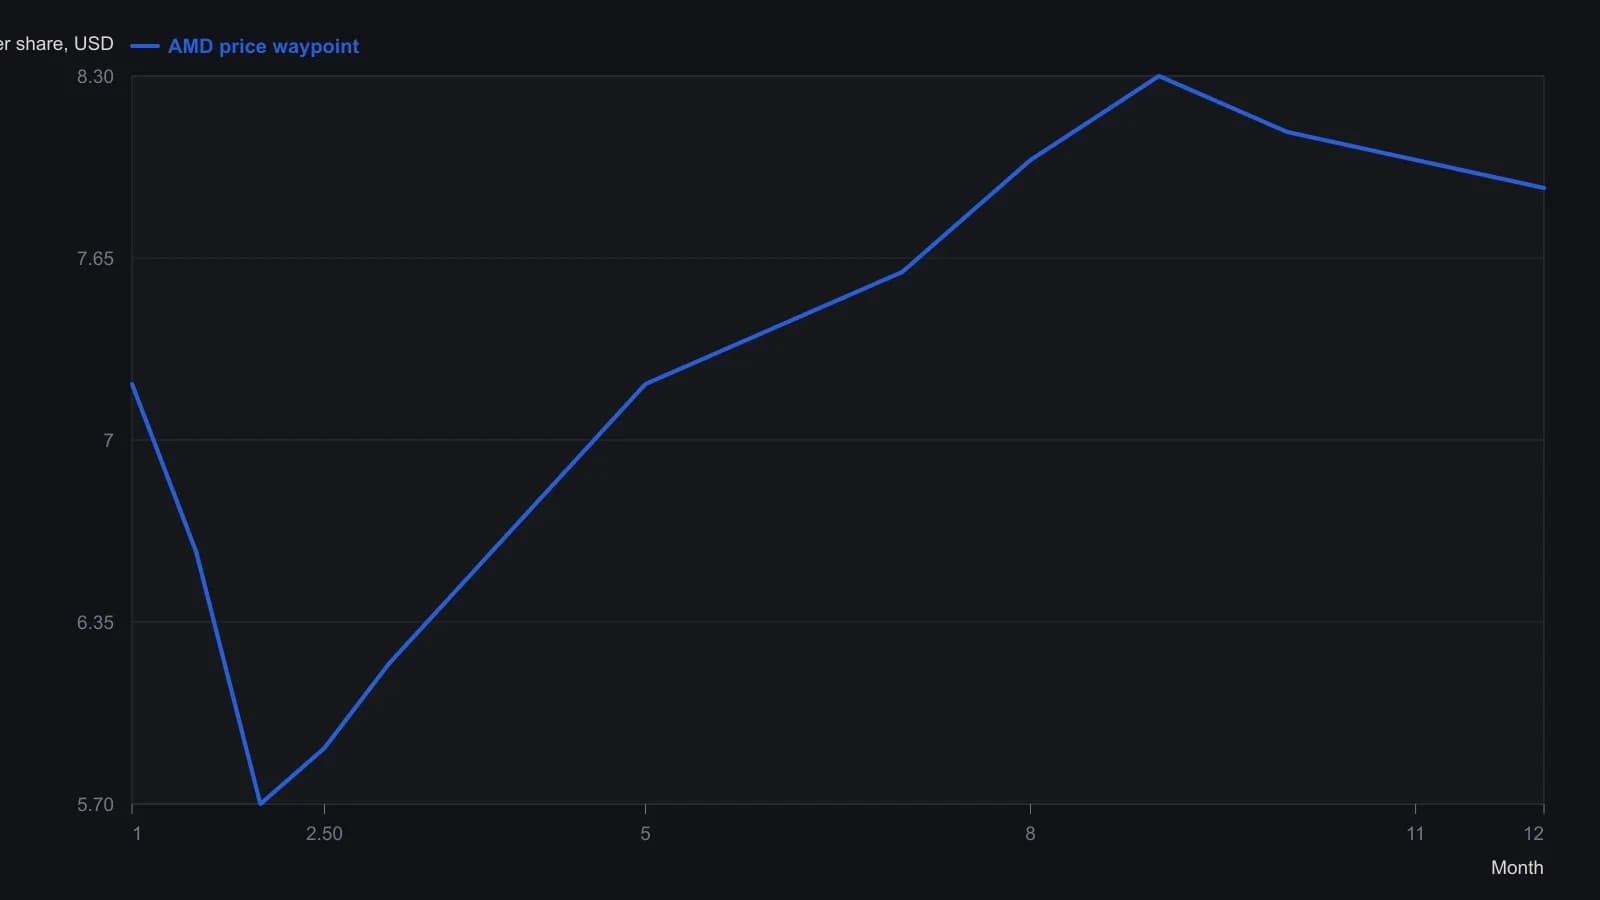
Сканирование дневных OHLC в низком разрешении. Напечатанные деления 50/60/70/80 читаются как $5/$6/$7/$8 за акцию. Значения являются приблизительными месячными отсчётами, а не официальными закрытиями сессий.
Все разборы дорожки · 21 разбор
- 1986Два гейта для сетапа и готовности оператора
- 1990Циклические даты только по времени в кейс-стади казначейских облигаций
- 1990Режимы в постоянных долларах, линия стоимости и вложенные циклы
- 1992Четырёхлетний электоральный цикл как карта режимов рынка акций
- 1992Полупроводниковый сезонный индекс до наложения относительной силы
- 1992Зафиксируйте праздничное окно как режим, затем наложите вето на сопротивление
- 1995Скрининг акций с учётом режима и межрыночного контекста
- 1996Полосы стандартной ошибки, гейты ширины и подсчёты по дням недели
- 1999Построение сезонных факторов по центрированным скользящим средним
- 2000Сезонное окно, затем недельная широта
- 2004Медь как карта режимов для циклов и рецессий
- 2008Окна электорального цикла как механическая сезонная система
- 2012Кейс 2012 года по наложениям волны Кондратьева и президентского цикла
- 2012Окно с октября по май как механическая портфельная процедура
- 2013Полугодовая сезонность как оверлей режима для акций
- 2014Сезонные циклы как режимный оверлей
- 2015Сезонное окно по нефти как кейс спреда с ограниченным риском
- 2017Календарные режимы, RSI-события и правила ротации секторов
- 2018Сезонные окна как проверяемые правила входа и воздержания
- 2019Календарная ротация сезонных и режимных вопросов
- 2020Построение календарных интервальных голосов для рабочих книг по циклам