1991выпуск C081-12
Назовите окно, затем комбинируйте лидеров
Назовите точное календарное окно, ранжируйте текущих лидеров экраном линейной регрессии по двум рядам, отбросьте сезонные связи среднего диапазона и только затем усредните уцелевшие силовые ряды в один прогнозный экран.
- Коэффициент корреляции между казначейскими облигациями и широким индексом акций меняется на каждом отрезке от 3 дней до 300 дней, поэтому календарное окно нужно назвать до построения любой комбинации.
- Экран линейной регрессии предпочитает прямую шкалу, когда коэффициент лежит между +0.5 и +1.0, обратную шкалу между -0.5 и -1.0 и откладывает ряд среднего диапазона для данного окна.
- Силовые ряды сохраняют даты разворотов на месте. 20-дневная скользящая средняя добавляет лаг в 10 дней и может стереть лидера, чьё исходное опережение составляет всего около пяти дней.
- Переранжируйте взвешенную комбинацию, когда меняется сезонная выборка. Замороженный фаворит смешивает окна, где этот ряд силён, с окнами, где он слаб.
Сначала назовите календарное окно
Архивный рабочий процесс строит комбинацию только после того, как названо календарное окно. Затем двухколоночный экран линейной регрессии ранжирует, какие опережающие индикаторы сейчас опережают цель, ряды среднего диапазона откладываются, а уцелевшие силовые ряды усредняются в один составной опережающий индекс.
Связь между казначейскими облигациями и широким индексом акций — не одно число. Пересчёт для каждого отрезка от 3 дней до 300 дней даёт разный коэффициент корреляции на каждом точном горизонте. Одна и та же пара облигации–акции может подразумевать противоположные истории опережения, когда один график покрывает короткий сезонный срез, например май 1987, а другой — более длинный перекрывающийся отрезок первых девяти месяцев 1987.
Календарное окно — это точное число дней и диапазон дат, которые задают одну сезонную выборку или выборку режима. Его смена может обратить видимое опережение, поэтому окно формулируют до начала любого ранжирования.
Ранжируйте кандидатов экраном линейной регрессии
Направление шкалы для кандидата-лидера можно выбрать по двухколоночной линейной регрессии. Коэффициент корреляции между +0.5 и +1.0 предпочитает прямую шкалу. Коэффициент между -0.5 и -1.0 предпочитает обратную шкалу. Результат среднего диапазона — причина отложить этот ряд для текущего окна.
Этот экран линейной регрессии определяет направление шкалы и ранжирует кандидатов-лидеров до построения любой композиции. Опережающий индикатор — рыночный или экономический ряд, чьи развороты проверяют как приходящие раньше разворотов целевого индекса внутри названного окна.
Перемасштабируйте в силовые ряды
Силовой ряд — это аффинное перемасштабирование сырого индикатора, чтобы несколько рядов могли делить график с целью, не сдвигая даты разворотов. Преобразование сырых индикаторов в сопоставимые силовые ряды с аддитивной и мультипликативной константой меняет положение на графике и геометрию паттерна, но оставляет календарные даты разворотов без изменений, в отличие от скользящей средней, которая добавляет лаг.
20-дневная скользящая средняя вводит лаг в 10 дней, который может стереть лидера, чьё исходное опережение составляет всего около пяти дней. Запаздывающие сглаживатели — плохая замена силовому перемасштабированию.
Ранг лидера привязан к периоду
Ранг лидера принадлежит одному периоду, а не постоянному фавориту. В 1973-74 цена одной акции large-cap упала на 60%, тогда как её прибыль выросла на 45%, поэтому прибыль тогда была слабым лидером. Позднее обратно масштабированный нефтяной силовой ряд показал корреляцию 0.839 с индексом акций между 1 октября 1990 и 1 февраля 1991.
Сохранение одного и того же индикатора-фаворита через каждый календарный режим смешивает окна, где этот ряд силён, с окнами, где он слаб. Комбинацию нужно переранжировать при смене сезонной выборки, а не замораживать как постоянного лидера.
Усредняйте только уцелевшие силовые ряды
Комбинация, построенная для названного окна, ранжирует кандидатские силовые ряды по текущей силе регрессии, приводит их к общей шкале, назначает веса, сумма которых равна 10, и усредняет эти взвешенные силовые ряды в один составной опережающий индекс.
Второй композит, который даёт больший вес крупнейшим силовым рядам, можно спарить с первым. Линия, соединяющая их последовательные развороты, указывает на более поздний разворот цели и начинает появляться примерно за 2 to 20 дней до этого разворота. Пара — предварительный экран, а не запаздывающее пересечение. Этот второй ряд — вторичный направляющий индекс, с разворотами, которые ложатся между первым композитом и целью.
Датируйте зоны покупок и продаж
Комбинированный экран можно проверить, датируя каждую зону покупок и зону продаж, наращивая теоретическую книгу бенчмарком акций в зонах покупок и годовой денежной ставкой 8% в зонах продаж, затем сравнивая этот путь с бенчмарком и подсчитывая долю прибыльных зон.
Зона покупок — датированный интервал, когда комбинированный экран считает цель согласованной с книгой, привязанной к бенчмарку. Зона продаж — датированный интервал, когда тот же экран паркует книгу в указанной заглушке денежной ставки.
Прибыль IBM росла, цена акций падала, 1973–74
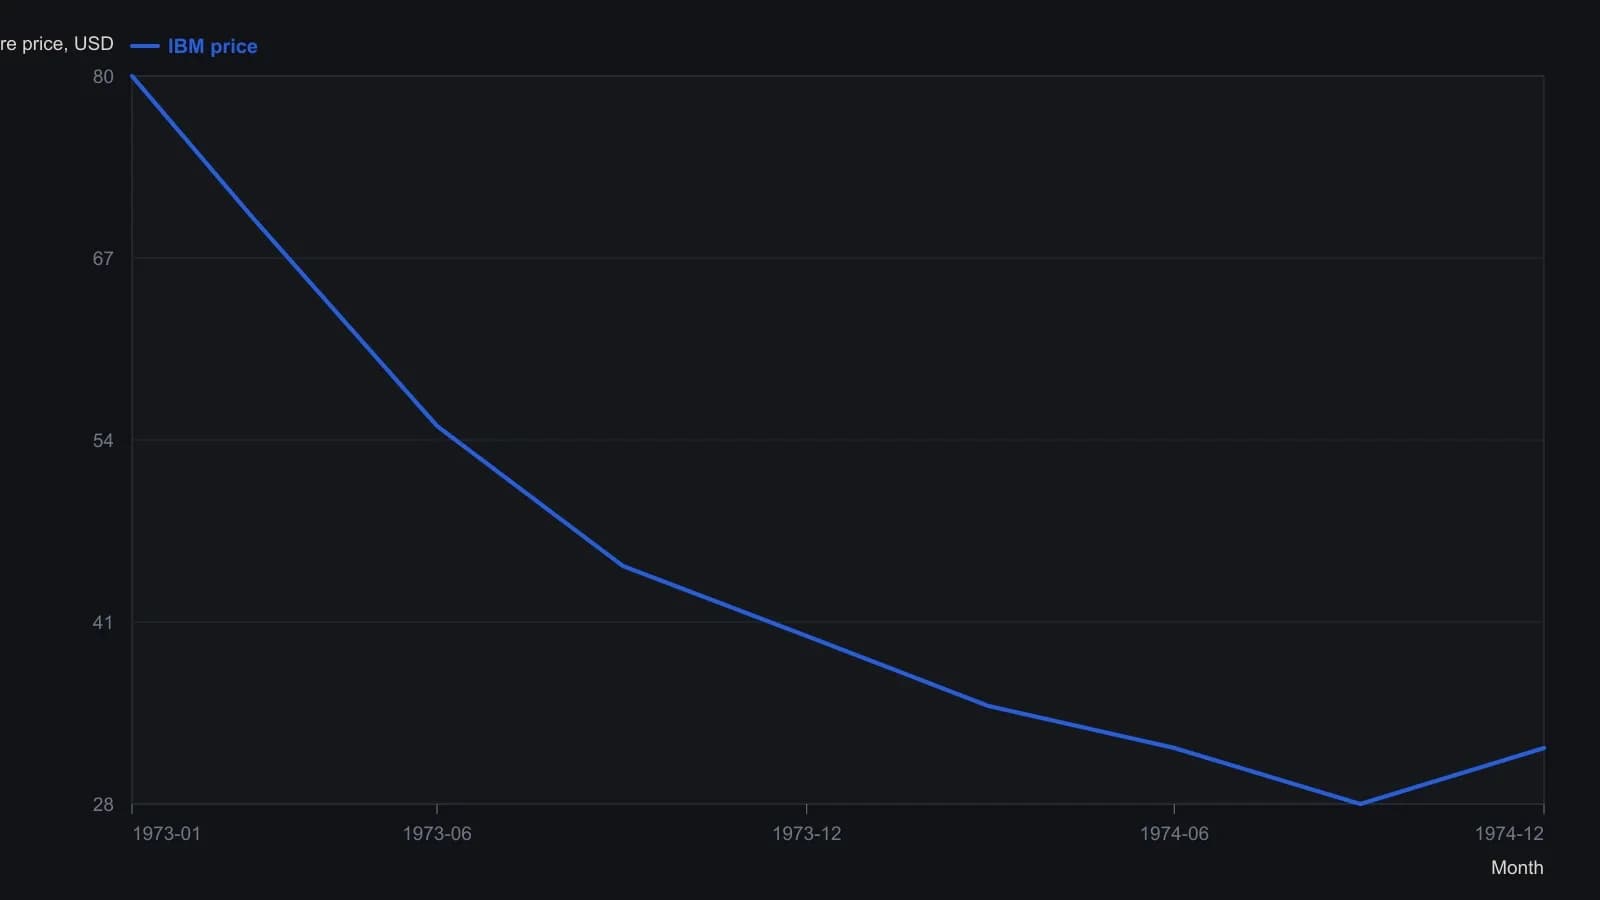
Приближённая оцифровка растра печатного рисунка 3; источник указывает падение цены на 60 процентов при росте прибыли на 45 процентов и не печатает числовой таблицы.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом