1999выпуск C071-7
Построение спредов по фондовой и межрыночной корреляции
Построение спреда — это задача последовательности: измерить знак и горизонт сброса каждой связи, рассматривать выход новости как часы, а не как торговый тикет, затем спарить ноги одного знака и противоположного знака. Редакция: готовая книга должна кодировать межрыночный режим, а не заголовок по одной бумаге.
- Коэффициент корреляции — знаковый индекс линейной связи двух рядов, принимающий значения от минус одного до плюс одного.
- Коэффициенты не фиксированы: связи отдельных бумаг часто сбрасываются с недель до месяцев, отраслевые связи — с месяцев до года, а товарные связи — на протяжении лет и десятилетий.
- Вызванный новостью всплеск может служить оповещением о более позднем вторичном движении, а не погоней «орёл-решка» за бумагой, которая уже в игре.
- Двуногая книга может спарить лонг в положительно связанном партнёре с шортом в отрицательно связанном партнёре новостной бумаги.
Начните с последовательности
Построение спреда — это задача последовательности. Измерьте знак каждой связи и горизонт корреляции, на котором этот знак остаётся полезным. Затем рассматривайте выход новости как часы, а не как торговый тикет. Только после этих двух показаний следует собирать ноги.
Редакция: TradersWeek рассматривает готовую книгу как способ закодировать межрыночный режим, а не как тикет по заголовку одной бумаги.
Измерьте знак каждой связи
Коэффициент корреляции — знаковый индекс линейной связи двух рядов и принимает значения от минус одного до плюс одного. Положительная корреляция — это связь в одном направлении, наиболее сильная, когда коэффициент близок к плюс одному. Отрицательная корреляция — это связь в противоположных направлениях, наиболее сильная, когда коэффициент близок к минус одному. Нулевая корреляция — измеренная линейная связь около нуля, при которой один ряд может двигаться, а другой — нет.
При коэффициенте плюс один рост первого ряда на один пункт сопровождается движением один к одному. При плюс 0.5 соответствующее движение составляет половину пункта. При нуле второй ряд может не двигаться.
То же измерение вкладывается от отдельных бумаг к отраслевым группам, широким средним и, в разной степени, к глобальным рынкам. Бумаги одной отрасли обычно показывают наиболее тесные связи.
Измерьте горизонт корреляции
Коэффициенты не фиксированы. Связи отдельных бумаг часто сбрасываются на недельно-месячном горизонте, отраслевые связи — на месячно-годовом горизонте, а товарные связи — на протяжении лет и десятилетий. Ротация секторов — это процесс от недель до месяцев, а не внутридневное событие.
Скользящий коэффициент можно рассчитать по 30-дневному окну закрытий, измеряя каждый рынок сравнения относительно фиксированного эталонного ряда, например фьючерсов на казначейские облигации США.
Finance и DJ Utilities, September–October 1994
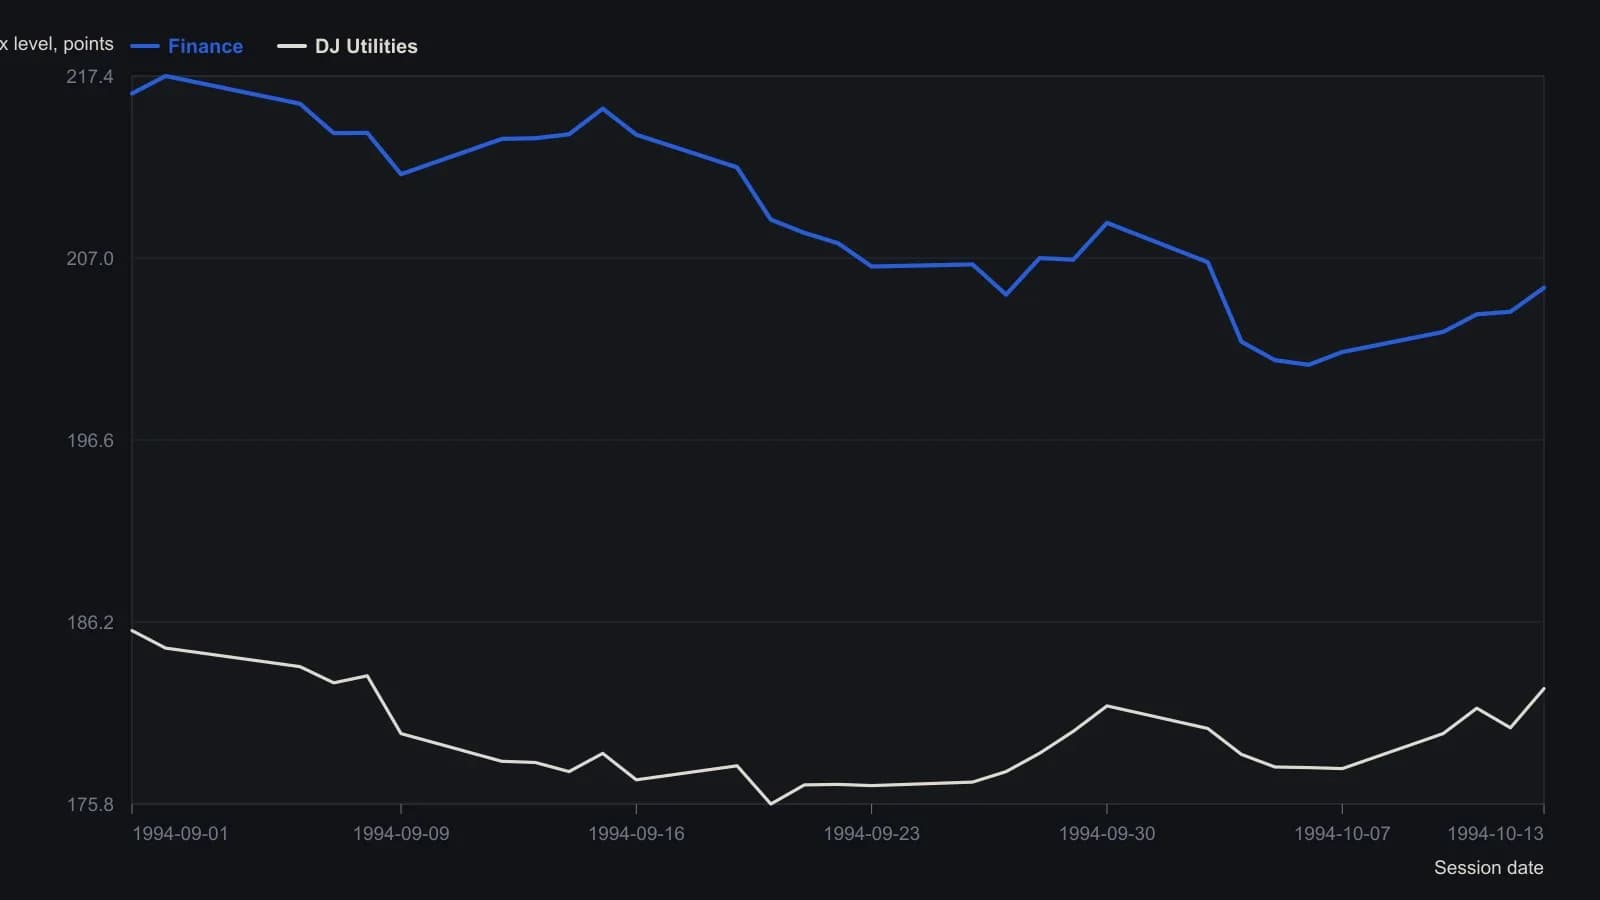
На том же листе выведены скользящие корреляции со столбцом T-bond: 0.9117 для Finance и 0.66 для DJU; это ячейки сводки, а не ряд, нанесённый на график.
Рассматривайте выход новости как часы
Поскольку связанные бумаги реагируют по разным часам, вызванный новостью всплеск в одном выпуске может служить оповещением о более поздних вторичных движениях, а не погоней «орёл-решка» за бумагой, которая уже в игре.
Эта задержка и есть эффект прогнозирования: разрыв между вызванным новостью движением одной бумаги и более поздними связанными движениями в связанных бумагах.
Соберите ноги одного знака и противоположного знака
Двуногую книгу можно собрать из смешанных знаков: лонг в положительно связанном партнёре и шорт в отрицательно связанном партнёре новостной бумаги. Построение спреда собирает эту книгу так, чтобы новостное событие было выражено как связь.
Один путь, который может стоять за этими знаками, — межрыночная цепочка. Продолжительный рост цены нефти может быть связан через инфляционные опасения и реакции ставки политики со снижением цен на облигации.
Редакция: TradersWeek читает готовую двуногую книгу как заявление о рыночном режиме. Позиция в одной бумаге, оставленная без связанного офсета, сильнее подвержена системному риску — шансу, что противоречивое движение более широкого рынка потянет позицию против задуманного направления.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом