2020выпуск C0146-47
Фольклор crash-protection как вопрос корреляционного режима
Исторический кейс измерил тезис crash-protection на Dow Jones Industrial Average и HUI Gold Bugs Index. Скользящие корреляционные режимы и выбранные межрыночные окна кейсов показали, когда ряд золотого комплекса двигался вместе с акциями и когда — против них.
- Тезис crash-protection измеряли скользящими корреляционными режимами со знаком, а не принимали как одну фиксированную хеджевую связь.
- С 1 июня 1996 года по 18 октября 2019 года корреляция на полной выборке между Dow Jones Industrial Average и HUI Gold Bugs Index составила -0.02332497 и была описана как согласующаяся с независимостью.
- В двух перечисленных межрыночных окнах кейсов HUI Gold Bugs Index рос, тогда как Dow Jones Industrial Average падал; с 1 октября 2007 года по 9 марта 2009 года снижались оба.
- Кейс пришёл к выводу, что тренды золотого комплекса следует оценивать по их собственным достоинствам, потому что HUI Gold Bugs Index обычно не сопровождал Dow Jones Industrial Average вниз.
Проверка тезиса crash-protection
Противоречивые взгляды на то, держатся ли цены, связанные с золотом, в кризисах акций, проверяли по историческим оценкам Dow Jones Industrial Average и HUI Gold Bugs Index во время коррекций. HUI Gold Bugs Index был рядом золотого комплекса, поставленным напротив бенчмарка акций.
Тезис crash-protection — популярное утверждение, что цены, связанные с золотом, сохраняют стоимость, когда акции падают. В этом кейсе его рассматривали как гипотезу для измерения, а не как правило, которое принимают заранее.
Режимы со знаком и корреляция на полной выборке
Скользящие интервалы корреляции между двумя индексами помечали как положительные или отрицательные, а не трактовали как одну фиксированную crash-hedge связь. Каждый интервал — это корреляционный режим: рыночный промежуток, в котором корреляция со знаком остаётся положительной или остаётся отрицательной.
С 1 июня 1996 года по 18 октября 2019 года корреляция на полной выборке, единственное среднее по этому окну исследования, составила -0.02332497. Эту величину описали как согласующуюся с независимостью.
Скользящая корреляция DJIA–HUI через шесть окон обвалов
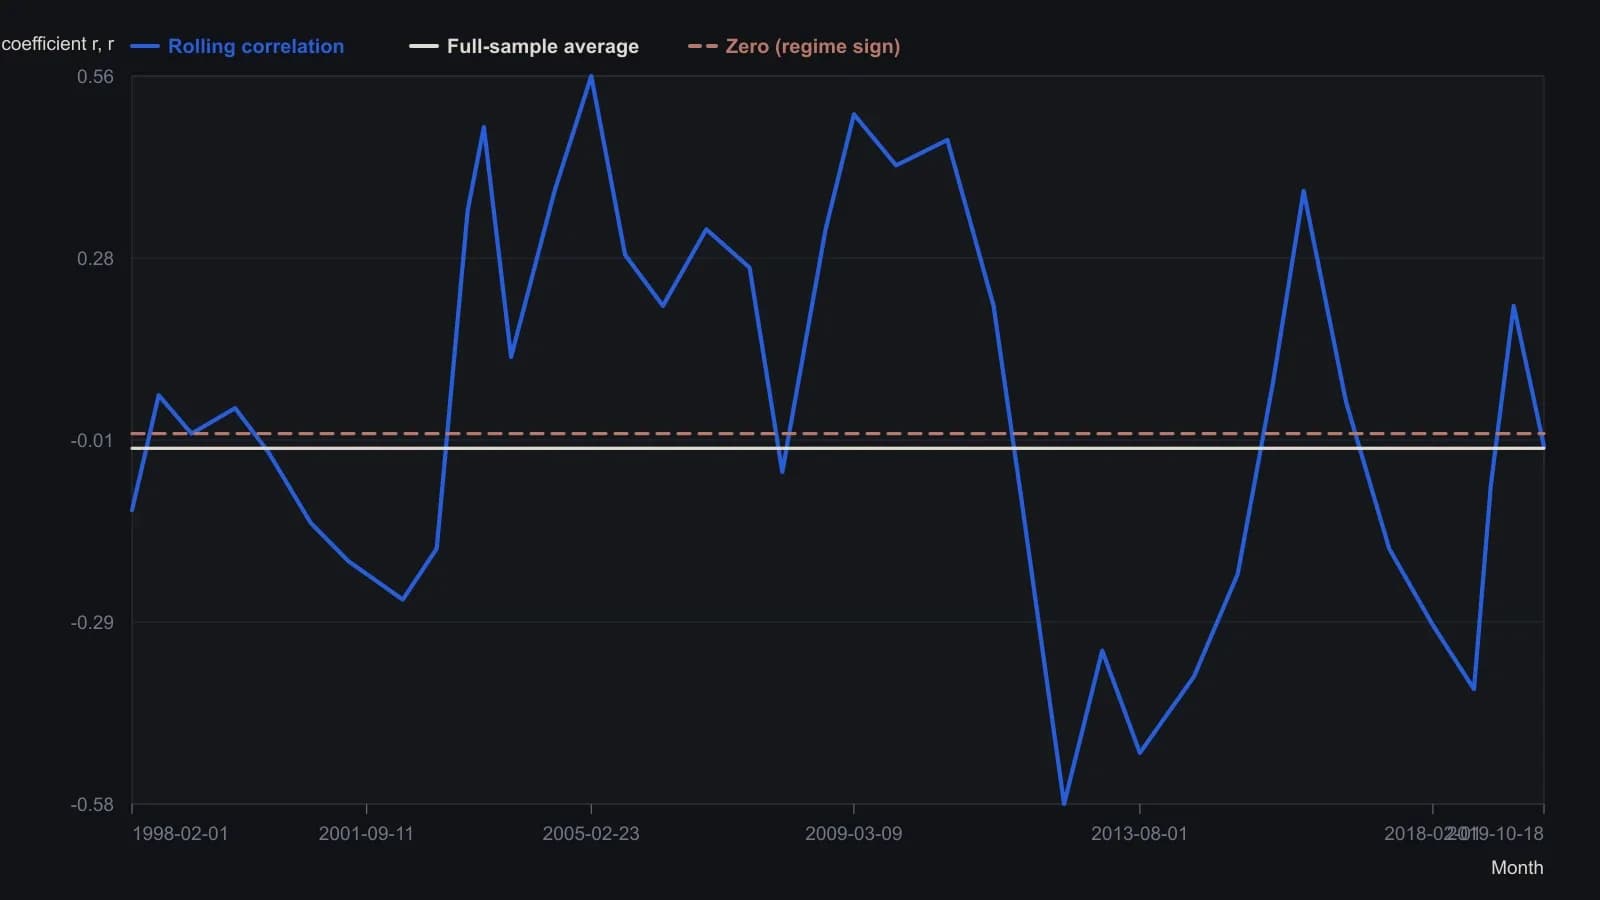
Считано с печатной панели месячной скользящей корреляции. Источник не указывает длину скользящего окна; ряд начинается после разрыва разогрева слева на рисунке. Зелёные вертикальные полосы отмечают окна обвалов с положительной корреляцией из статьи, розовые полосы — окна с отрицательной корреляцией. Неподписанные пунктирные ориентиры около ±0.4 опущены. Координаты приблизительны относительно растра.
Межрыночные окна кейсов
Шесть эпизодов стресса акций с 2000 по 2018 год перечислили как межрыночные окна кейсов; в каждом — парные уровни Dow Jones Industrial Average и HUI Gold Bugs Index на маркерах эпизода. Были указаны следующие окна.
В окне с 11 сентября 2001 года по 9 октября 2002 года Dow Jones Industrial Average снизился с 8920 до 7286, тогда как HUI Gold Bugs Index вырос с 67 до 108.
С 1 октября 2007 года по 9 марта 2009 года Dow Jones Industrial Average упал с 12382 до 6547, снижение описали как более 50 процентов, тогда как HUI Gold Bugs Index упал с 345 до 275.
С закрытия 20 сентября 2018 года по 24 декабря 2018 года Dow Jones Industrial Average снизился на 18.78 процента, с 26656 до 21792, тогда как HUI Gold Bugs Index вырос с 144 до 161.
Оценка трендов золотого комплекса самих по себе
Кейс пришёл к выводу, что тренды золотого комплекса следует оценивать по их собственным достоинствам, потому что HUI Gold Bugs Index обычно не сопровождал Dow Jones Industrial Average вниз в рассмотренных обвалах.
Как редакторское прочтение TradersWeek, этот вывод — решение о портфельном контексте, а не лозунг. Раскрасьте, когда ряд золотого комплекса двигался вместе с акциями и когда — против них, затем трактуйте почти нулевую связь на полной выборке как повод оценивать ряд как собственный тренд внутри диверсифицированной книги.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом