1995выпуск C041-8
Скользящие окна корреляции для сменяющихся межрыночных режимов
Рассказ о том, что один рынок сдвинулся потому, что сдвинулся другой, предполагает рабочую intermarket-linkage. Одна и та же пара может подтверждать или опровергать этот рассказ в зависимости от окна, поэтому rolling-correlation-window читают как датированную метку рядом с moving-average-trend-filter.
- Рассказы о том, что один рынок сдвинулся потому, что сдвинулся другой, предполагают рабочую intermarket-linkage, однако одна и та же пара может подтверждать или опровергать этот рассказ в зависимости от окна.
- rolling-correlation-window может качнуть пару почти от +1 почти до -1 даже тогда, когда более длинная выборка показывает лишь умеренный correlation-coefficient.
- Несколько коэффициентов короткого окна под одним графиком показывают, когда выбранный рынок совпадает с каждым из сравниваемых рынков, движется обратно ему или почти не связан с ним.
- Оверлеи корреляции были слоем контекста для regime-aware-context и предназначались, чтобы стоять рядом с moving-average-trend-filter, а не служить полноценным методом.
Рассказ о связке хорош лишь настолько, насколько хорошо его окно
Рассказы о том, что один рынок сдвинулся потому, что сдвинулся другой, предполагают рабочую intermarket-linkage. Одна и та же пара может подтверждать или опровергать этот рассказ в зависимости от окна.
Одновременные тренды всё ещё могут сменить знак
Дневные фьючерсы на казначейские облигации в сравнении с индексом доллара и отдельно со средним акций коммунальных компаний показали одновременные нисходящие тренды 1994 года с понижающимися максимумами и понижающимися минимумами.
Недельные фьючерсы на облигации против широкого товарного индекса выглядели как inverse-relationship в 1993 году, затем стали более согласованными на протяжении большей части 1994 года. Затем облигации развернулись вниз, тогда как товары выровнялись в конце того года.
Оценка по длинной выборке может скрыть размах
Приведение облигаций и индекса доллара к общему старту 100 с апреля 1992 года показало чередующиеся эпизоды совместного и обратного движения, так что пара не была зафиксирована в одном знаке. На этой более длинной выборке correlation-coefficient облигаций и доллара составлял +0.60 по шкале от -1 до +1 — положительное, но умеренное значение рядом с величинами около +0.90.
rolling-correlation-window в 30 торговых дней для той же пары качался почти от +1 почти до -1. И сила, и знак intermarket-linkage менялись внутри более длинного окна.
Несколько сравниваемых рынков под одним графиком
Несколько 30-дневных значений correlation-coefficient под графиком облигаций или акций — против доллара, коммунальных компаний, золота, широкого фондового индекса и товарного индекса — показывают, когда выбранный рынок совпадает с каждым из сравниваемых рынков, движется обратно ему или почти не связан с ним.
В примере по акциям конца 1994 года 30-дневные коэффициенты против доллара и облигаций приближались к -0.80, пока индекс ставил новые минимумы. После того как индекс развернулся вверх, эти коэффициенты выросли, когда три рынка начали двигаться вместе.
Развороты rolling-correlation-window считались более своевременными, чем ожидание экстремальных значений около плюс или минус 0.90, потому что высокое значение может сохраняться уже после того, как связка установилась.
Читайте метку рядом с фильтром тренда
Оверлеи корреляции представлялись как слой контекста для сочетания с moving-average-trend-filter, а не как полноценный метод сами по себе.
Редакция TradersWeek: эта двуслойная привычка удерживает одиночную сделку внутри regime-aware-context, оценивая её относительно тех связей, которые сейчас тесны, инвертированы или близки к нулю.
Недельные фьючерсы на T-bond против индекса CRB, 1991–1995
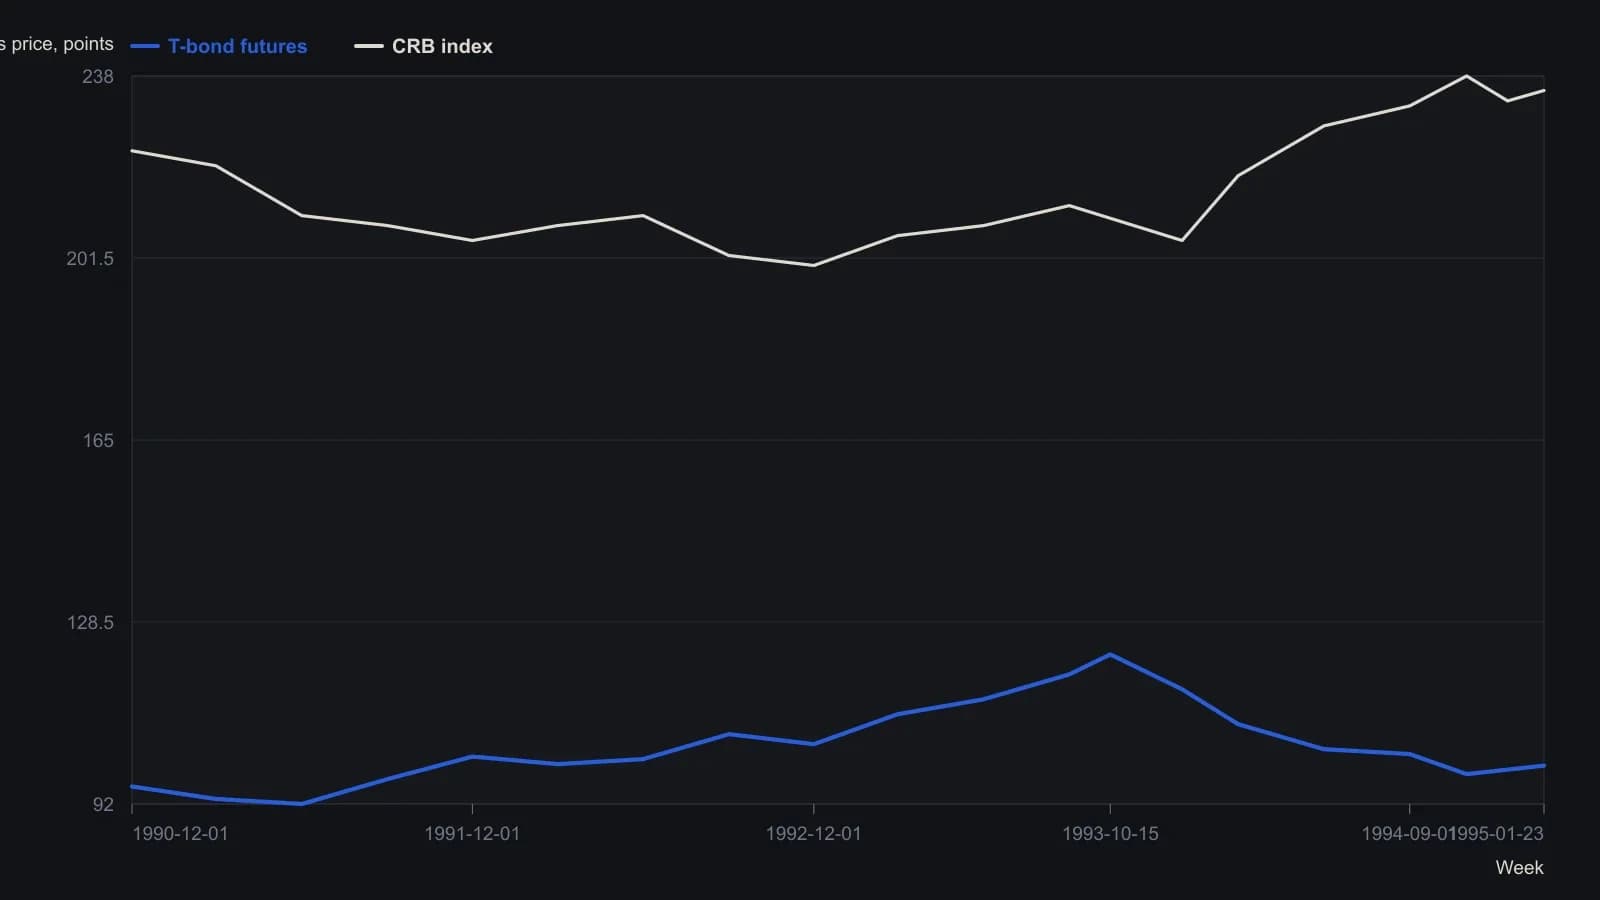
Недельные бары OHLC оцифрованы по закрытиям на конец месяца с растра Technical Tools ChartBook; цены приблизительны с точностью до размеченных тиков (облигации в пунктах, CRB в индексных пунктах).
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом