2020выпуск C018-15
Спреды облигаций как линза режима акций
Широкий американский фондовый ETF можно рассматривать как функцию дневного члена роста и спредов high-yield минус Treasury. Редакторская ремарка: TradersWeek затем читает сокращённый остаток как недельный режимный оверлей, а не как ещё один чисто фондовый осциллятор.
- Широкий американский фондовый ETF — общерыночный прокси, поэтому кредитный рынок и рынок Treasury могут дать независимое окно оценки.
- Рабочая модель уровня акций требует фактора роста, определённой премии за риск акций, меры инфляции, а также оценок и акций, и облигаций.
- Обратное исключение и корреляционный анализ отбрасывают пересекающиеся члены спредов кредит–Treasury, пока каждый оставшийся предиктор остаётся статистически полезным.
- Редакторская ремарка: TradersWeek рассматривает остаток этой кросс-активной подгонки как недельный режимный оверлей, а не как самостоятельный фондовый осциллятор.
Внешнее окно на широкий фондовый ETF
Широкий американский фондовый ETF можно рассматривать как общерыночный прокси, уровень которого зависит от множества макро- и сентимент-драйверов. Поэтому внешний класс активов может дать независимое окно оценки.
Межрыночный анализ использует другой класс активов, прежде всего кредитный рынок и рынок Treasury, как это независимое окно на оценку и режим акций. Кредитный рынок подаётся как дополнительный индикатор того, что облигации говорят об акциях. Исходный рабочий процесс указывал на рынок облигаций США, который более чем вдвое превышал номинальный ВВП.
Что нужно рабочей модели уровня акций
Рабочая модель уровня акций описывается как требующая фактора роста, определённой премии за риск акций, меры инфляции, а также оценок и акций, и облигаций. Премия за риск акций — это дополнительная ожидаемая доходность, которую требуют за удержание акций вместо более безопасной государственной облигации.
Простое сравнение доходности по прибыли и 10-летней доходности, часто называемое моделью Fed, рассматривает акции и облигации как конкурирующие доходные активы. Это сравнение подаётся как ломающееся, когда инфляция и ставки низкие. Оно также сталкивается со случаем высокого роста, который может дать непригодную отрицательную цену.
Рост плюс три спреда кредит–Treasury
Предложенная спецификация рассматривает цену фондового ETF как функцию дневного члена роста плюс спреды high-yield минус Treasury на коротких, промежуточных и длинных государственных сроках погашения.
Каждый спред кредит–Treasury — это ценовой разрыв между фондом корпоративных облигаций high-yield и фондом Treasury выбранного срока, используемый как предиктор широкого уровня акций. Затем линейная регрессия подгоняет цену акций к этому небольшому набору предикторов облигационных спредов и роста.
SPY против кредитной модели на трёх спредах, 2013–2019
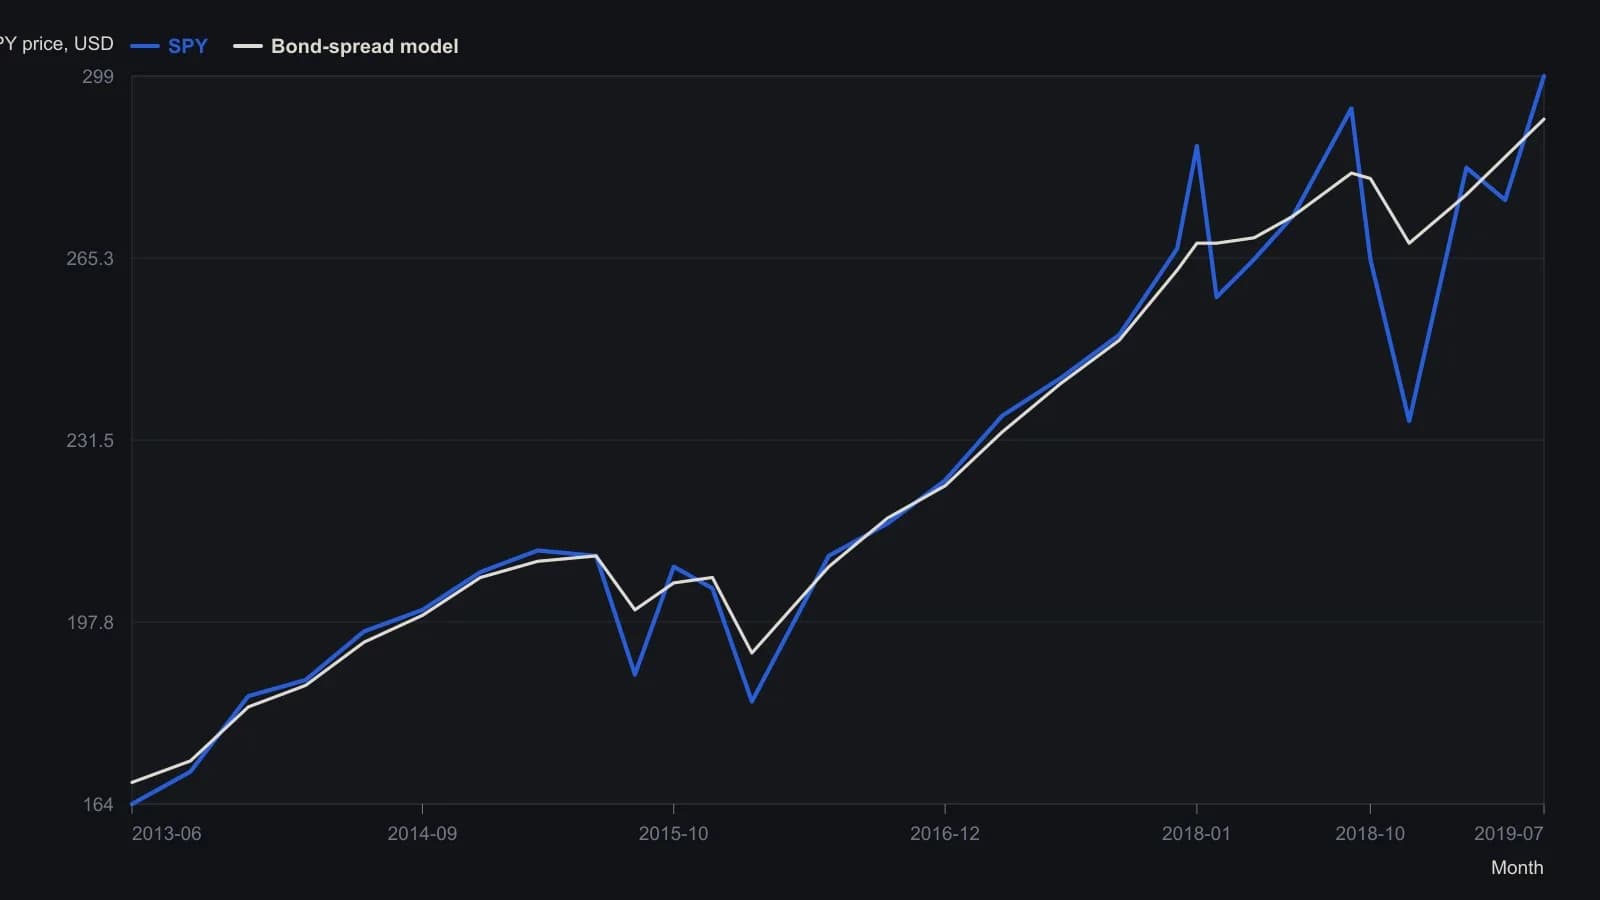
Источник отбросил спреды промежуточной срочности после обратного исключения, провёл подгонку через начало координат, приняв котировку SPY на 12 April 2007 за ноль, затем прибавил обратно 144.66 долларов, чтобы вывести уровни на график. Внутривыборочный R² составил 0.991 при стандартной ошибке 6.671 доллара. Обведённые области отмечают многонедельные участки остатков.
Отбросить пересекающиеся предикторы
Обратное исключение начинается со всех кандидатов-предикторов, отбрасывает член с наименьшей абсолютной t-статистикой и повторяется, пока каждый оставшийся предиктор не станет статистически значимым. Цикл должен оставить набор, который значим и менее коллинеарен.
Корреляционный анализ измеряет, насколько согласованно движутся пары спредов кредит–Treasury, чтобы избыточные предикторы можно было убрать из совместной рыночной модели. На вневыборочной подгонке пересекающаяся информация проявилась как очень высокая отрицательная корреляция между двумя промежуточными и длинными спредами кредит–Treasury и столь же высокая отрицательная корреляция между другой парой. Общий более слабый член был удалён.
Подгонка через выбранную стартовую цену
Регрессии проводились через начало координат: цена фондового ETF в первый день выборки задавалась равной нулю, затем отображаемый уровень восстанавливался добавлением этой цены первого дня. «Через начало координат» — это ограничение регрессии, которое принуждает подогнанный ряд пройти через выбранную стартовую цену, чтобы последующие уровни можно было восстановить тем же способом.
Редакторское прочтение остатка
Редакторская ремарка: когда сокращённая подгонка уже есть, TradersWeek читает большие устойчивые разрывы между ETF и уровнем кредит-плюс-рост как недельный режимный оверлей. Эти полосы остатка — кросс-активный контекст для более широкой ленты, а не ещё один чисто фондовый осциллятор.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом