2000выпуск C111-4
Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
Историческое двухпроходное сравнение оценило 30-летнюю доходность относительно общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей: сначала в скользящих двухлетних окнах, затем только внутри сегментов тренда доходности, выделенных каналом скользящей средней.
- Коэффициент корреляции принимает значения от -1.0 до +1.0 и фиксирует как направление, так и силу связи между двумя временными рядами.
- Пятнадцать скользящих двухлетних окон на месячных данных дали средние коэффициенты +0.50 для 30-летней доходности против общего ИПЦ и +0.31 против ИПЦ без учета продовольствия и энергоносителей; пара с общим ИПЦ была больше в 10 из 15 окон.
- По 14 сегментам тренда доходности, выделенным каналом скользящей средней, изменение доходности совпало по направлению с общим ИПЦ в 10 случаях и с ИПЦ без учета продовольствия и энергоносителей в 7, а корреляции по сегментам составили +0.79 и +0.53.
- Редакция: пересчитывайте контекстный ряд только внутри трендов доходности, заданных каналом, чтобы сравнение проводилось там, где многонедельный режим доходности реально живет.
Два инфляционных ряда как контекст доходности
Движение доходности длинных облигаций можно поместить в межрыночный контекст, сопоставив его с рядом потребительской инфляции. Конкурируют два кандидата: общий ИПЦ — темп потребительской инфляции по всем товарам и услугам, измеряемый здесь как изменение за предыдущие двенадцать месяцев, и ИПЦ без учета продовольствия и энергоносителей — темп потребительской инфляции, из которого исключены цены на продовольствие и энергоносители и который часто рассматривают как более гладкую альтернативу ряду по всем товарам и услугам.
Исторический рабочий процесс сопоставил каждый ряд с 30-летней доходностью. Более гладкий ряд не считался автоматически лучшим фоном.
Первый проход: скользящее совместное движение
Коэффициент корреляции — это знаковое статистическое мерило связи между двумя рядами. Он принимает значения от -1.0 до +1.0, а ноль означает отсутствие линейной зависимости. Он фиксирует как направление, так и силу связи.
Месячные данные за 16 лет рассматривались в перекрывающихся двухлетних окнах, сдвигаемых на один год. Такая конструкция скользящего двухлетнего окна дала 15 коэффициентов для каждой пары 30-летней доходности с инфляционным рядом. Последовательные окна перекрываются, поэтому 15 коэффициентов можно усреднить.
По этим 15 окнам средний коэффициент составил +0.50 для доходности против общего ИПЦ и +0.31 для доходности против ИПЦ без учета продовольствия и энергоносителей. Коэффициент доходности против общего ИПЦ превысил коэффициент доходности против ИПЦ без учета продовольствия и энергоносителей в 10 из 15 окон.
Скользящая двухлетняя корреляция доходности 30-летних облигаций с общим ИПЦ и с ИПЦ без продовольствия и энергоносителей
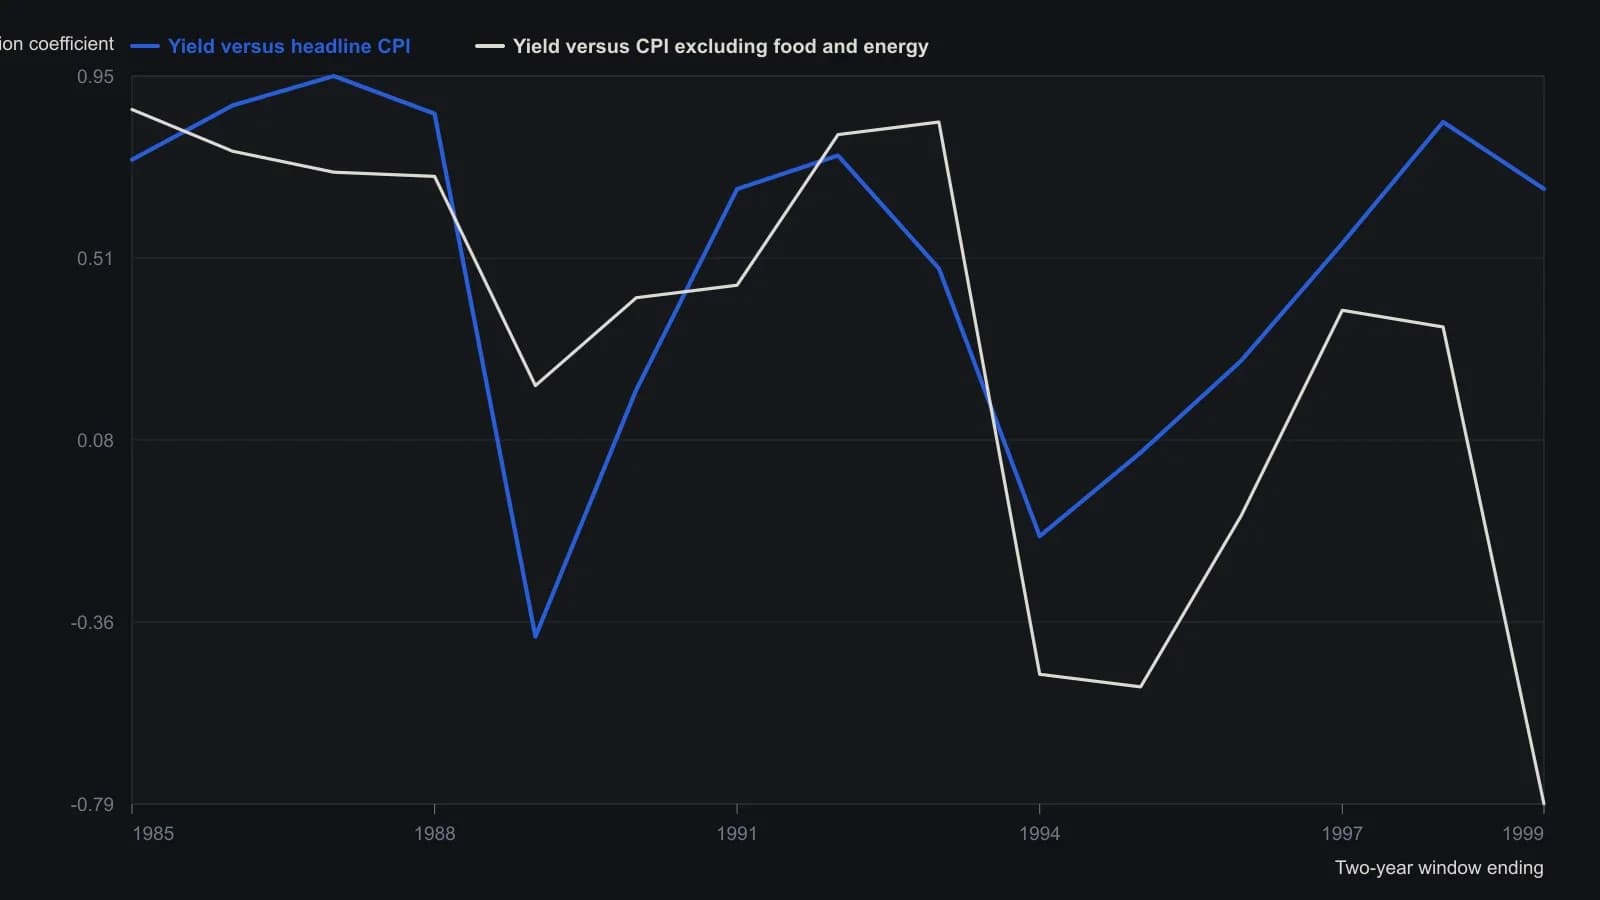
Каждый коэффициент рассчитан на двухлетнем окне, которое сдвигается на один год, поэтому соседние окна имеют 12 общих месяцев. Шестнадцать лет месячных наблюдений дают 15 коэффициентов.
Второй проход: тренды доходности, заданные каналом
Затем канал скользящей средней использовали, чтобы ограничить сравнение протяженными трендами доходности. Канал представлял собой полосу вокруг 10-месячной средней доходности; границы заданы на 2.5 процента этой средней выше и ниже нее. Пересечение канала оставляло позади реакционный разворот: предыдущий максимум или минимум, используемый как начало или конец сегмента тренда.
Сегмент тренда доходности — это протяженное восходящее движение от реакционного минимума к реакционному максимуму либо нисходящее движение от максимума к минимуму. Канал отмечал реакционные максимумы и минимумы доходности и выделял эти протяженные тренды.
По 14 трендам доходности, заданным каналом, изменение доходности и изменение общего ИПЦ совпали по направлению в 10 случаях против 7 случаев для ряда без учета продовольствия и энергоносителей. По этим 14 сегментам тренда корреляция изменения доходности с изменением общего ИПЦ составила +0.79 против +0.53 с ИПЦ без учета продовольствия и энергоносителей.
Один восходящий тренд как проверка
В восходящем тренде доходности с March 1986 по September 1987 доходность выросла на 2.33, тогда как общий ИПЦ вырос на 2.21, а ИПЦ без учета продовольствия и энергоносителей вырос на 0.12.
Редакция: первый проход отвечает, какой ряд чаще совместно движется в перекрывающихся двухлетних выборках. Второй проход спрашивает, сохраняется ли это сравнение, когда выборка — только сегменты тренда доходности, которые выделяет канал. На обоих проходах исторические коэффициенты были больше у общего ИПЦ. Восходящий тренд March 1986 – September 1987 — один случай, в котором доходность и общий ИПЦ росли вместе, тогда как ИПЦ без учета продовольствия и энергоносителей вырос на 0.12. Это историческое сравнение контекстных рядов, а не утверждение о сегодняшней доходности.
Все разборы дорожки · 37 разборов
- 1988Построение коэффициента корреляции с учётом опережения
- 1989Цена драгоценного металла как меняющееся межрыночное уравнение
- 1990Двое часов для меди: факторный режим, регрессионная базовая линия и остаточный тайминг по скользящей средней
- 1990Доходность по прибыли, корреляция со ставками и регрессия для оценки акций
- 1991Назовите окно, затем комбинируйте лидеров
- 1991Построение двухрыночной проверки линейной корреляции
- 1991Построение режимного фильтра корреляции сырьевых товаров и облигаций
- 1992Строим межрыночный контекст с помощью линейной корреляции
- 1993Inverse-scale-overlay как фильтр режима золото–акции
- 1994Конструирование сезонных слотов из окон, годов-аналогов и подразумеваемой волатильности
- 1995Зафиксируйте одно опорное закрытие и прокатывайте корреляции сопутствующих рядов как оверлей
- 1995Скользящие окна корреляции для сменяющихся межрыночных режимов
- 1998Золото как барометр межрыночного режима
- 1999Обратная зависимость золота и облигаций — это режим, а не причина
- 1999Вложенный тест лага золота, опережающего доходности облигаций
- 1999Построение спредов по фондовой и межрыночной корреляции
- 2000Оценка общего ИПЦ и ИПЦ без учета продовольствия и энергоносителей как контекста доходности облигаций
- 2005Поздняя пятая волна EUR/USD, проверенная дифференциалом Bund-Treasury
- 2006Межрыночная дислокация как контекст для краткосрочного моментума
- 2008Нанесите на карту обычные 12-месячные исходы, прежде чем наслаивать оценку стоимости, ставки и сезонность
- 2008Тема чистой энергии внутри нефтеэнергетического режима
- 2014Оверлеи количественного смягчения как хрупкие режимы убеждений
- 2015Три межрыночные проверки на падении нефти конца 2014 года
- 2015Построение корзины через ранг, корреляцию и зафиксированные правила
- 2015Построить пару CAD-нефть по картам percent-of-range полос Боллинджера
- 2015CAD/USD и нефть: сначала корреляция, затем разрыв полос
- 2017Корреляционный режим против moving-average-crossover для экспозиции на S&P 500
- 2017Обновление межрыночных систем после сдвигов корреляции
- 2017Построение режимного фильтра correlation-divergence в контексте иены и Nikkei
- 2018Кластерные отрицательные впадины в парной корреляции энергетика–индекс
- 2018Отфильтруйте парную корреляцию, прежде чем читать межрыночный режим
- 2018Поддержки по скользящим средним в корреляционном шоке марта 2018
- 2020Спреды облигаций как линза режима акций
- 2020Фольклор crash-protection как вопрос корреляционного режима
- 2020Построение ограниченного correlation-trend-filter
- 2020Построение трендового фильтра correlation-to-line
- 2020Режимы корреляции биткоина с акциями и золотом